1. Czym jest limit 30-krotności składek ZUS?
Zgodnie z przepisami, w każdym roku kalendarzowym obowiązuje limit zarobków, od których odprowadza się składki na ubezpieczenia emerytalne i rentowe. Jest to tak zwana podstawa 30-krotności.
Co to oznacza w praktyce?
Jeśli dochody (podstawa składek) przedsiębiorcy w danym roku przekroczą określoną kwotę (w 2026 roku jest to limit wyliczany na podstawie prognozowanego przeciętnego wynagrodzenia), system ubezpieczeń uznaje, że opłacona została maksymalna wymagana pula składek.
Roczna podstawa wymiaru składek na ubezpieczenia emerytalne i rentowe wynosi w 2026 roku 282 600 zł.
Kwota ta została ustalona na podstawie prognozowanego przeciętnego miesięcznego wynagrodzenia, które w 2026 roku wynosi 9 420 zł (30 × 9 420 zł = 282 600 zł).
Jakie są tego skutki?
- Niższe składki przekazywane do ZUS: Po przekroczeniu tego limitu przestajemy naliczać i odprowadzać składki emerytalne (19,52 %) oraz rentowe (8%).
- Pozostałe składki bez zmian: Składka zdrowotna oraz inne ubezpieczenia (wypadkowe czy np. chorobowe ) są nadal opłacane na dotychczasowych zasadach.
- Nowy licznik od stycznia: Od 1 stycznia nowego roku limit zeruje się i składki znów są pobierane od pełnej kwoty, aż do kolejnego przekroczenia progu.
Poniżej przygotowaliśmy szczegółową instrukcję, jak krok po kroku wykonać to w serwisie IFIRMA w dwóch wariantach:
- Wariant A: Przedsiębiorcy niezatrudniający pracowników/osoby współpracującej – instrukcja dla osób fizycznych prowadzących jednoosobową działalność gospodarczą, które nie zatrudniają pracowników ani nie zgłaszają do ubezpieczeń osób współpracujących.
- Wariant B: Przedsiębiorcy będący pracodawcami – instrukcja dla firm zatrudniających pracowników (na umowę o pracę/zlecenie ze składkami ZUS) lub rozliczających osoby współpracujące.
a. Wariant A: Przedsiębiorcy niezatrudniający pracowników/osoby współpracującej
Zgodnie z ogólnymi zasadami, po przekroczeniu limitu w dokumencie ZUS DRA ubezpieczenie emerytalne i rentowe wykazujemy z wartością zerową.
Aby poprawnie zmodyfikować deklarację DRA w systemie, prosimy wykonać następujące kroki:
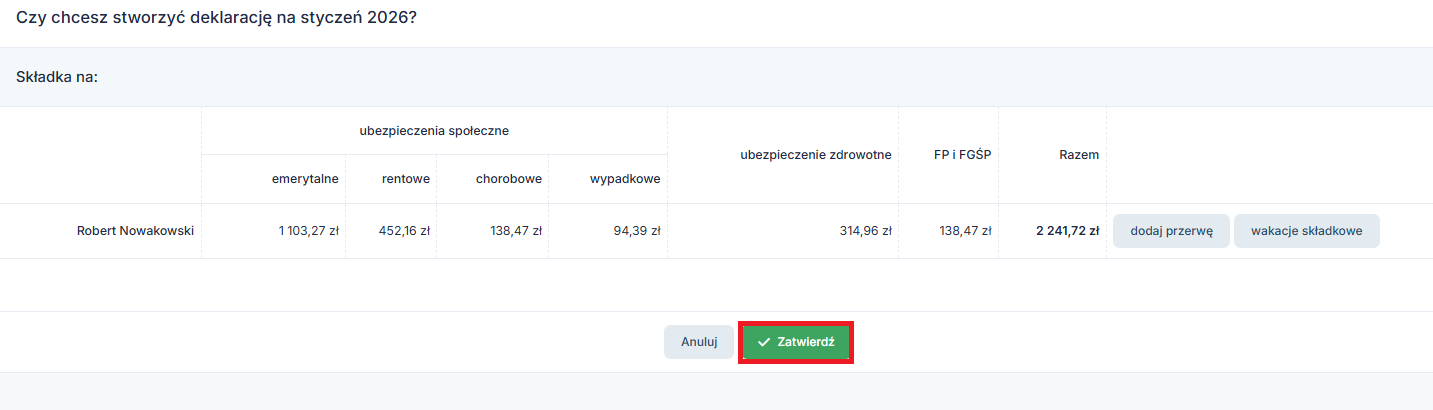
1. Wygenerowanie deklaracji DRA
Należy wybrać miesiąc księgowy, w którym limit ZUS został przekroczony, następnie przejść do zakładki
Księgowość → Deklaracje → Deklaracje → wygeneruj ZUS
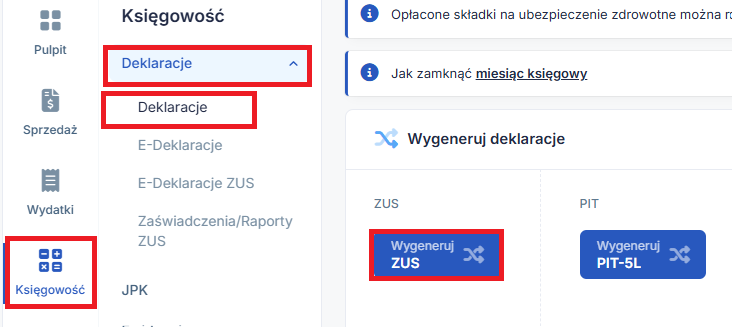
Kolejno na dole należy wybrać opcję zatwierdź
2. Otwarcie deklaracji DRA do edycji:
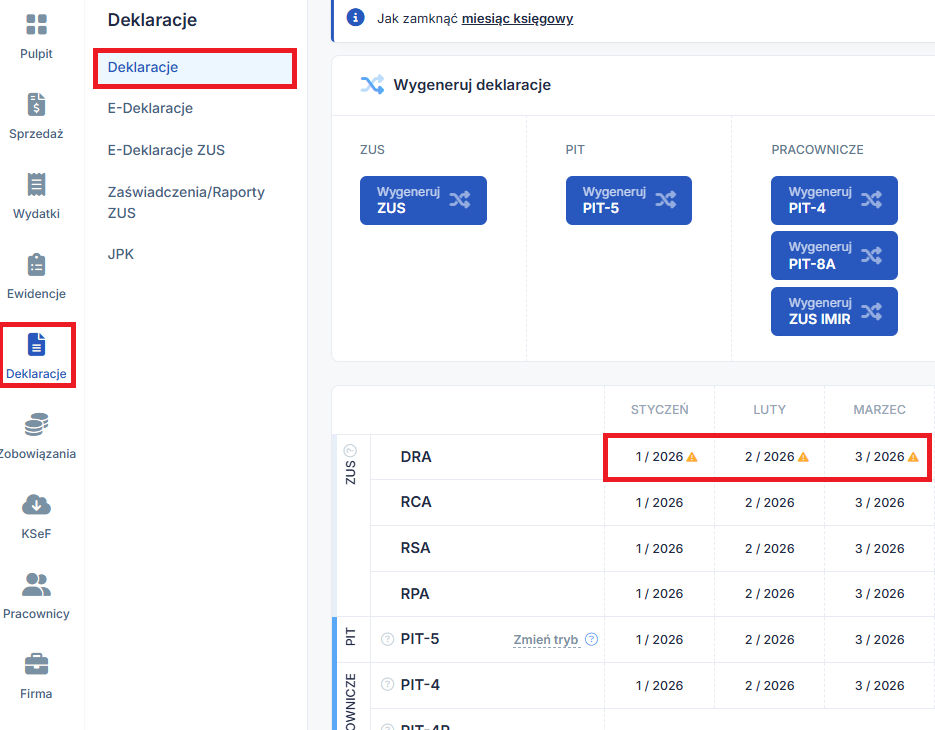
Przejdź do zakładki: Deklaracje → Deklaracje.
Na dole strony, w kolumnie DRA, kliknij w dokument za odpowiedni miesiąc (np. 1/2026), a następnie na samym dole wybierz opcję Edytuj.
3. Modyfikacja kwot na deklaracji DRA:
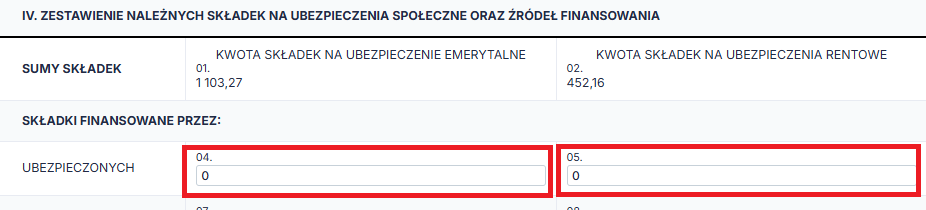
W części IV ZESTAWIENIE NALEŻNYCH SKŁADEK NA UBEZPIECZENIA SPOŁECZNE ORAZ ŹRÓDEŁ FINANSOWANIA deklaracji DRA, w pkt 04 KWOTA SKŁADEK NA UBEZPIECZENIE EMERYTALNE FINANSOWANA PRZEZ UBEZPIECZONYCH oraz 05 KWOTA SKŁADEK NA UBEZPIECZENIE RENTOWE FINANSOWANA PRZEZ UBEZPIECZONYCH wpisz wartość: 0,00.
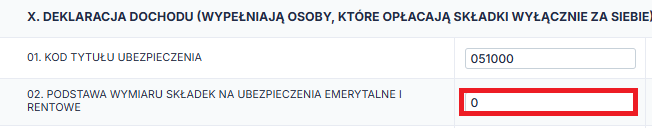
W części X DEKLARACJA DOCHODU (WYPEŁNIAJĄ OSOBY, KTÓRE OPŁACAJĄ SKŁADKI WYŁĄCZNIE ZA SIEBIE) deklaracji DRA, w pkt 02 (Podstawa wymiaru składek na ubezpieczenia emerytalne i rentowe) również wpisz: 0,00.
4. Wskazanie informacji o przekroczeniu limitu ZUS:
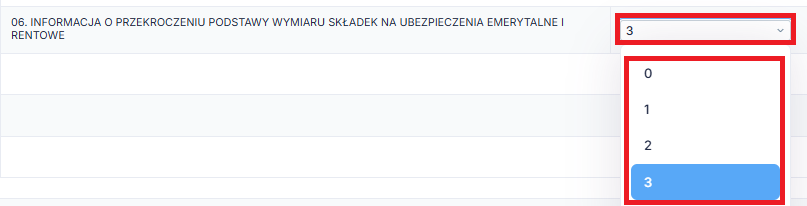
W części X deklaracji DRA, w pkt 06 Informacja o przekroczeniu podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe należy wybrać odpowiedni cyfrowy kod oznaczający źródło tej informacji:
1 – jeśli informację o przekroczeniu przekazał ubezpieczony,
2 – jeśli informację przekazał płatnik składek,
3 – jeśli informację przekazał bezpośrednio Zakład Ubezpieczeń Społecznych (ZUS).
5. Przeliczenie i zapis danych na DRA:
Po wprowadzeniu powyższych zmian kliknij przycisk Przelicz na dole strony, a następnie zapisz deklarację.
Po wykonaniu tych kroków serwis prawidłowo zaktualizuje wartości. Składki na ubezpieczenie emerytalne i rentowe nie zostaną naliczone, natomiast system poprawnie wykaże składkę na ubezpieczenie chorobowe (jeśli jesteś do niego dobrowolnie zgłoszony), wypadkowe oraz zdrowotne.
Tak przygotowaną deklarację można przekazać do podpisu, więcej na temat wysyłki deklaracji do ZUS można dowiedzieć się tutaj.
b. Wariant B: Przedsiębiorcy będący pracodawcami
1. Wygenerowanie deklaracji DRA
Należy wybrać odpowiedni miesiąc księgowy, przejść do zakładki
Księgowość → Deklaracje → Deklaracje → wygeneruj ZUS
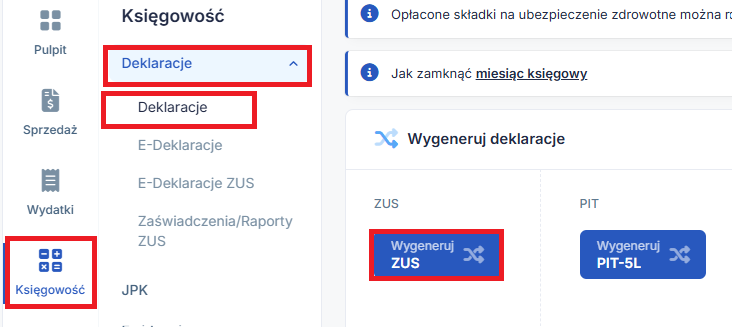
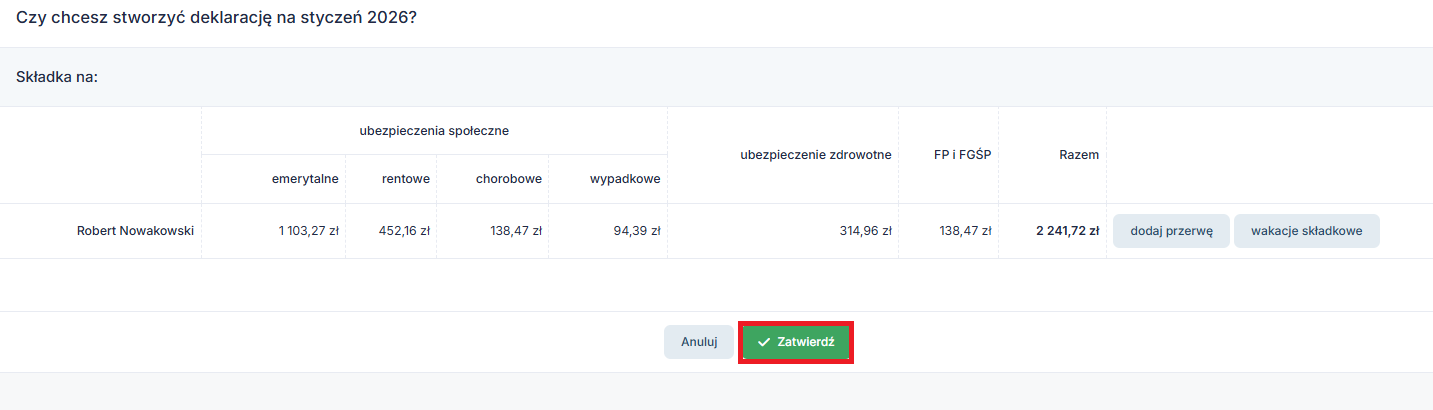
następnie na dole wybieramy opcję zatwierdź
2. Otwarcie deklaracji RCA i jej edycja:
Należy na deklaracji RCA odszukać dane przedsiębiorcy, zwykle jest to osoba ubezpieczona nr 1, na początku deklaracji, następnie przejść do zakładki: Księgowość → Deklaracje → Deklaracje.
Na dole strony, w kolumnie RCA, kliknąć w dokument za odpowiedni miesiąc (np. 7/2026)
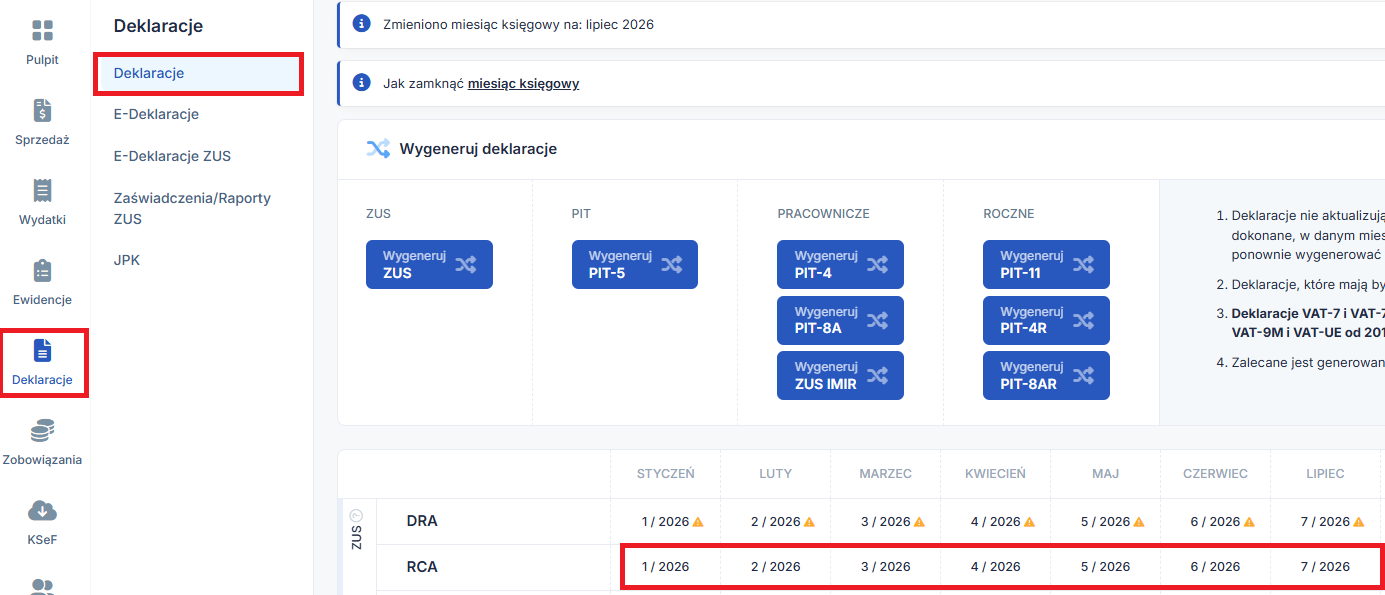
a następnie odszukać dane przedsiębiorcy ( zwykle jest to osoba ubezpieczona numer 1) na samym dole wybrać opcję Edytuj.
3. Modyfikacja kwot na deklaracjach RCA i DRA:
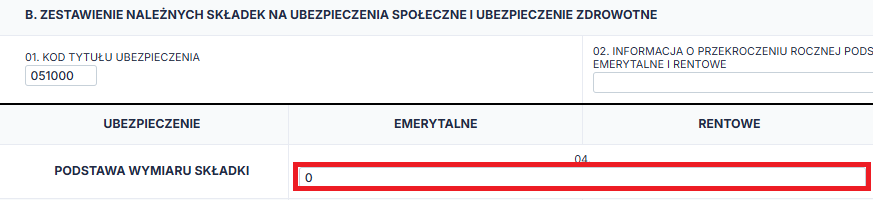
W części B. ZESTAWIENIE NALEŻNYCH SKŁADEK NA UBEZPIECZENIA SPOŁECZNE I UBEZPIECZENIE ZDROWOTNE deklaracji RCA, w pkt 04 Podstawa wymiaru składek na ubezpieczenia emerytalne i rentowe należy wprowadzić wartość: 0,00.
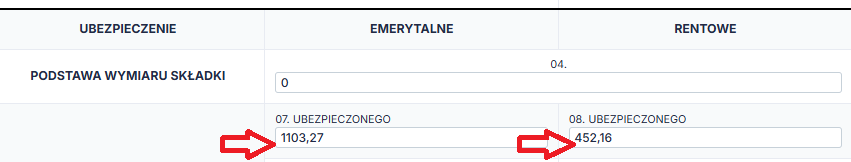
W części B ZESTAWIENIE NALEŻNYCH SKŁADEK NA UBEZPIECZENIA SPOŁECZNE I UBEZPIECZENIE ZDROWOTNE deklaracji RCA należy odnotować wartości z punktów 07 (składkę na ubezpieczenie emerytalne) oraz 08 (składkę na ubezpieczenie rentowe).
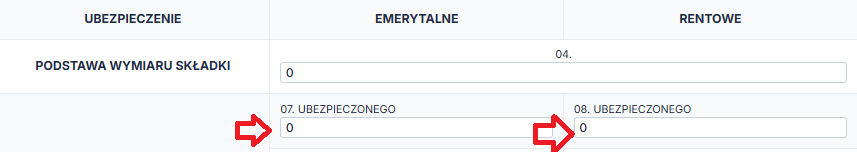
a następnie wprowadzić wartość: 0,00.
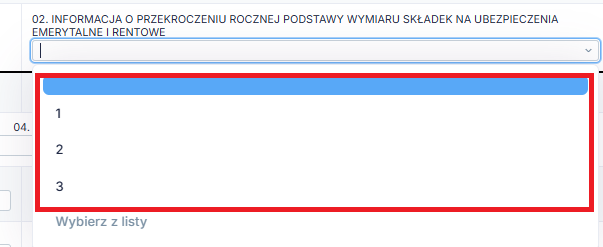
Wskazanie informacji o przekroczeniu znajduje się w części B, w punkcie 02 Informacja o przekroczeniu podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe należy wybrać odpowiedni cyfrowy kod oznaczający źródło tej informacji:
1 – jeśli informację o przekroczeniu przekazał Pan jako ubezpieczony,
2 – jeśli informację przekazał płatnik składek,
3 – jeśli informację przekazał bezpośrednio Zakład Ubezpieczeń Społecznych
Kolejno na dole należy wybrać opcję zatwierdź.
Następnie należy otworzyć DRA za ten sam miesiąc, za który była edytowana deklaracja RCA
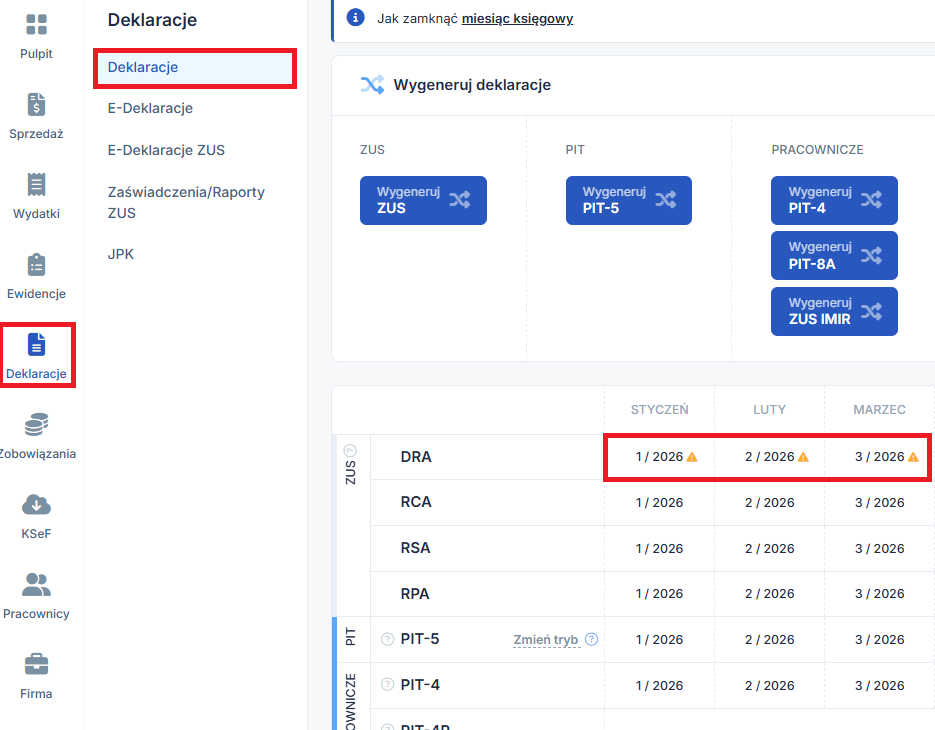
Po otwarciu DRA na dole wybieramy opcję Edytuj,
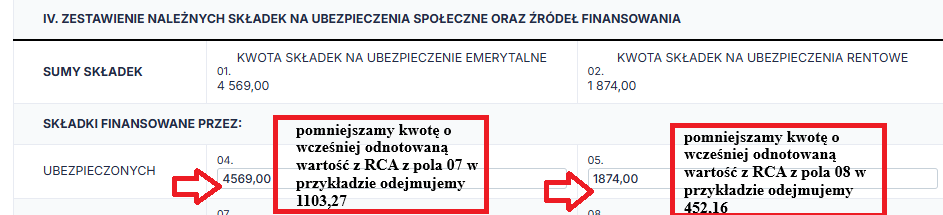
Kolejno należy przejść do bloku IV ZESTAWIENIE NALEŻNYCH SKŁADEK NA UBEZPIECZENIA SPOŁECZNE ORAZ ŹRÓDEŁ FINANSOWANIA odszukać punkty:
04 KWOTA SKŁADEK NA UBEZPIECZENIE EMERYTALNE FINANSOWANA PRZEZ UBEZPIECZONYCH
oraz 05 KWOTA SKŁADEK NA UBEZPIECZENIE RENTOWE FINANSOWANA PRZEZ UBEZPIECZONYCH
następnie pomniejszyć wartości tych pól odpowiednio o wcześniej odnotowane kwoty na ubezpieczenie emerytalne i rentowe finansowane przez ubezpieczonego,
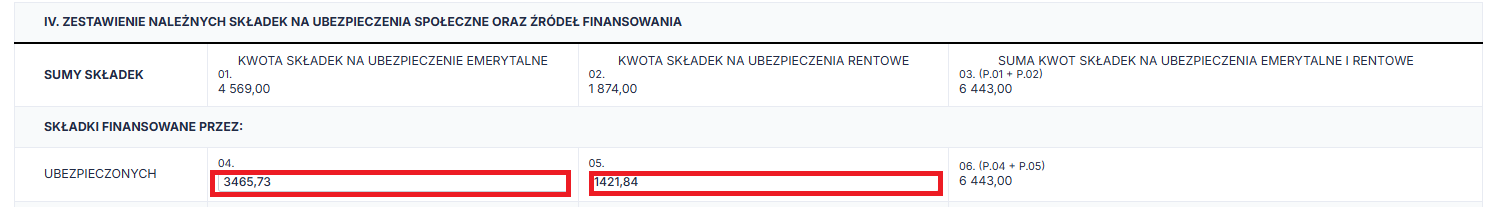
Tak wyglądają wyżej opisane pola po pomniejszeniu ich wartości
na dole wybrać opcję przelicz i zatwierdź.
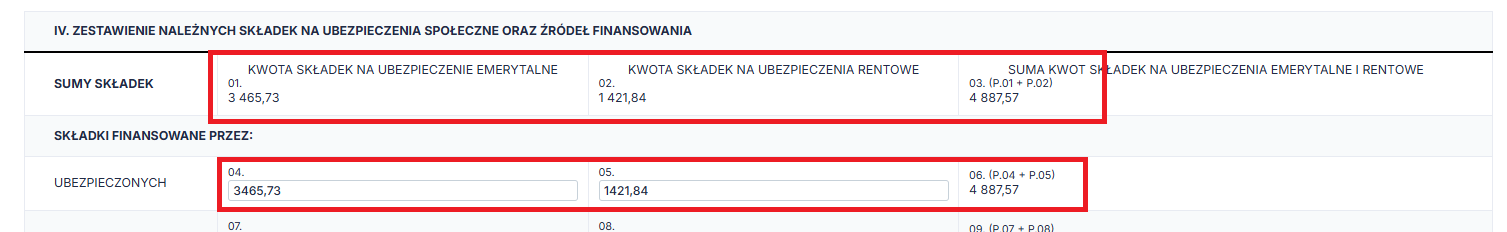
Tak przygotowaną DRA można przekazać do ZUS.
4. Modyfikacja kwoty w zakładce Zobowiązania → Składki ZUS
Ostatnim krokiem jest ręczna korekta wartości zobowiązań wobec ZUS. Aby to zrobić, w pierwszej kolejności zmień widok miesiąca na miesiąc następujący po tym, za który generowana była deklaracja DRA (np. dla DRA za styczeń 2026 roku, przejdź do lutego 2026 roku).
Następnie przejdź do zakładki: Księgowość → Zobowiązania → Składki ZUS. W sekcji Składki ZUS pracodawcy (kolumna Typ składki/nazwa wierzyciela) kliknij pozycję Ubezpieczenie społeczne pracodawcy.
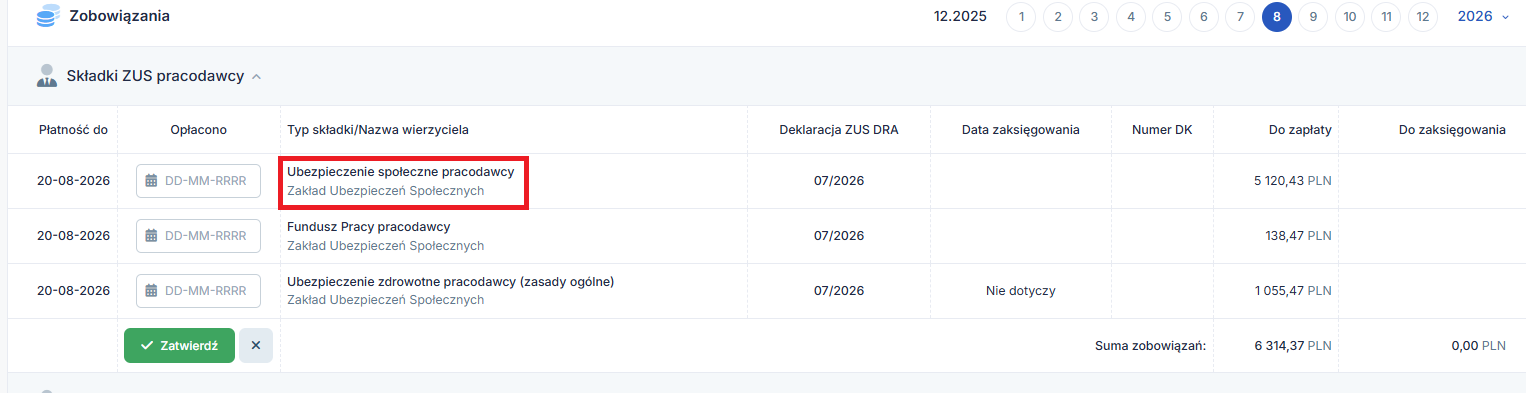
W otwartym oknie wybierz opcję Edytuj (na dole ekranu).
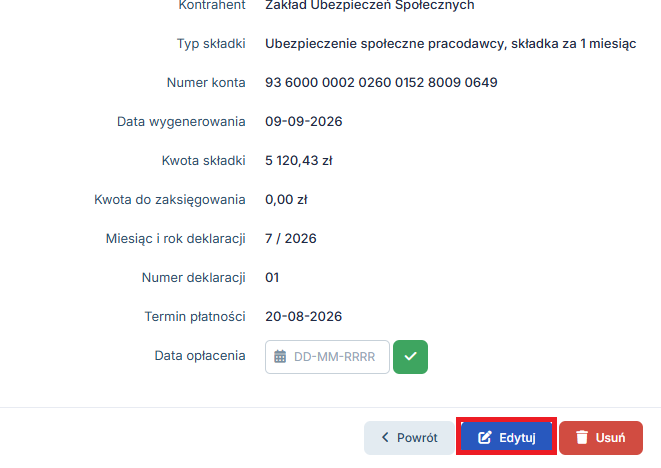
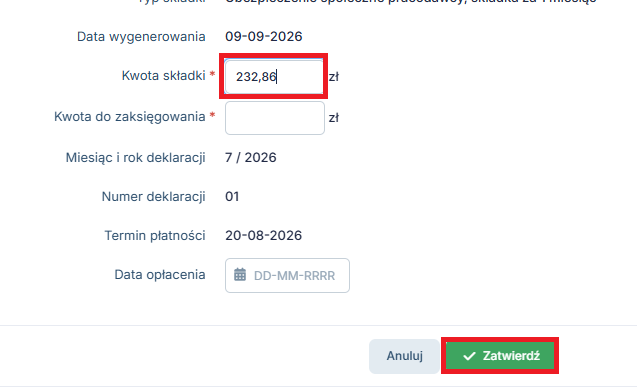
Kolejno w polu Kwota składki
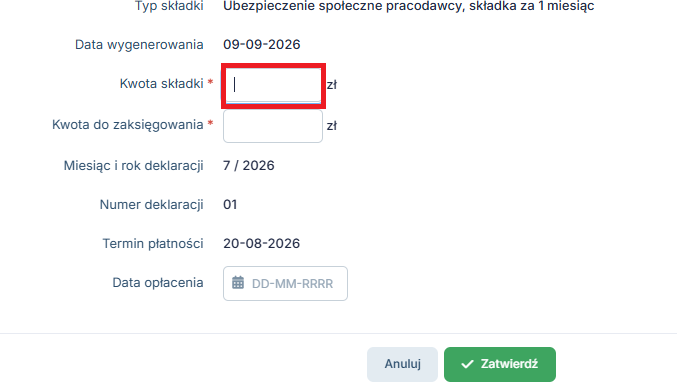
wprowadź wartość przepisaną bezpośrednio z deklaracji RCA (część B, pole 29 Łączna kwota składek), zawierającą dane przedsiębiorcy.
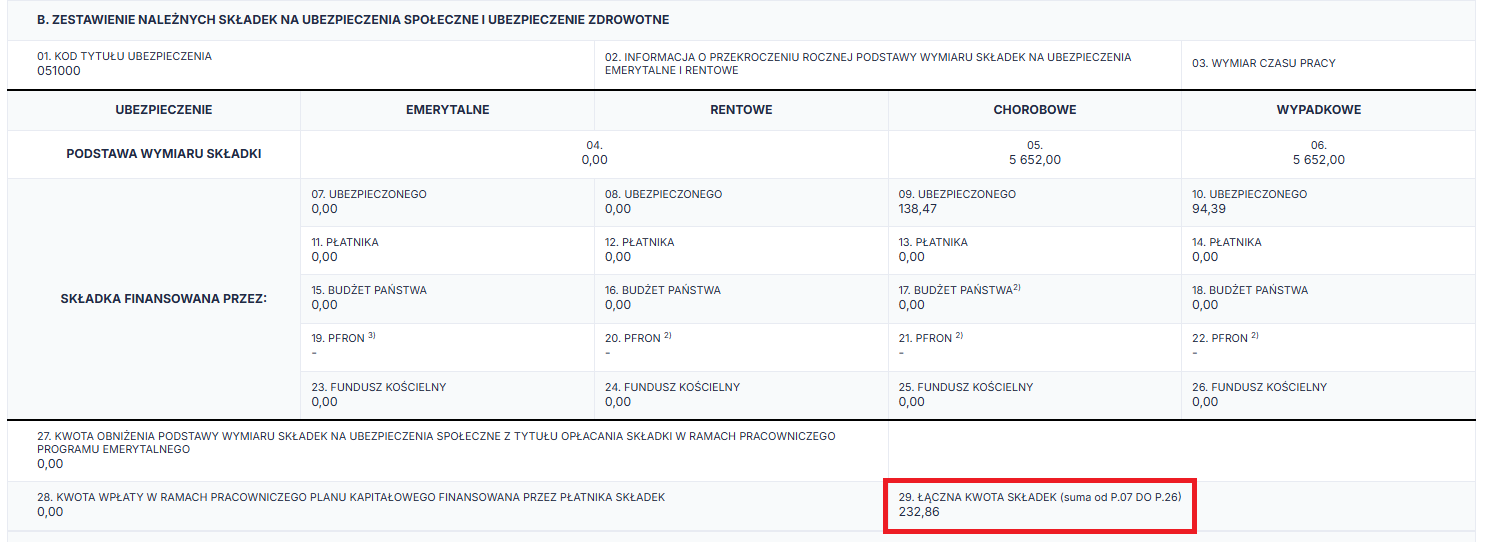
Tak wygląda przykładowy,finalny efekt po modyfikacji zakładki Zobowiązania → Składki ZUS
Procedurę należy wykonywać analogicznie do końca danego roku kalendarzowego.
3. Przekroczenie limitu składek w trakcie miesiąca
W sytuacji przekroczenia limitu składek w trakcie miesiąca Zakład Ubezpieczeń Społecznych (ZUS) co do zasady przesyła oficjalne pismo, w którym precyzyjnie wskazuje proporcjonalnie obniżoną wysokość podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe i okresy jakie należy skorygować.
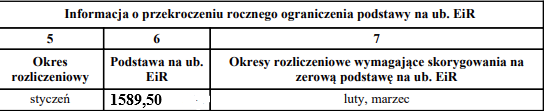
Poniższy zrzut ekranu przedstawia przykładowe zawiadomienie z Zakładu Ubezpieczeń Społecznych. Z treści pisma wynika, że roczny limit 30-krotności został przekroczony w trakcie miesiąca stycznia 2026 roku.
W związku z tym:
- W deklaracji ZUS DRA za styczeń 2026 r. skorygowana podstawa wymiaru składek na ubezpieczenia emerytalne i rentowe musi zostać ograniczona proporcjonalnie do kwoty 1589,50 zł.
- W deklaracjach za kolejne miesiące (luty oraz marzec 2026 r.), jako za pełne miesiące po przekroczeniu limitu, zarówno podstawa wymiaru, jak i same składki emerytalne oraz rentowe muszą wynosić 0,00 zł, za te miesiące należy wykonać korekty. W kolejnych bieżących miesiącach następujących po wykonaniu korekty, tj w naszym przykładzie od kwietnia do grudnia 2026 należy wykonać kroki opisane w punkcie 2, czyli zerować podstawy i wartości składek emerytalnej i rentowej.
Sposób przeprowadzenia korekty w serwisie ifirma zależy od formy prowadzonej działalności.
Poniżej przedstawiamy dwa odrębne schematy postępowania w przypadku, gdy przekroczenie limitu 30-krotności nastąpiło w trakcie miesiąca:
- Wariant A: Przedsiębiorcy niezatrudniający pracowników/osoby współpracującej – instrukcja dla osób fizycznych prowadzących jednoosobową działalność gospodarczą, które nie zatrudniają pracowników ani nie zgłaszają do ubezpieczeń osób współpracujących.
- Wariant B: Przedsiębiorcy będący pracodawcami – instrukcja dla firm zatrudniających pracowników (na umowę o pracę/zlecenie ze składkami ZUS) lub rozliczających osoby współpracujące.
a. Wariant A: Przedsiębiorcy niezatrudniający pracowników/ osoby współpracującej
Ważne!
Przed przystąpieniem do wprowadzania jakichkolwiek zmian w systemie, użytkownicy zobowiązani do wykonania korekt w związku ze zmianą wartości składki emerytalnej i rentowej, powinni odpowiednio zabezpieczyć dotychczasowe dane.
W tym celu należy najpierw przejść do zakładki
Księgowość → Zobowiązania → Składki ZUS i w części Składki ZUS pracodawcy zapisać zrzuty ekranu z miesięcy (np. dla DRA za styczeń 2026 roku, przejdź do lutego 2026 roku) w których opłacane były pełne składki emerytalne i rentowe po faktycznym przekroczeniu limitu 30-krotności.
Dane te będą potrzebne do prawidłowego wyliczenia nowych kwot w deklaracjach.
Poniższy zrzut ekranu przedstawia przykładowy widok składek ZUS do opłacenia w lutym 2026 roku. Obrazuje on zobowiązania i daty opłacenia wynikające z pierwotnie złożonej deklaracji DRA 1/2026.
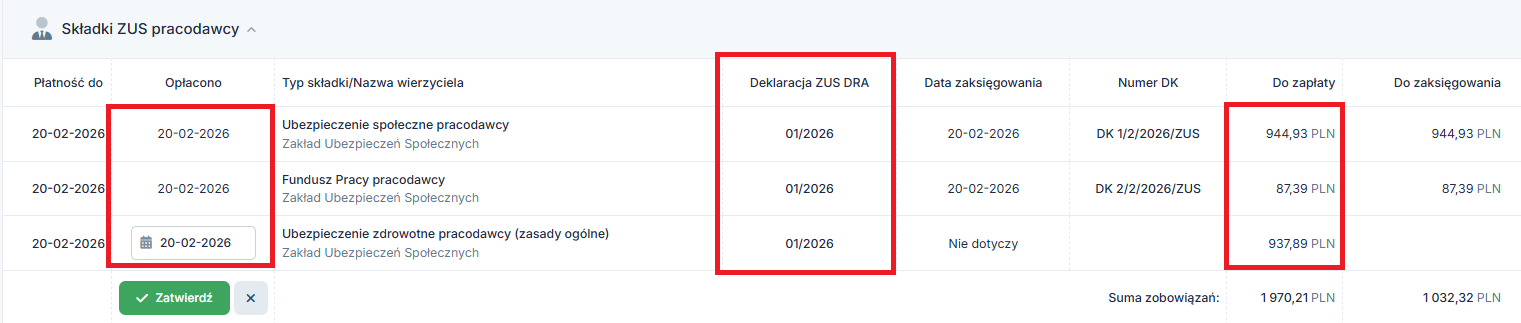
Ważne będzie aby przywrócić pierwotną wartość zobowiązań oraz daty opłacenia ZUS, które w wyniku korekty zostaną pomniejszone, a daty usunięte. Wszystkie wymagane działania i szczegółowe wytyczne dotyczące tego procesu zostały opisane w dalszych krokach (Krok 5 nawiązuje bezpośrednio do opisanej wyżej sytuacji).
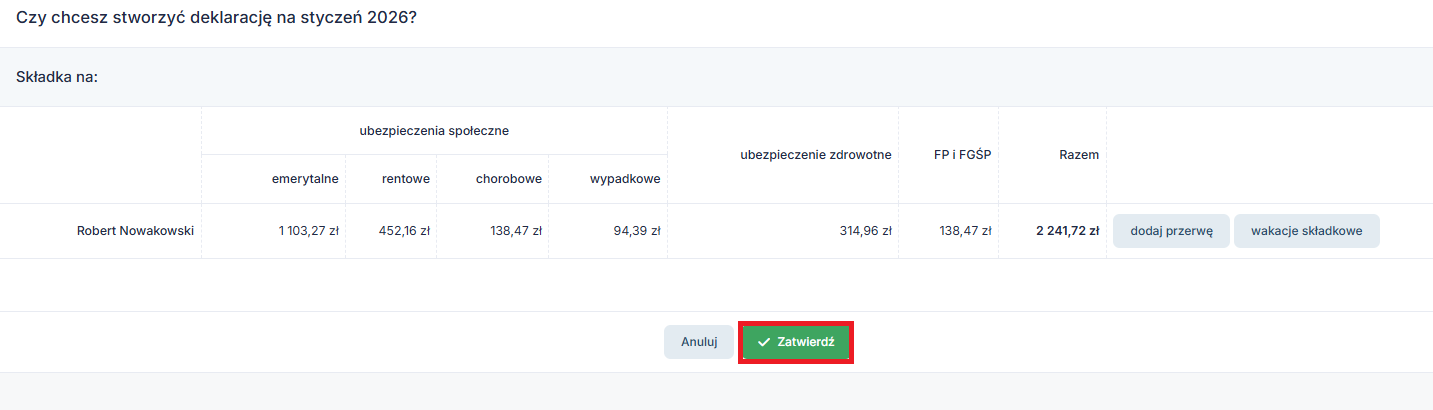
1. Generowanie DRA
Wygeneruj DRA w miesiącu, którym ZUS wskazał jako przekroczenie limitu składek ZUS, w naszym przykładzie będzie to styczeń 2026, kolejno za pomocą zakładki
Księgowość → Deklaracje → Deklaracje → wygeneruj ZUS
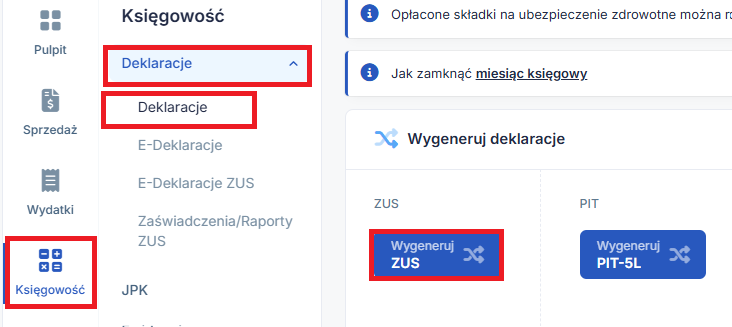
Kolejno na dole wybierz opcję zatwierdź.
2. Edycja DRA
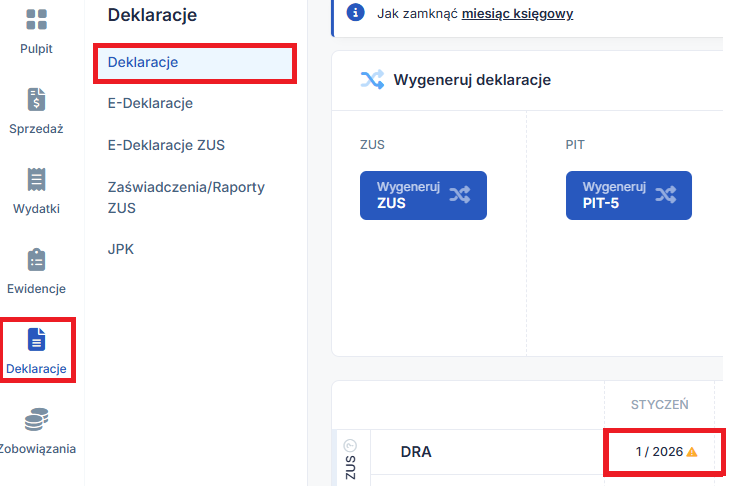
Otwórz wygenerowane DRA, z poziomu zakładki Księgowość → Deklaracje → Deklaracje w kolumnie DRA wybierz numer i rok deklaracji.
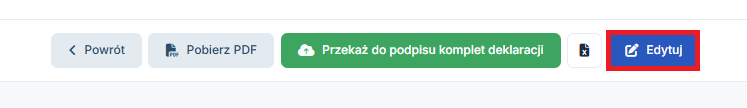
po jej otwarciu na dole wybierz opcję Edytuj.
3. Modyfikacja kwot na DRA
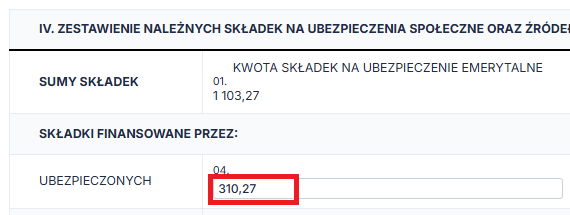
W części IV ZESTAWIENIE NALEŻNYCH SKŁADEK NA UBEZPIECZENIA SPOŁECZNE ORAZ ŹRÓDEŁ FINANSOWANIA deklaracji DRA
w punkcie 04 Kwota składek na ubezpieczenie emerytalne finansowana przez ubezpieczonych należy podać wartość składki na ubezpieczenie emerytalne tj. 19,52% liczonej od proporcjonalnie obniżonej podstawy składki emerytalnej wskazanej przez ZUS.
Dla naszego przykładu będzie to kwota: 310,27 (czyli 1589,50 zł [podstawa wyliczona indywidualnie przez ZUS] x 19,52 %)
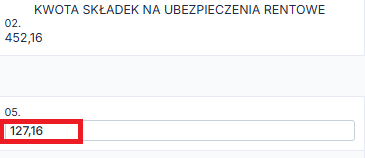
W punkcie 05. Kwota składek na ubezpieczenie rentowe finansowana przez ubezpieczonych należy wprowadzić wartość składki rentowej, czyli 8% liczonej od proporcjonalnie obniżonej podstawy składki rentowej wskazanej przez ZUS.
Dla naszego przykładu będzie to kwota: 127,16 (czyli 1589,50 zł [podstawa wyliczona indywidualnie przez ZUS] x 8%)
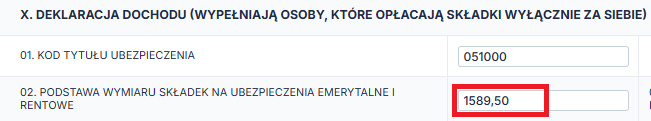
W części X deklaracji DRA, w pkt 02 Podstawa wymiaru składek na ubezpieczenia emerytalne i rentowe należy wskazać obniżoną podstawę wskazaną w piśmie od ZUS, czyli w naszym przykładzie będzie to kwota 1589,50.
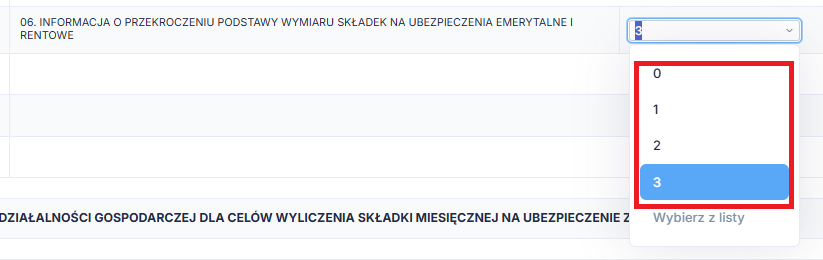
Wskazanie informacji o przekroczeniu:
W części X deklaracji DRA, w pkt 06 Informacja o przekroczeniu podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe należy wybrać odpowiedni cyfrowy kod oznaczający źródło tej informacji:
1 – jeśli informację o przekroczeniu przekazał ubezpieczony,
2 – jeśli informację przekazał płatnik składek,
3 – jeśli informację przekazał bezpośrednio Zakład Ubezpieczeń Społecznych.
W naszym przykładzie będzie to opcja 3.
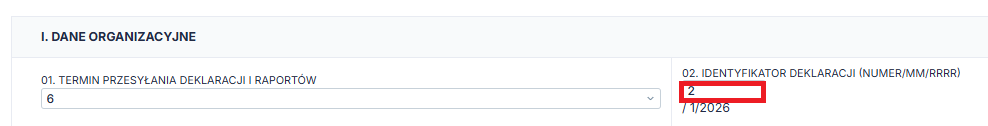
4. Korekta deklaracji ZUS
Aby deklaracja została przekazana do ZUS w formie korekty należy w części I DANE ORGANIZACYJNE w polu 02. Identyfikator deklaracji zmienić cyfrę na 2 (lub kolejny numer jeśli uprzednio była złożona do ZUS korekta za ten sam miesiąc).
Tak przygotowaną DRA można przekazać do ZUS, wybierając na dole opcję przelicz → zatwierdź.
a następnie przekaż do podpisu komplet deklaracji
5. Modyfikacja kwoty w zakładce Zobowiązania → Składki ZUS
Ostatnim krokiem jest ręczna korekta wartości zobowiązań względem ZUS. Aby to zrobić, w pierwszej kolejności zmień widok miesiąca na miesiąc następujący po tym, za który generowana była deklaracja DRA (np. dla DRA za styczeń 2026 roku, przejdź do lutego 2026 roku).
Następnie przejdź do zakładki: Księgowość → Zobowiązania → Składki ZUS. W sekcji Składki ZUS pracodawcy (kolumna Typ składki / nazwa wierzyciela) kliknij pozycję Ubezpieczenie społeczne pracodawcy. W otwartym oknie wybierz opcję Edytuj (na dole ekranu). W polu Kwota składki wprowadź wartość którą pierwotnie zapłaciłeś do ZUS oraz daty opłacenia składek ZUS.
Szczegółowy schemat dotyczący edytowania zobowiązań przedsiębiorcy jest przedstawiony tutaj.
WAŻNE!
Za pełny miesiąc przekroczenia limitu ZUS, kiedy składki na ubezpieczenie emerytalne i rentowe będą już zerowe należy wykonywać procedurę opisaną w punkcie 2. Jak obsłużyć przekroczenie limitu w systemie IFIRMA do końca danego roku kalendarzowego.
b. Wariant B: Przedsiębiorcy będący pracodawcami
Ważne!
Przed przystąpieniem do wprowadzania jakichkolwiek zmian w systemie, użytkownicy zobowiązani do wykonania korekt w związku ze zmianą wartości składki emerytalnej i rentowej, powinni odpowiednio zabezpieczyć dotychczasowe dane.
W tym celu należy najpierw przejść do zakładki
Księgowość → Zobowiązania → Składki ZUS i w części Składki ZUS pracodawcy zapisać zrzuty ekranu z miesięcy (np. dla DRA za styczeń 2026 roku, przejdź do lutego 2026 roku), w których opłacane były pełne składki emerytalne i rentowe po faktycznym przekroczeniu limitu 30-krotności
Dane te będą potrzebne do prawidłowego wyliczenia nowych kwot w deklaracjach.
Poniższy zrzut ekranu przedstawia przykładowy widok składek ZUS do opłacenia w lutym 2026 roku. Obrazuje on zobowiązania i daty opłacenia wynikające z pierwotnie złożonej deklaracji DRA 1/2026.
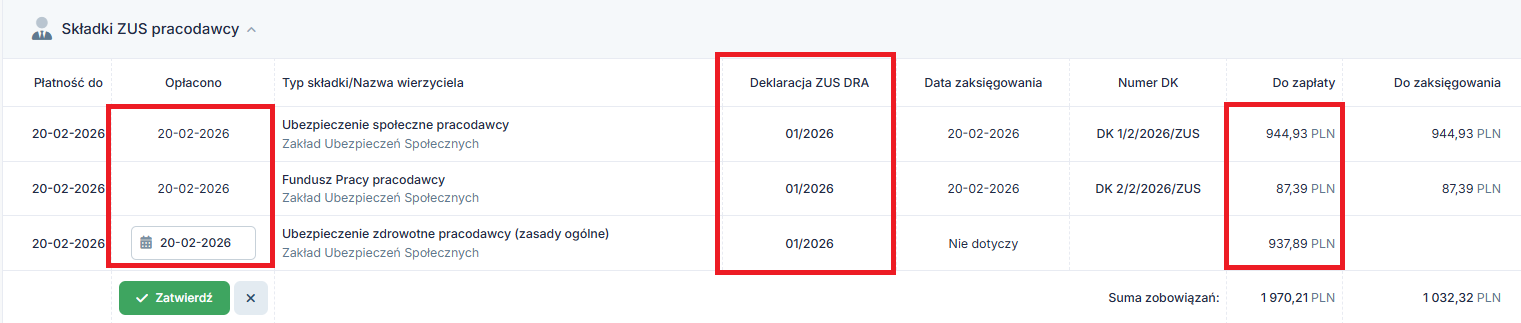
Ważne będzie aby przywrócić pierwotną wartość zobowiązań oraz daty opłacenia ZUS, które w wyniku korekty zostaną pomniejszone, a daty usunięte. Wszystkie wymagane działania i szczegółowe wytyczne dotyczące tego procesu zostały opisane w dalszych krokach (Krok 5 nawiązuje bezpośrednio do opisanej wyżej sytuacji).
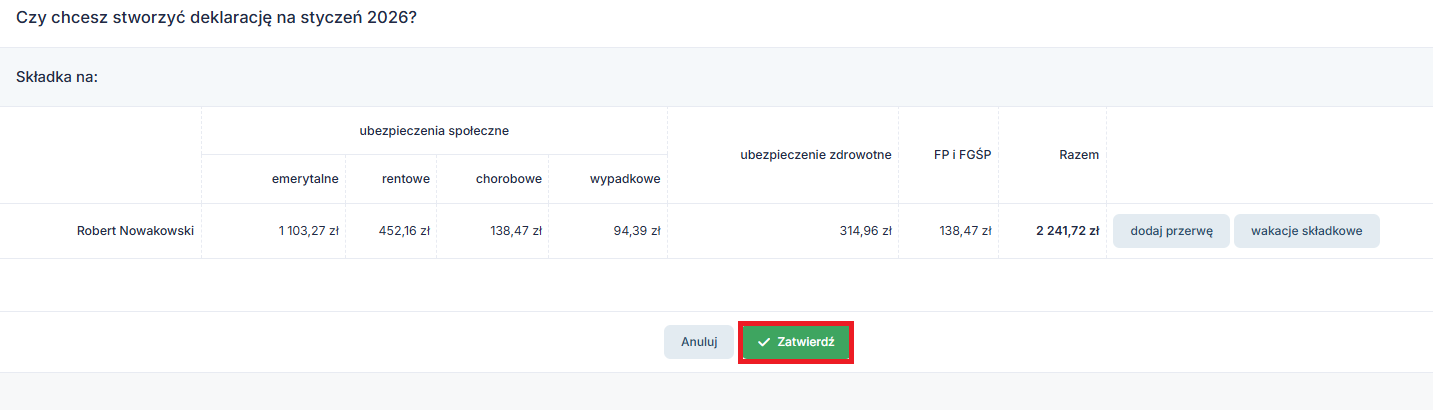
1. Wygenerowanie deklaracji DRA
Należy wybrać odpowiedni miesiąc księgowy, przejść do zakładki
Księgowość → Deklaracje → Deklaracje, następnie wygeneruj ZUS
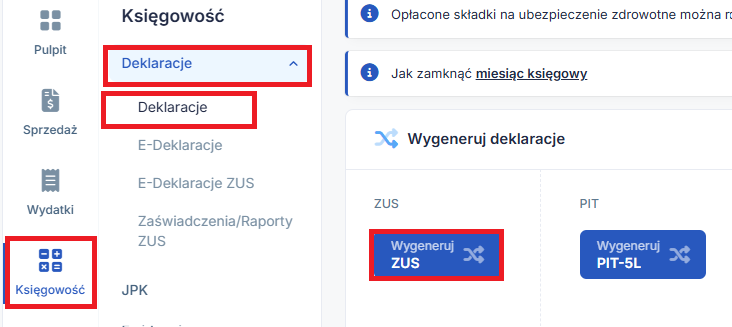
następnie na dole należy wybrać opcję zatwierdź
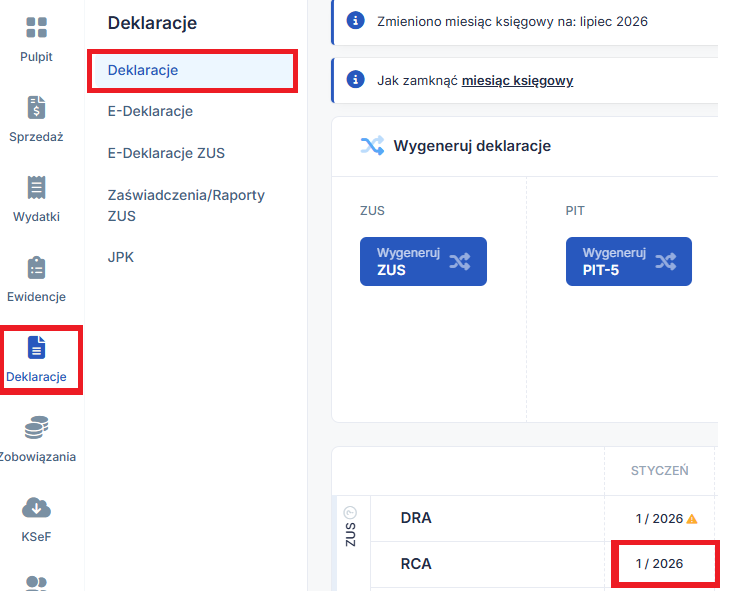
2. Otwarcie deklaracji RCA i jej edycja
Należy przejść do zakładki Księgowość → Deklaracje → Deklaracje. Na dole strony, w kolumnie RCA, kliknąć w dokument za odpowiedni miesiąc (np. 1/2026), na samym dole wybrać opcję Edytuj, następnie odszukać dane przedsiębiorcy ( zwykle jest to osoba ubezpieczona nr 1)
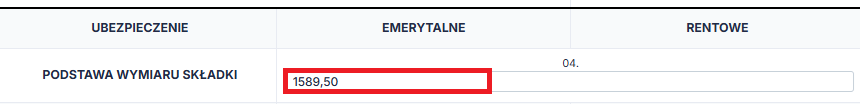
W części B deklaracji RCA, w pkt 04 Podstawa wymiaru składek na ubezpieczenia emerytalne i rentowe wpisać wartość: podstawy indywidualnie wyliczoną przez ZUS wskazaną w piśmie, w naszym przykładzie to kwota: 1589,50.
W części B deklaracji RCA:
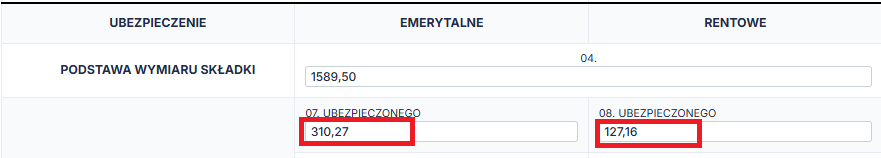
w polu: 07 Ubezpieczenie emerytalne finansowane przez ubezpieczonego należy odnotować wartość z tego pola w naszym przykładzie będzie to kwota 391,48
w polu: 08 Ubezpieczenie rentowe finansowane przez ubezpieczonego należy odnotować wartość z tego pola w naszym przykładzie będzie to kwota 160,44
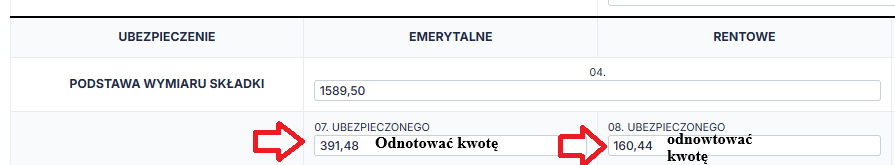
W kolejnym kroku należy usunąć odnotowaną kwotę z pola 07 i w jej miejsce podać wartość składki na ubezpieczenie emerytalne tj. 19,52% liczonej od proporcjonalnie obniżonej podstawy składki emerytalnej wskazanej przez ZUS.
Dla naszego przykładu będzie to kwota: 310,27 (czyli 1589,50 zł [podstawa wyliczona indywidualnie przez ZUS] x 19,52%)
Następnie w polu: 08 Ubezpieczenie rentowe finansowane przez ubezpieczonego należy usunąć odnotowaną wcześniej kwotę i wprowadzić samodzielnie obliczoną wartość składki rentowej, czyli 8% liczonej od proporcjonalnie obniżonej podstawy składki rentowej wskazanej przez ZUS.
Dla naszego przykładu będzie to kwota: 127,16 (czyli 1589,50 zł [podstawa wyliczona indywidualnie przez ZUS] x 8%).
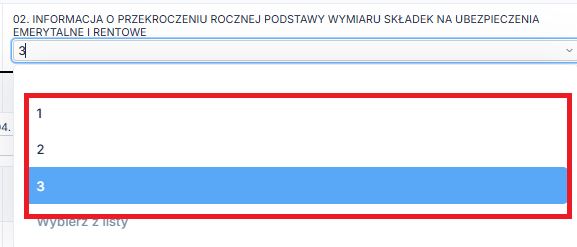
Wskazanie informacji o przekroczeniu znajduje się w części B, w punkcie 02 Informacja o przekroczeniu podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe należy wybrać odpowiedni cyfrowy kod oznaczający źródło tej informacji:
1 – jeśli informację o przekroczeniu przekazał Pan jako ubezpieczony,
2 – jeśli informację przekazał płatnik składek,
3 – jeśli informację przekazał bezpośrednio Zakład Ubezpieczeń Społecznych
Kolejno na dole należy wybrać opcję zatwierdź.
3. Otwarcie deklaracji DRA i jej edycja
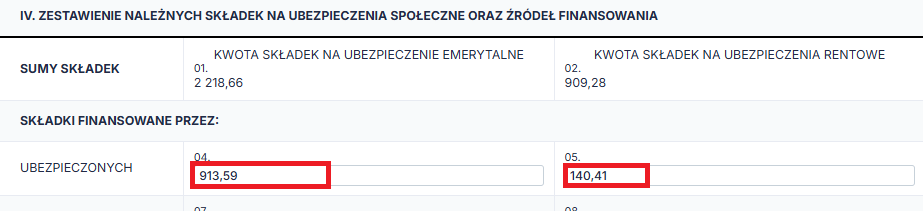
Następnie należy otworzyć DRA za ten sam miesiąc, za który była edytowana RCA i na dole wybrać opcję Edytuj, kolejno przejść do bloku IV odszukać punkty: 04 Kwota składek na ubezpieczenie emerytalne finansowana przez ubezpieczonych oraz 05. Kwota składek na ubezpieczenie rentowe finansowana przez ubezpieczonych, pomniejszyć wartości tych pól odpowiednio o wcześniej odnotowane kwoty na ubezpieczenie emerytalne i rentowe finansowane przez ubezpieczonego, czyli dla naszego przykładu będzie to kwota na ubezpieczenie emerytalne: 913,59 (czyli 1305,07 – 391,48), na ubezpieczenie rentowe 140,41 (300,85 – 160,44).
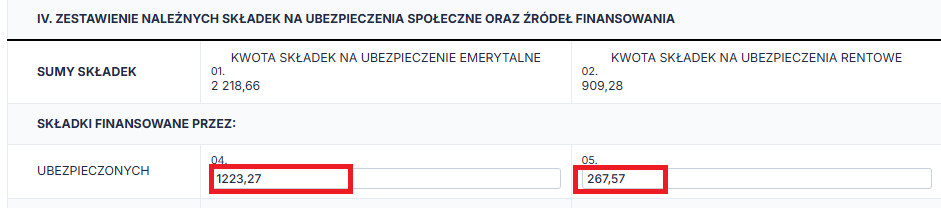
W kolejnym kroku należy w polu 04, czyli Kwota składek na ubezpieczenie emerytalne finansowana przez ubezpieczonych dodać wcześniej obliczoną wartość na ubezpieczenie emerytalne, w naszym przypadku będzie to kwota:
1223,27 (913 + 310,27 ( czyli 1589,50 zł [ podstawa wyliczona indywidualnie przez ZUS] x 19,52 %)
oraz w polu 05 Kwota składek na ubezpieczenie rentowe finansowana przez ubezpieczonych dodać wcześniej obliczoną wartość na ubezpieczenie rentowe przypadku będzie to kwota:
267,57 (140,41 + 127,16 (czyli 1589,50 zł [podstawa wyliczona indywidualnie przez ZUS] x 8%)
4. Korekta Deklaracji ZUS
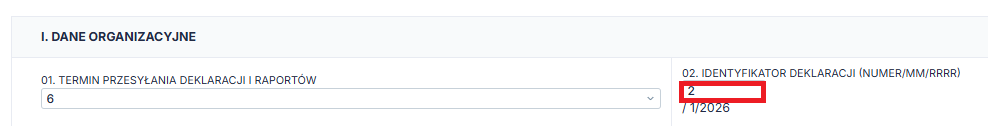
Aby deklaracja została przekazana do ZUS w formie korekty należy w części I DANE ORGANIZACYJNE w polu 02. Identyfikator deklaracji zmienić cyfrę na 2 (lub kolejny numer jeśli uprzednio była złożona do ZUS korekta za ten sam miesiąc),
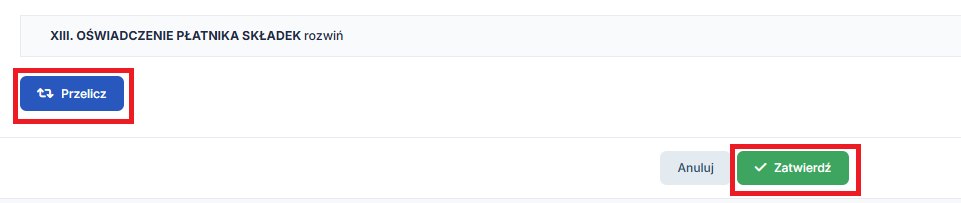
Tak przygotowaną DRA można przekazać do ZUS, wybierając na dole opcję przelicz i zatwierdź.
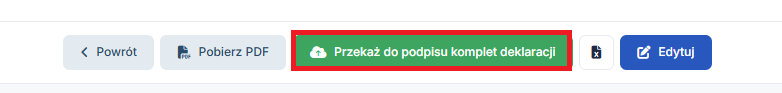
Następnie należy wybrać opcję przekaż do podpisu komplet deklaracji
5. Modyfikacja kwoty w zakładce Zobowiązania → Składki ZUS
Ostatnim krokiem jest ręczna korekta wartości zobowiązań względem ZUS. Aby to zrobić, w pierwszej kolejności zmień widok miesiąca na miesiąc następujący po tym, za który generowana była deklaracja DRA (np. dla DRA za styczeń 2026 roku, przejdź do lutego 2026 roku).
Następnie przejdź do zakładki:
Księgowość → Zobowiązania → Składki ZUS.
W sekcji Składki ZUS pracodawcy (kolumna Typ składki/nazwa wierzyciela) kliknij pozycję Ubezpieczenie społeczne pracodawcy.
W otwartym oknie wybierz opcję Edytuj (na dole ekranu).
W polu Kwota składki wprowadź wartość którą pierwotnie zapłaciłeś do ZUS oraz daty opłacenia ZUS.
Szczegółowy schemat dotyczący edytowania zobowiązań przedsiębiorcy jest przedstawiony tutaj.
WAŻNE!
Za pełny miesiąc przekroczenia limitu ZUS, kiedy składki na ubezpieczenie emerytalne i rentowe będą już zerowe należy wykonywać procedurę opisaną w punkcie 2. Jak obsłużyć przekroczenie limitu w systemie IFIRMA do końca danego roku kalendarzowego.
Autor: Patrycja Tokarska – IFIRMA
Wszystkie zamieszczone treści mają charakter informacyjny i edukacyjny. Żadna treść nie stanowi wykładni prawa, opinii prawnej czy podatkowej. Instrukcje w głównej mierze skupiają się na podstawowych przypadkach i nie rozpatrują wszystkich potencjalnych możliwości.
Jeśli informacji jakich szukasz nie znalazłeś w naszej bazie wiedzy - zadzwoń do nas 71 769 55 15 lub porozmawiaj z konsultantem na czacie . Możesz też napisać maila na bok@ifirma.pl. BOK jest czynne od poniedziałku do piątku w godz. 9:00 – 20:00.
Popularne w kategorii:
Kadry i rozliczenia ZUS
Najnowsze w kategorii:
Kadry i rozliczenia ZUS