Składniki majątku, których wartość nie przekracza 10 000 zł (u vatowca jest to kwota netto), mogą być ujęte tylko jako koszt prowadzenia działalności. W przypadku składników majątku, których wartość przekracza 10 000 zł, ale przewidywany okres używania jest krótszy niż rok, podatnicy mają również prawo do zaliczenia takiego wydatku w koszty prowadzenia działalności bez ujmowania go w rejestrze wyposażenia czy rejestrze środków trwałych. Jeżeli jednak faktyczny okres ich używania przekroczy rok mamy wtedy do czynienia z ujawnieniem środka trwałego. Podatnicy są zobowiązani w pierwszym miesiącu następującym po miesiącu, w którym rok ten upłynął, wykazać dany składnik majątku w rejestrze środków trwałych, skorygować koszty, a także zapłacić odsetki, które później należy wykazać w zeznaniu rocznym.
Ważne!
Ujawnienie środka trwałego dotyczy jedynie składników majątku o wartości początkowej przekraczającej 10 000 zł.
Czynności, jakie należy wykonać w serwisie ifirma.pl w związku z ujawnieniem środka trwałego:
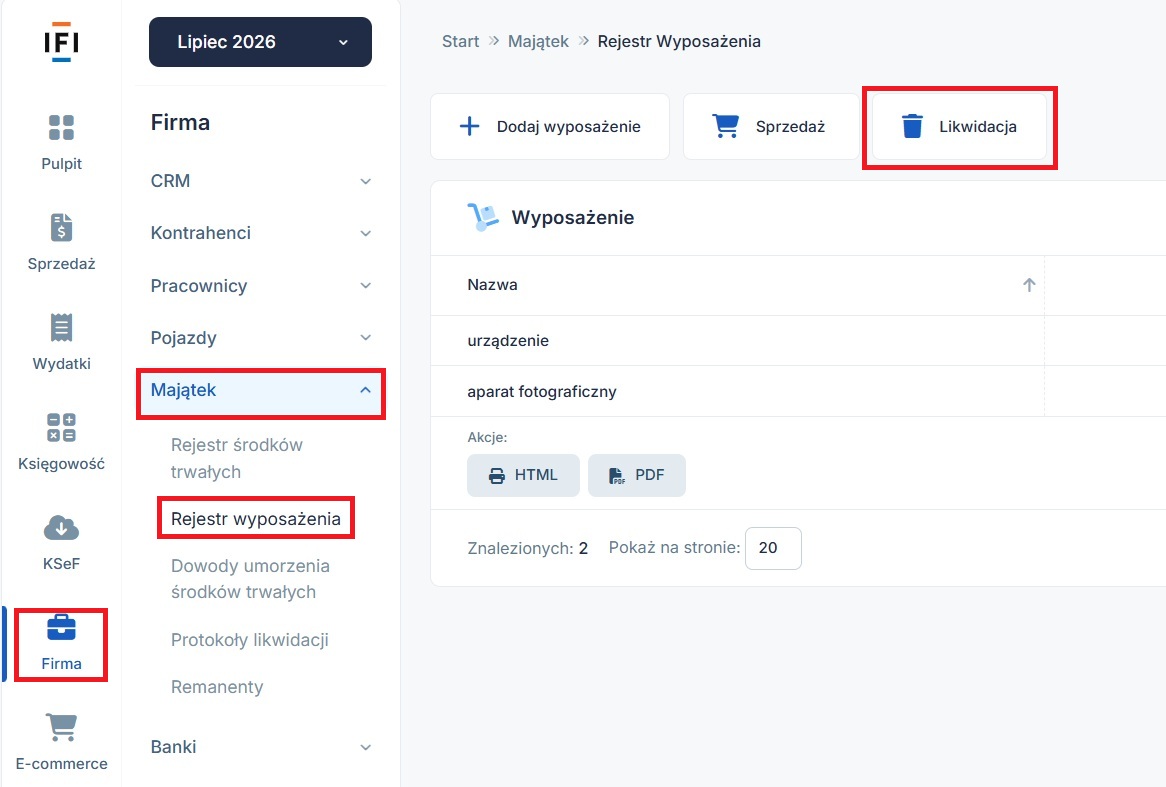
- likwidacja składnika majątku zaliczonego wcześniej do rejestru wyposażenia: zakładka Majątek ➡ Rejestr wyposażenia ➡ Likwidacja.
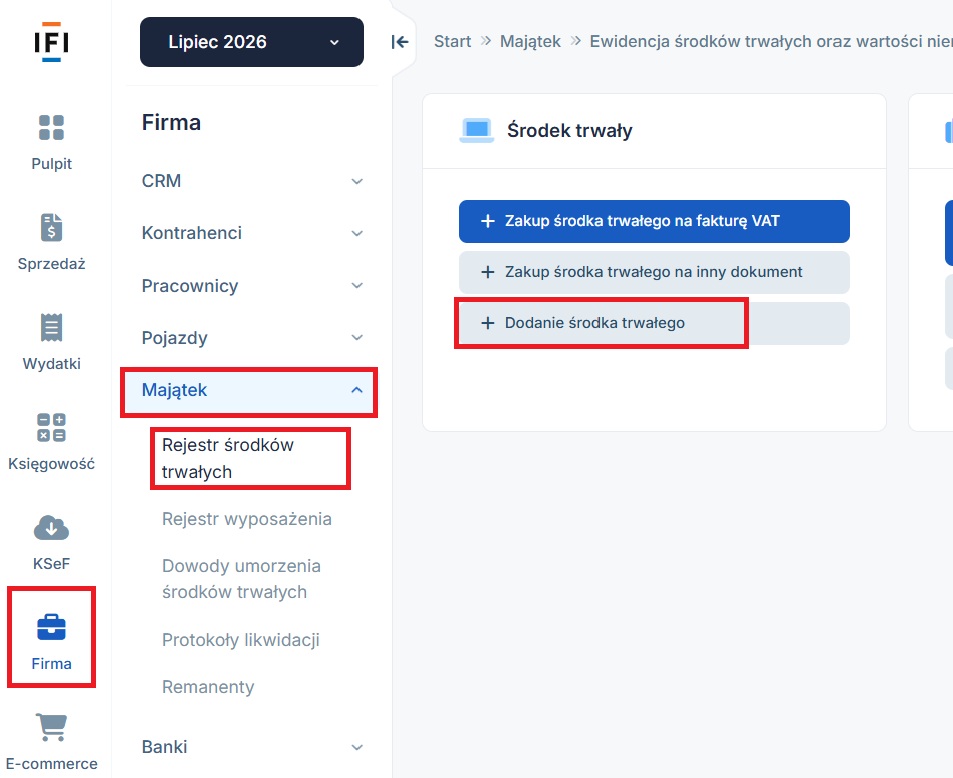
- wprowadzenie ujawnionego środka do rejestru środków trwałych: zakładka Majątek ➡ Rejestr środków trwałych ➡ Dodaj ➡ Dodanie środka trwałego.
- zmniejszenie kosztów o różnicę między ceną nabycia a kwotą odpisów amortyzacyjnych przypadającą na okres dotychczasowego używania danego składnika.
- obliczyć odsetki.
Jeżeli składnik majątku był dodany na rejestr wyposażenia, należy wykonać opisaną czynność, jeżeli nie – należy przejść do kolejnego kroku.
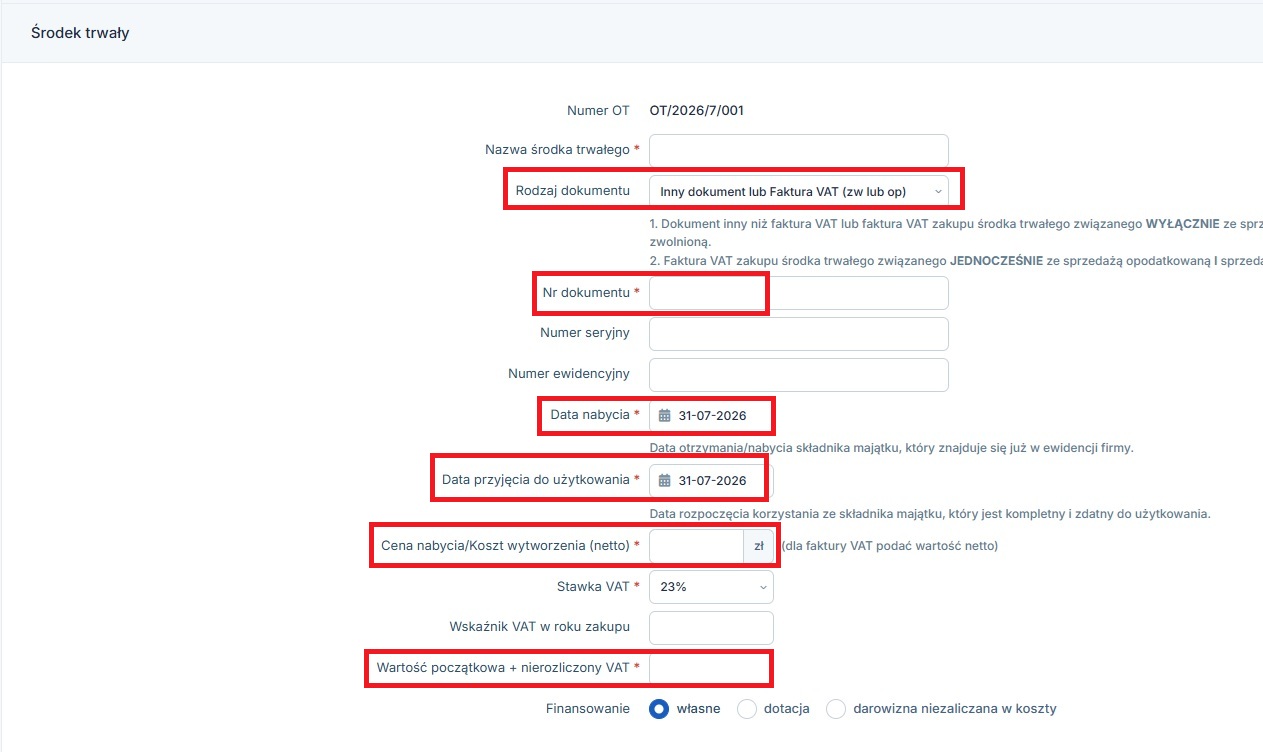
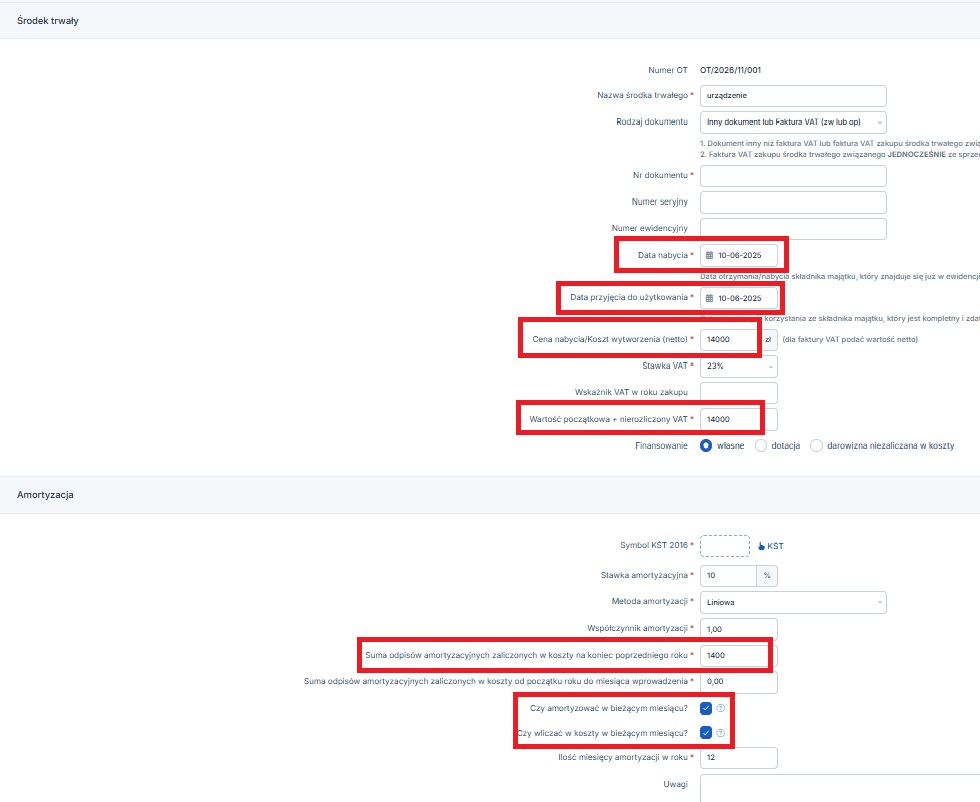
W polu data nabycia oraz data przyjęcia do używania wpisujemy datę wystawienia z dokumentu zakupu.
W polu cena nabycia/koszt wytworzenia (netto) oraz wartość początkowa + nierozliczony VAT podajemy cenę z dokumentu zakupu (u vatowca będzie to kwota netto).
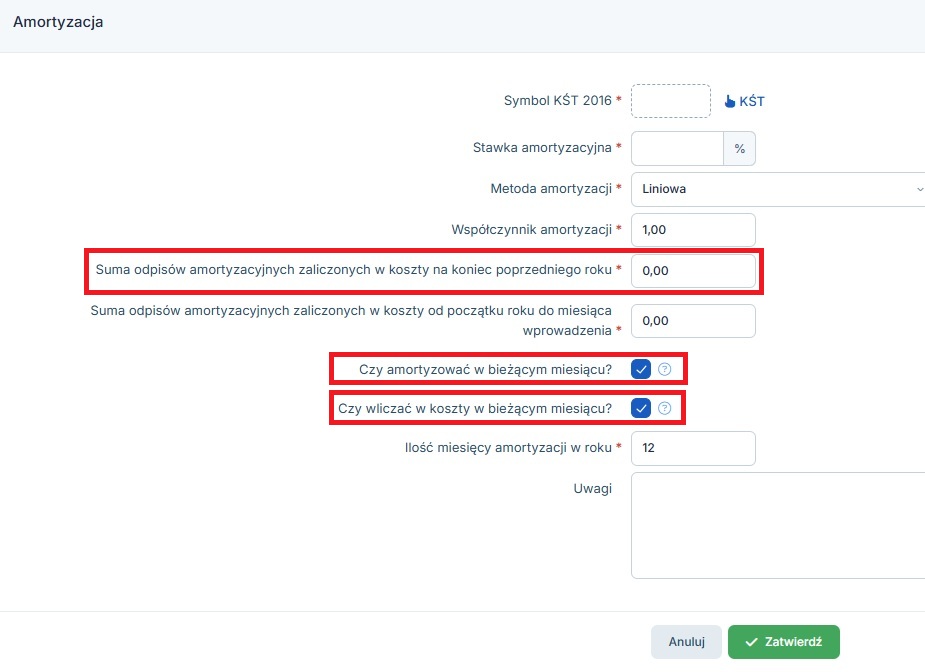
W polu „suma odpisów amortyzacyjnych zaliczonych w koszty na koniec poprzedniego roku” wpisujemy kwotę odpowiadającą dotychczasowemu zużyciu ŚT.
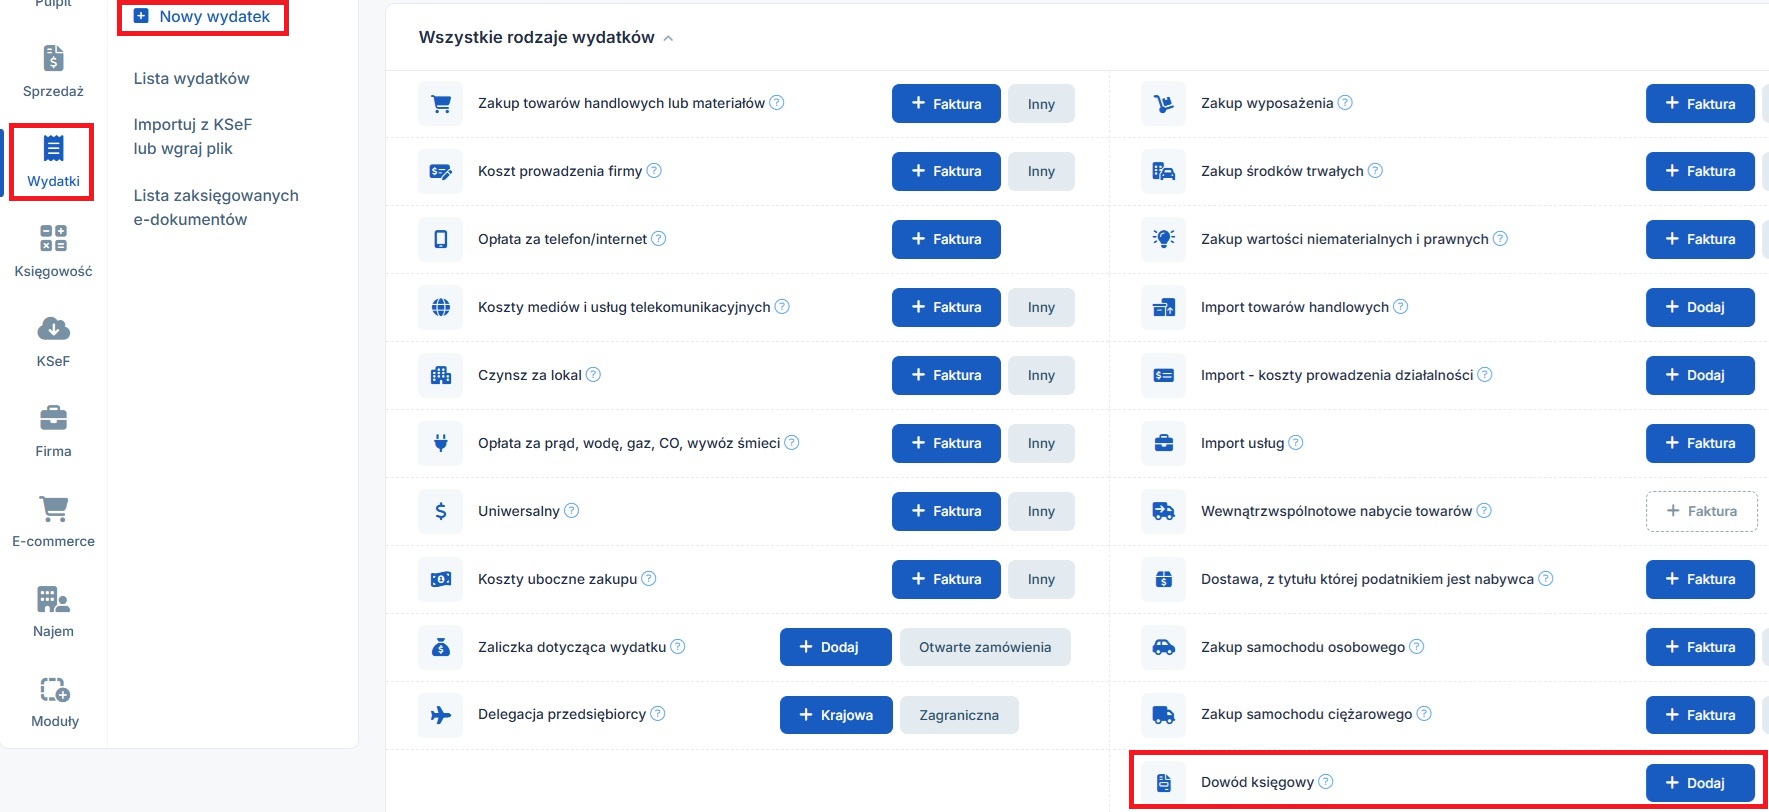
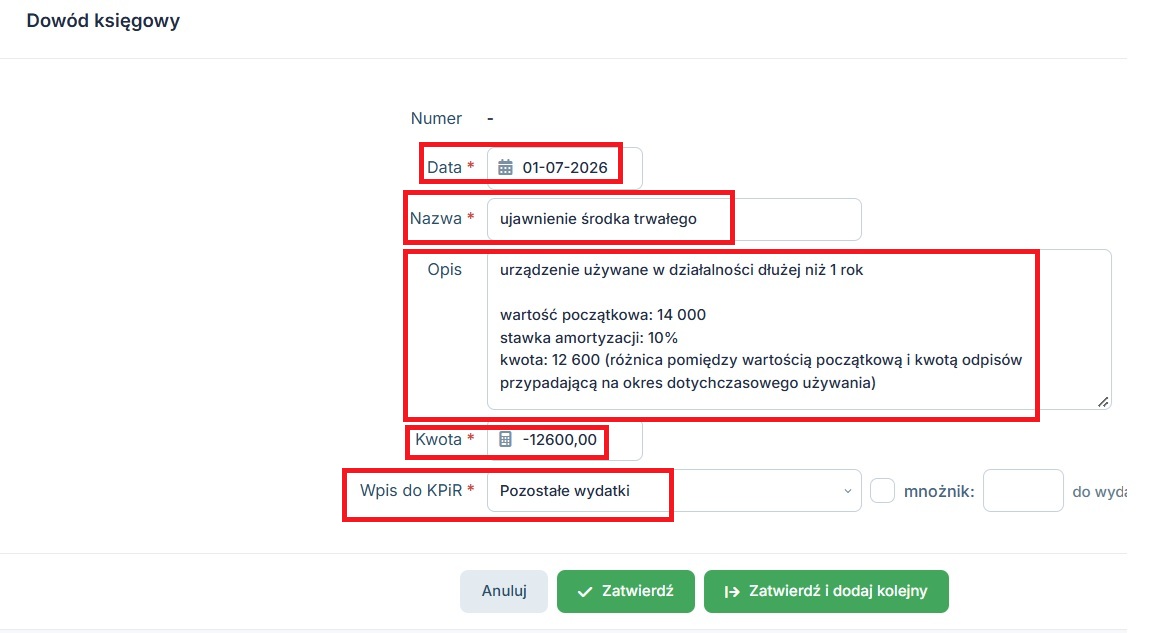
Dokonujemy tego, wystawiając dowód księgowy: zakładka Wydatki ➡ Dodaj wydatek ➡ Dowód księgowy.
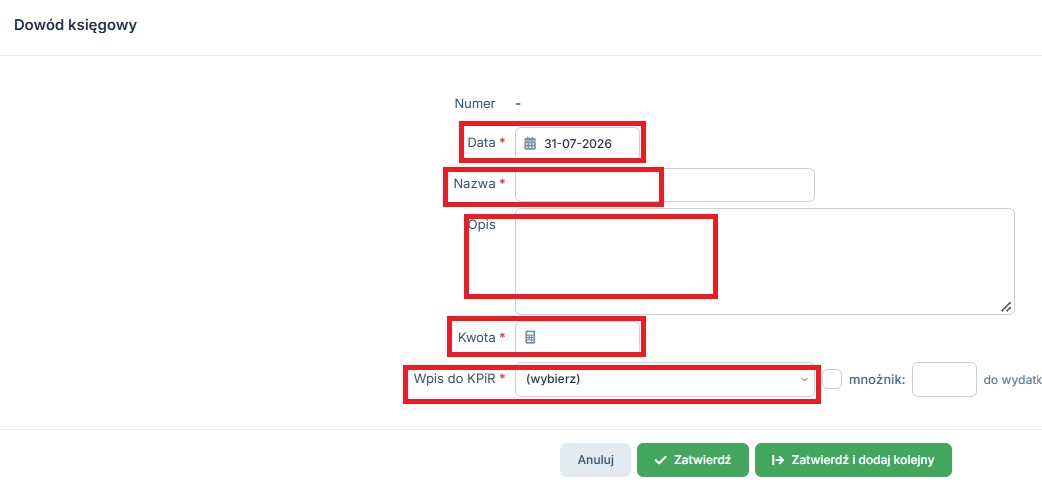
W polu nazwa wpisujemy ujawnienie środka trwałego.
W polu opis przedstawiamy krótko sytuację oraz podajemy kwoty na podstawie których nastąpiły wyliczenia.
W polu kwota wpisujemy obliczoną wartość ze znakiem minus.
W polu wpis do KPIR wybieramy pozostałe wydatki.
Odsetki naliczamy od kwoty, o jaką wcześniej korygowaliśmy koszt (z punktu 3).
Wyliczamy je od dnia zaliczenia wydatku w koszty do dnia, w którym okres jego używania przekroczył rok. Na zapłatę odsetek mamy czas 20 dnia miesiąca następującego po miesiącu, w którym upłynął rok.
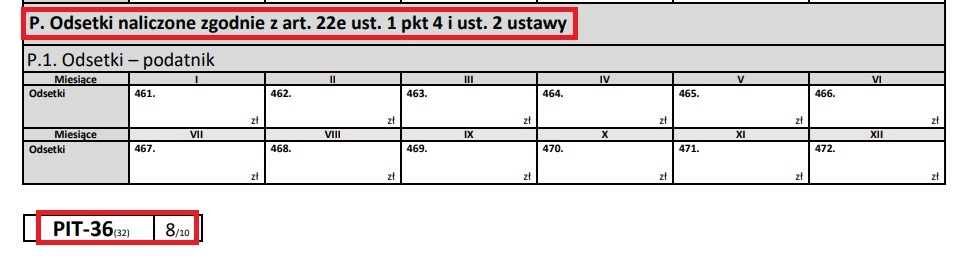
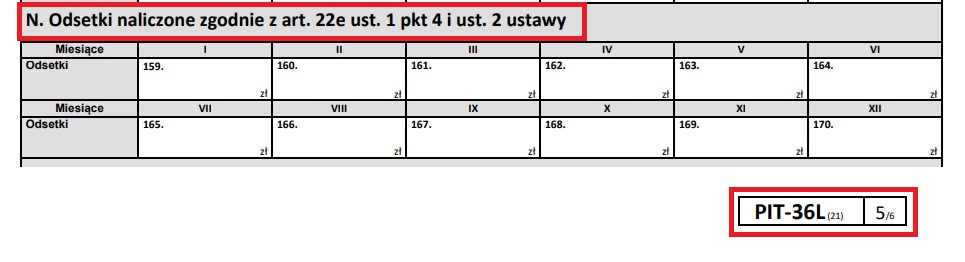
Odsetki te naliczane są według stawki odsetek za zwłokę od zaległości podatkowych obowiązującej w dniu zaliczenia składnika majątku do środków trwałych. Tak obliczoną kwotę wykazujemy dopiero w zeznaniu rocznym w części „Odsetki naliczone zgodnie z art. 22e ust. 1 pkt 4 i ust. 2 ustawy”.
Przykład 1
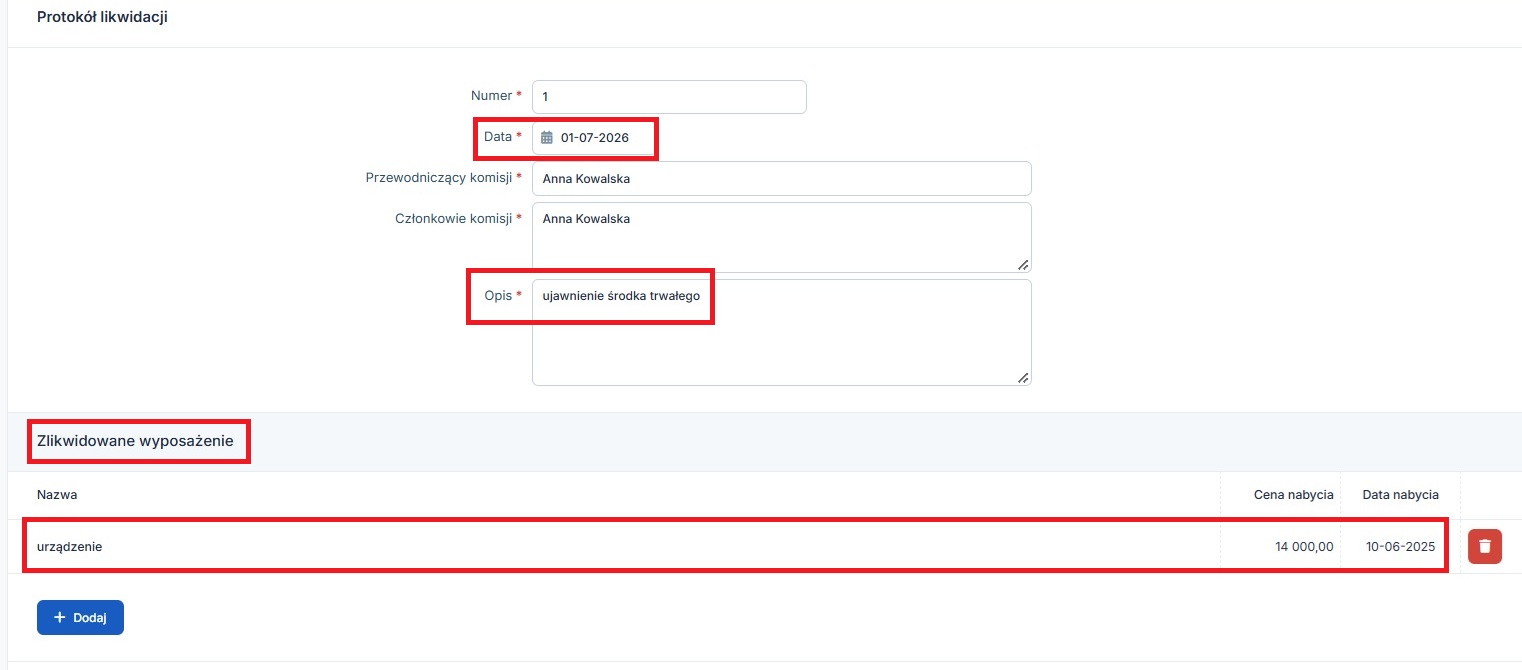
Podatnik zakupił 10 czerwca 2025 roku składnik majątku o wartości 14 000 zł. Został on wprowadzony do rejestru wyposażenia, gdyż planowano go używać krócej niż rok. Po upływie roku składnik majątku nadal był w firmie. W tej sytuacji podatnik ma obowiązek 1 lipca 2026 roku wykonać w serwisie następujące czynności:
Ważne! Czynności te wykonujemy w serwisie, będąc w miesiącu księgowym lipiec 2026.
- zakładka Majątek ➡ Rejestr wyposażenia ➡ Likwidacja.
- zakładka Majątek ➡ Rejestr środków trwałych ➡ Dodaj ➡ Dodanie środka trwałego.
- zakładka Wydatki ➡ Dodaj wydatek ➡ Dowód księgowy.
- wyliczone odsetki nie są wprowadzane do serwisu ifirma.pl. Odsetki te wykazujemy dopiero w zeznaniu rocznym (na PIT 36 (w wersji 32) będzie to część P, na PIT 36L (w wersji 21) będzie to część N).
Autor: Katarzyna Budzińska-Gałan – IFIRMA
Wszystkie zamieszczone treści mają charakter informacyjny i edukacyjny. Żadna treść nie stanowi wykładni prawa, opinii prawnej czy podatkowej. Instrukcje w głównej mierze skupiają się na podstawowych przypadkach i nie rozpatrują wszystkich potencjalnych możliwości.
Jeśli informacji jakich szukasz nie znalazłeś w naszej bazie wiedzy - zadzwoń do nas 71 769 55 15 lub porozmawiaj z konsultantem na czacie . Możesz też napisać maila na bok@ifirma.pl. BOK jest czynne od poniedziałku do piątku w godz. 9:00 – 20:00.
Popularne w kategorii:
Księgowość
- Sprzedaż środka trwałego w 2025 roku – wpływ na składkę zdrowotną
- Jak zaksięgować fakturę zaliczkową i końcową
- Własna działalność gospodarcza a najem prywatny – jak wygląda rozliczenie?
- Zaliczka na podatek dochodowy rozliczany liniowo – PIT-5L
- ZUS ZCNA – jak zgłosić do ubezpieczeń członka rodziny przedsiębiorcy?
Najnowsze w kategorii:
Księgowość