

1. PIT-11 – informacje ogólne
Początek roku to dla każdego przedsiębiorcy czas intensywnych rozliczeń z Urzędem Skarbowym. Jednym z najważniejszych dokumentów, o którym powinien pamiętać pracodawca do końca stycznia, jest PIT-11. To informacja o dochodach oraz pobranych zaliczkach na podatek dochodowy, którą jako płatnik masz obowiązek przekazać Urzędowi Skarbowemu oraz swoim pracownikom, którzy na podstawie tej deklaracji rozliczą swój roczny PIT-37/ PIT 36.
PIT-11 wystawiamy dla osób zatrudnionych m.in. na umowę o pracę, umowę zlecenie oraz umowę o dzieło.
Nawet jeśli Twój pracownik korzysta z Ulgi PIT dla młodych (zerowy PIT do 26. roku życia), wystawienie PIT-11 jest absolutnie niezbędne dla fiskusa. Urząd Skarbowy weryfikuje m.in. czy młody pracownik nie przekroczył rocznego limitu zwolnienia, który wynosi obecnie 85 528 zł przychodu, o którym mowa w naszym artykule.
Jeśli pracownik jest zatrudniony w kilku miejscach, sumaryczna kwota jego zarobków może przekroczyć ten próg – wtedy od nadwyżki zapłaci podatek. Bez Twojego PIT-11 systemy skarbowe nie byłyby w stanie tego sprawdzić, a pracownik nie mógłby poprawnie zatwierdzić swojego rozliczenia rocznego w usłudze Twój e-PIT.
Wyjątek: Nie wystawiasz PIT-11 dla małych umów zlecenie/dzieło (określonych kwotowo do 200 zł brutto), które są opodatkowane ryczałtem, więcej na ten temat tutaj.
Ważne terminy w 2027 roku:
1 lutego 2027 r. (ponieważ 31 stycznia 2027 wypada w niedzielę) – to termin na wysłanie deklaracji PIT-11 elektronicznie do Urzędu Skarbowego.
2. Koniec z wysyłką PIT-11 dla pracowników?
Obecnie trwają intensywne prace legislacyjne, które mają na celu uproszczenie procesu wysyłki PIT 11, która będzie kierowana tylko do Urzędu Skarbowego (poza kilkoma wyjątkami) , bez konieczności wysyłki formularza dla pracownika.
Jeśli przepisy wejdą w życie pracownicy tj. podatnicy będą mieli natychmiastowy dostęp do swojego PIT 11 po zalogowaniu do usługi Twój e-PIT (np. przez aplikację mObywatel lub Profil Zaufany). Więcej na ten temat znajdziesz tutaj.
3. Wysyłka PIT-11 według miejsca zamieszkania pracownika
Deklarację PIT-11 wysyłasz do urzędu skarbowego właściwego według miejsca zamieszkania pracownika. To najważniejsza zasada – przy PIT-11 dla pracownika kluczowy jest jego adres zamieszkania w ostatnim dniu roku podatkowego (lub w dniu zakończenia pracy, jeśli pracownik zakończył współpracę w trakcie roku) w serwisie IFIRMA będzie to Urząd Skarbowy wskazany w danych pracownika.
W serwisie IFIRMA to zakładka Firma → Pracownicy → Lista pracowników → Imię i nazwisko pracownika → Edytuj pracownika w części Adres zamieszkania (wykazywany na deklaracji PIT-11).
Zgodnie z przepisami ustawy o zasadach ewidencji i identyfikacji podatników i płatników, właściwość miejscową urzędu skarbowego dla osób fizycznych nieprowadzących działalności gospodarczej ustala się według miejsca zamieszkania w dniu składania deklaracji lub informacji podatkowej (np. formularza PIT-11). Za miejsce zamieszkania uznaje się miejscowość, w której dana osoba przebywa z zamiarem stałego pobytu i w której koncentruje się jej centrum interesów życiowych.
W związku z powyższym, w celu prawidłowego rozliczenia, należy kierować się następującymi zasadami:
- Aktualizacja danych przez pracownika: Pracownik ma obowiązek niezwłocznego poinformowania pracodawcy o każdej zmianie adresu zamieszkania.
- Wybór urzędu przy deklaracji PIT-11: Informację PIT-11 za dany rok podatkowy należy wysłać do urzędu skarbowego właściwego dla adresu zamieszkania pracownika, który jest aktualny w momencie sporządzania i wysyłki tej deklaracji (najczęściej w styczniu lub lutym roku następującego po roku podatkowym).
- Weryfikacja urzędu: Właściwy urząd dla konkretnej ulicy lub miejscowości zalecamy zweryfikować za pomocą oficjalnej, rządowej wyszukiwarki Ministerstwa Finansów na portalu podatki.gov.pl.
Pamiętaj, że jako spółka cywilna wysyłasz PIT-11 do urzędu skarbowego, pod który podlega Twój pracownik (ze względu na swój adres zamieszkania). W deklaracji jako płatnika wskazujesz dane spółki i jej NIP, a nie dane wspólników.
W działalności gospodarczej prowadzonej przez osobę fizyczną, jako płatnik składek na PIT -11 widnieje pracodawca osoba fizyczna. Natomiast PIT-11 jest wysyłany do właściwego miejscowo urzędu skarbowego pracownika.
4. Co zawiera PIT-11?
- Pełny obraz przychodów: Wykazujesz tu nie tylko podstawowe wynagrodzenie, ale wszystkie świadczenia, które pracownik otrzymał (premie, nagrody, ekwiwalenty czy świadczenia w naturze).
- Twoja rola jako poborcy podatków: Wskazujesz precyzyjną sumę zaliczek na podatek dochodowy, które obliczyłeś, potrąciłeś i w imieniu pracownika przelałeś do Urzędu Skarbowego.
- Deklarujesz koszty uzyskania przychodu (standardowe, podwyższone lub autorskie), które realnie obniżają podstawę opodatkowania Twojego zespołu, pozwalając im zapłacić niższy podatek końcowy.
- Bilans ZUS: To tu dokumentujesz wszystkie pobrane składki na ubezpieczenia społeczne oraz zdrowotne. Dzięki temu pracownik widzi, jaka część jego wynagrodzenia zasiliła system ubezpieczeń.
5. O czym powinieneś pamiętać jako płatnik?
Aby deklaracja PIT-11 została poprawnie wystawiona i nie wymagała późniejszych korekt, powinna opierać się na trzech solidnych fundamentach.
-
Kompletność rachunków i data faktycznej wypłaty wynagrodzenia.
Pamiętaj, że PIT-11 jest odzwierciedleniem rzeczywistych przepływów pieniężnych. Wykazujemy w nim wyłącznie te wynagrodzenia, które zostały fizycznie wypłacone lub postawione do dyspozycji pracownika w minionym roku kalendarzowym.
Obowiązuje tzw. zasada kasowa: Jeśli wynagrodzenie za grudzień wypłacasz do 10 stycznia nowego roku, nie wchodzi ono do obecnego PIT-11. Wynagrodzenie za grudzień, wypłacone w styczniu znajdzie się dopiero w PIT-11 przypisanym do roku, w którym pieniądze trafiły na konto pracownika.
-
Prawidłowa dokumentacja i opodatkowanie.
Podstawą do sporządzenia informacji są poprawnie wystawione rachunki , które posiadają datę opłacenia. PIT-11 dotyczy przychodów opodatkowanych na zasadach ogólnych (według skali podatkowej). To właśnie na ich podstawie jest tworzona baza danych dla formularza PIT-11.
-
Spójność z deklaracjami PIT-4R
Dane widniejące w rocznym PIT-11 powinny zgadzać się ze stanem faktycznym. Suma składek i dochodów powinna być spójna z wartościami, od których w ciągu roku naliczałeś i odprowadzałeś miesięczne zaliczki na podatek (PIT-4). Co do zasady dane zawarte na formularzach PIT-11 i PIT-4R powinny być spójne.
a. Wskazówka dla użytkowników IFIRMA
- Zgodność z listami płac: Zanim wyślesz PIT-11, porównaj sumy z sekcji E lub G (jeśli pracownika/ zleceniobiorcę obejmuje zwolnienie z PIT) z Kartą pracownika (dostępną w zakładce Firma → Pracownicy→ Karty pracowników → Imię i nazwisko pracownika). Kwoty powinny się ze sobą co do zasady zgadzać.
- Podpis elektroniczny: Jako pracodawca, będący osobą fizyczną wysyłasz PIT-11, w serwisie IFIRMA autoryzując go kwotą przychodu za rok ubiegły (jeśli wysyłasz jako osoba fizyczna).
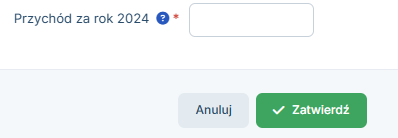
Podmioty niebędące osobami fizycznymi np. spółki cywilne przesyłają PIT-11 za pomocą opcji wyślij do urzędu. Pracownicy IFIRMA na podstawie upoważnień UPL-1 złożonych przez Użytkownika dokonują podpisu deklaracji.
- Weryfikacja merytoryczna: System IFIRMA technicznie przygotowuje dokument na podstawie Twoich wpisów, ale nie dokonuje weryfikacji merytorycznej- jest to rola Użytkownika. Jeśli masz wątpliwości, czy dany składnik wynagrodzenia (np. specyficzny dodatek lub odszkodowanie) powinien być opodatkowany, zweryfikuj to przed wysyłką do urzędu.


6. Generowanie PIT-11 w serwisie IFIRMA
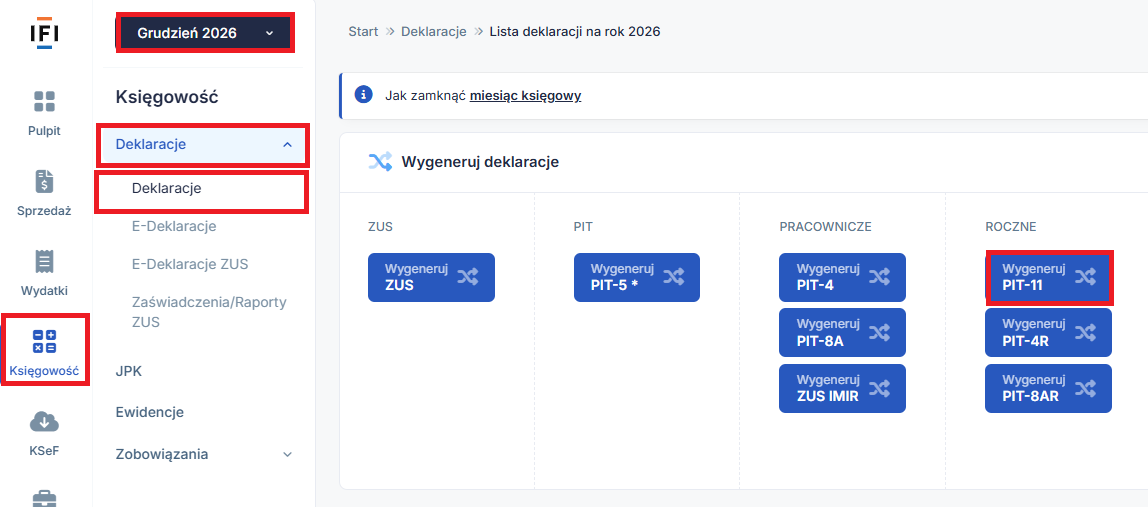
W celu wygenerowania rocznej deklaracji PIT-11 należy ustawić się w miesiącu księgowym grudzień i przejść do zakładki Księgowość ➡ Deklaracje ➡ Deklaracje. W kolejnym kroku należy wybrać ikonę wygeneruj PIT-11.

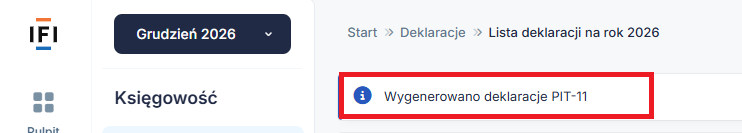
U góry pojawi się komunikat o wygenerowaniu deklaracji PIT-11

Ważne!
Aby deklaracja została poprawnie stworzona, konieczne jest wprowadzenie dat wypłaty wynagrodzenia w rachunku albo w zakładce Zobowiązania ➡ Wynagrodzenia.
Wygenerowana deklaracja za konkretnego pracownika pojawi się w części PIT-11 Pracownicy.
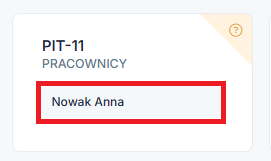

Ważne!
Gdy pracownik posiada wystawione i nieopłacone rachunki przy generowaniu deklaracji PIT-11 pojawi się poniższy komunikat.
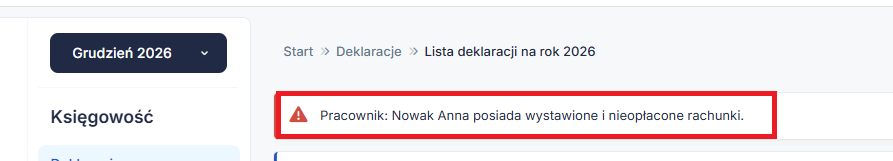

Po wybraniu imienia i nazwiska pracownika części PIT-11
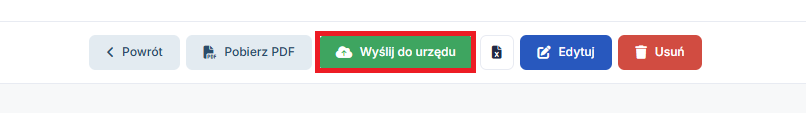
otworzy się roczna deklaracja danego pracownika. Celem wysyłki PIT-11 do Urzędu Skarbowego należy wybrać na dole strony zieloną ikonę Wyślij do urzędu.

Otworzy się okno, gdzie należy podać przychód, aby móc potwierdzić wysyłkę PIT-11
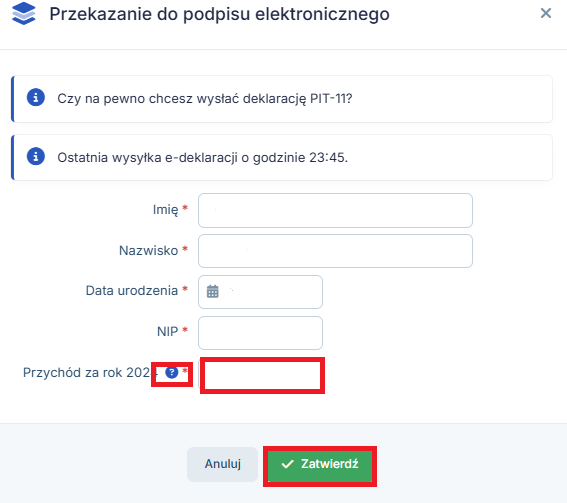

Pracodawca wysyłający deklaracje roczne pracowników za pośrednictwem serwisu IFIRMA będzie zobligowany do wprowadzenia w sekcji DANE AUTORYZUJĄCE kwoty przychodu z zeznania lub rocznego obliczenia podatku za rok poprzedzający np.
- pracodawca, który składał PIT-11 za pracownika za rok 2025 wskazywał w danych autoryzujących przychód z roku 2024,
- przedsiębiorca, który będzie składać PIT-11 za pracownika za rok 2026 będzie wskazywać przychód z roku 2025.
Uwaga!
Pod ikoną znaku zapytania ? zostały wskazane zeznania , z których należy wpisać kwotę przychodu. W przypadku kiedy przedsiębiorca złożył więcej niż jeden formularz, powinien wybrać jedno zeznanie i wskazać z odpowiedniego pola kwotę przychodu. Kwoty przychodu nie należy zaokrąglać, powinna być wykazana dokładnie w takiej wartości jaka została ujęta w zeznaniu.
7. Jak czytać PIT-11? Opis kluczowych pól dla pracodawcy
Poniższe zestawienie pomoże Ci zweryfikować poprawność deklaracji wygenerowanej w systemie IFIRMA na podstawie Twoich list płac i rachunków, które posiadają datę opłacenia. Najlepiej porównać kartę pracy danego pracownika z jego PIT-11.
a. DANE IDENTYFIKACYJNE SKŁADAJĄCEGO PIT-11


Generując deklaracje PIT-11 na naszej platformie, nie musisz zastanawiać się, którą opcję wybrać w części B polu 8. System robi to całkowicie automatycznie na podstawie formy prawnej firmy, jaką wskazałeś podczas konfiguracji swojego konta:
- Jeśli prowadzisz Jednoosobową Działalność Gospodarczą (JDG), program automatycznie zaznaczy opcję osoba fizyczna i w odpowiednie rubryki PIT-11 podstawi Twoje imię, nazwisko oraz datę urodzenia.
- Jeśli Twoja firma to np. spółka cywilna, system samoczynnie przestawi ten znacznik na składający niebędący osobą fizyczną i zamiast danych osobowych wpisze w deklaracji pełną nazwę spółki.
Dzięki tej automatyzacji masz pewność, że struktura pliku XML wysyłanego do Urzędu Skarbowego będzie w 100% poprawna, a deklaracja nie zostanie odrzucona przez bramkę Ministerstwa Finansów z powodu błędnego formatu danych identyfikacyjnych.
Części B (pole 8)
| Opcja w polu 8 | Kto musi ją wybrać? (Przykłady) | Jak prawidłowo wpisać nazwę w kolejnych polach? | Kluczowa uwaga |
|---|---|---|---|
| 1. składający niebędący osobą fizyczną |
|
Wpisuje się NIP firmy oraz jej pełną nazwę rejestrową (zgodną z CEIDG/KRS). Dla spółki cywilnej: Wpisujesz nazwę spółki wraz z nazwiskami wspólników, jeśli tak została zarejestrowana (np. „Jan Kowalski, Anna Nowak – Spółka Cywilna ABC”). |
Spółka cywilna jest pracodawcą! Mimo że tworzą ją osoby fizyczne, na gruncie podatkowym występuje jako podmiot zbiorowy. BŁĄD: Nigdy nie wpisuj tu danych tylko jednego wspólnika ani jego PESEL-u. |
| 2. osoba fizyczna (zaznaczona na zrzucie ekranu) |
|
Wpisuje się dane personalne właściciela: PESEL (lub NIP), nazwisko, pierwsze imię oraz datę urodzenia. | Płatnikiem jest konkretny człowiek prowadzący biznes. Nazwa handlowa firmy (np. „Bud-Max”) w tej opcji w ogóle nie pojawia się w sekcji danych identyfikacyjnych PIT-11. |
8. Sekcja E na PIT-11
Część E to najważniejsza sekcja formularza PIT-11, w której pracodawca szczegółowo wykazuje przychody, koszty, dochody oraz pobrane zaliczki na podatek zatrudnionych osób. Ponieważ ustawodawca podzielił ją na kilkanaście niezależnych wierszy w zależności od formy zatrudnienia i wieku pracownika, jej prawidłowe wypełnienie bywa dla pracodawcy sporym wyzwaniem.
Poniżej znajdziesz dokładną charakterystykę, szczegółowy opis oraz praktyczne wskazówki dla najważniejszych pól i pozycji wchodzących w skład Części E.
a. Przychody z umowy o pracę
To absolutna baza PIT-11, tutaj trafia większość wypłat dla Twoich pracowników zatrudnionych na etacie. Wykazuje się w nim przychody ze stosunku pracy (oraz pokrewnych) zwykłych pracowników – czyli osób, które ukończyły 26 rok życia, ale nie osiągnęli jeszcze wieku emerytalnego, bądź po prostu nie korzystają z żadnych specjalnych zwolnień podatkowych (jak ulga dla młodych, seniorów, rodzin 4+ czy powracających z zagranicy).
Dane do PIT-11 w przypadku umowy o pracę system generuje w pełni automatycznie. Warunkiem jest prawidłowe uzupełnienie w serwisie dat opłacenia na rachunkach pracowników (zakładka Księgowość → Zobowiązania → Wynagrodzenia) oraz wprowadzenie oświadczeń PIT-2 pracownika (zakładka Firma → Pracownicy → Lista pracowników → imię i nazwisko pracownika → PIT-2 do umowy o pracę). Na tej podstawie system sam pobiera kwoty przychodów, kosztów oraz zaliczek i automatycznie przypisuje je do odpowiednich pól formularza PIT 11.
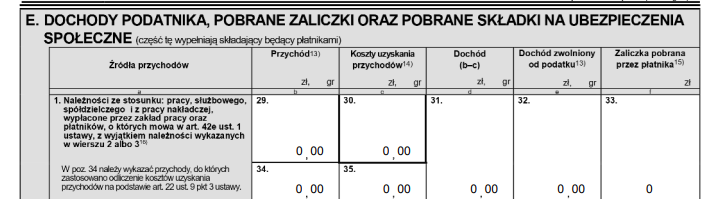

Jak prawidłowo wypełnić wiersz 1 (pola 29–35) w PIT-11?
| Numer pola | Nazwa pola w PIT-11 | Co wpisuje pracodawca (Płatnik)? | Kluczowa uwaga |
|---|---|---|---|
| 29 | Przychód (standardowy) | Podstawowe wynagrodzenie z etatu, premie, nagrody, ekwiwalenty czy wynagrodzenie chorobowe, do których stosuje się zwykłe koszty. | To tutaj trafia suma wszystkich wynagrodzeń brutto wypłaconych w danym roku kalendarzowym. |
| 30 | Koszty uzyskania przychodów | Standardowe pracownicze koszty kwotowe potrącone z pensji (np. podstawowe 250 zł lub podwyższone 300 zł miesięcznie). | Kwota nie może przekroczyć rocznego limitu dla jednego etatu (odpowiednio 3 000 zł lub 3 600 zł). |
| 34 | Przychód (autorski) | Przychód pracownika z tytułu praw autorskich (honorarium autorskie), od którego naliczano preferencyjne 50% koszty. | Dotyczy pracowników „w średnim wieku” (26–60/65 lat) wykonujących pracę twórczą z art. 22 ust. 9b ustawy o PIT. |
| 35 | Koszty uzyskania przychodów (50%) | Wartość 50% kosztów autorskich obliczona bezpośrednio od przychodu z pola 34. | Dla tej grupy pracowników roczny limit 50% kosztów autorskich wynosi 120 000 zł. |
| 31 | Dochód | Wynik czysto matematyczny: (Pole 29 + Pole 34) minus (Pole 30 + Pole 35). | Podstawa, od której (po ewentualnych odliczeniach składek) wylicza się ostateczny podatek pracownika. |
| 32 | Dochód zwolniony od podatku | Dochody zwolnione z opodatkowania na podstawie umów międzynarodowych o unikaniu podwójnego opodatkowania. | Pola tego używa się m.in. przy rozliczaniu pracowników oddelegowanych do pracy poza granicami Polski. |
| 33 | Pobrana zaliczka na podatek | Łączna suma zaliczek na podatek dochodowy (pobranych według skali 12% lub 32%), które pracodawca potrącił i wpłacił do US. | Kwota ta uwzględnia już pomniejszenia o kwotę wolną (np. 300 zł miesięcznie), jeśli pracownik złożył PIT-2. |
b. Opodatkowane przychody z etatu osób do 26 lat
Serwis automatycznie weryfikuje wiek pracownika na podstawie jego numeru PESEL wprowadzonego w danych pracownika (zakładka Firma → Pracownicy → Lista pracowników → imię i nazwisko pracownika → Dane pracownika).
Jeśli pracownik nie złożył wniosku o rezygnację z ulgi na PIT -2 (zakładka Firma → Pracownicy → Lista pracowników → imię i nazwisko pracownika → PIT 2 do umowy o pracę)
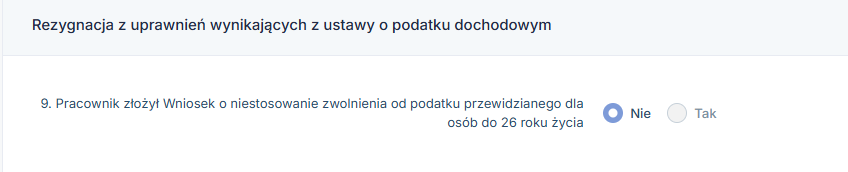

system automatycznie zaprzestaje pobierania zaliczek na podatek dochodowy aż do momentu przekroczenia limitu przychodów (85 528 zł w roku podatkowym) lub ukończenia 26 lat.
W efekcie system sam rozdziela przychody młodego pracownika i wpisuje kwoty objęte zwolnieniem do sekcji G formularza PIT-11, a ewentualne przychody po przekroczeniu limitu lub wieku – do standardowej sekcji E.
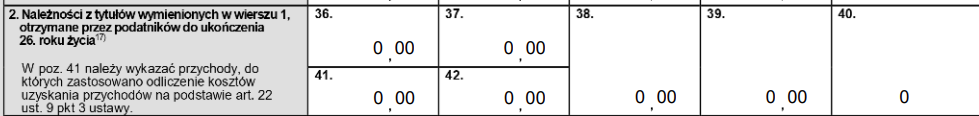

W polach 36–42 nie wpisuje się zarobków objętych ulgą PIT do kwoty 85 528 zł. (te idą do części G). Tutaj wpisuje się wyłącznie przychody opodatkowane młodego pracownika.
Dzieje się tak najczęściej w dwóch przypadkach:
- Pracownik zarobił w ciągu roku więcej niż wynosi limit 85 528 zł – wtedy w tym wierszu wykazuje się wyłącznie nadwyżkę ponad ten limit.
- Pracownik złożył pisemny wniosek o niepobieranie ulgi dla młodych w trakcie roku (np. wiedząc, że dorabia w kilku miejscach i obawia się dopłaty podatku w rozliczeniu rocznym).
Jak prawidłowo wypełnić wiersz 2 (pola 36–42) w PIT-11?
| Numer pola | Nazwa pola w PIT-11 | Co wpisuje pracodawca (Płatnik)? | Kluczowa uwaga |
|---|---|---|---|
| 36 | Przychód (standardowy) | Opodatkowany przychód z etatu młodego pracownika (np. pensja, premie, nadgodziny), do którego stosuje się zwykłe koszty (250/300 zł). | Wpisujesz tu tylko nadwyżkę ponad limit 85 528 zł lub zarobki po rezygnacji pracownika z ulgi. |
| 37 | Koszty uzyskania przychodów | Standardowe koszty kwotowe (np. 250 zł miesięcznie) potrącone od przychodu z pola 36. | Koszty te stosuje się proporcjonalnie tylko do miesięcy, w których przychód był opodatkowany. |
| 41 | Przychód (autorski) | Opodatkowany przychód młodego pracownika z tytułu praw autorskich (np. honorarium za kod, grafikę, teksty). | Dotyczy wyłącznie branż z art. 22 ust. 9b ustawy o PIT, gdzie wydzielono honorarium autorskie. |
| 42 | Koszty uzyskania przychodów (50%) | Wartość 50% kosztów autorskich obliczona od przychodu wykazanego w polu 41. | Koszty autorskie (zwolnione i opodatkowane) mają roczny limit 120 000 zł. |
| 38 | Dochód | Matematyczny wynik: (Pole 36 + Pole 41) minus (Pole 37 + Pole 42). | Jest to całkowity dochód do opodatkowania z tego wiersza. Wylicza go automatycznie program IFIRMA. |
| 39 | Dochód zwolniony od podatku | Dochód zwolniony na podstawie umów międzynarodowych o unikaniu podwójnego opodatkowania. | Wypełniane rzadko, głównie przy specyficznych oddelegowaniach pracownika za granicę. |
| 40 | Pobrana zaliczka na podatek | Suma zaliczek na podatek dochodowy (np. 12% lub 32%) faktycznie pobranych z pensji pracownika od przychodów z tego wiersza. | Odprowadzona do US zaliczka od nadwyżki ponad limit ulgi lub od całości, jeśli pracownik złożył wniosek o pobieranie podatku. |
Ważne!
Jeśli Twój pracownik nie ukończył 26 lat, zarobił w ciągu roku mniej niż 85 528 zł i nie rezygnował z ulgi dla młodych, cały ten wiersz (pola 36–42) pozostanie pusty lub będzie wynosić 0,00.
Wszystkie jego przychody wykazujesz wtedy w Części G formularza PIT-11 (Przychody zwolnione od podatku). Wiersz drugi wypełniasz tylko dla przychodów, od których realnie trzeba było naliczyć i pobrać podatek dochodowy.
c. Przychody po osiągnięciu wieku emerytalnego
Serwis automatycznie identyfikuje moment osiągnięcia przez pracownika wieku emerytalnego na podstawie jego numeru PESEL i płci (zakładka Firma → Pracownicy → Lista pracowników → imię i nazwisko pracownika → Dane pracownika).
Aby firma mogła zaniechać poboru zaliczek na podatek w ramach ulgi dla pracujących seniorów (więcej na temat ulgi dla seniora można dowiedzieć się tutaj), zatrudniony musi zadeklarować na piśmie, że kwalifikuje się do tego zwolnienia. Taki wniosek – składany najczęściej na formularzu PIT-2 – pracownik może przedłożyć płatnikowi w wybranym przez siebie czasie. Po jego otrzymaniu, pracodawca jest zobligowany do uwzględnienia preferencji podatkowej w terminie nie dłuższym niż od następnego miesiąca kalendarzowego.
Jeśli pracownik złożył oświadczenie o stosowaniu ulgi dla seniora (np. w PIT-2
Firma → Pracownicy → Lista pracowników → imię i nazwisko pracownika → PIT 2 do umowy o pracę)
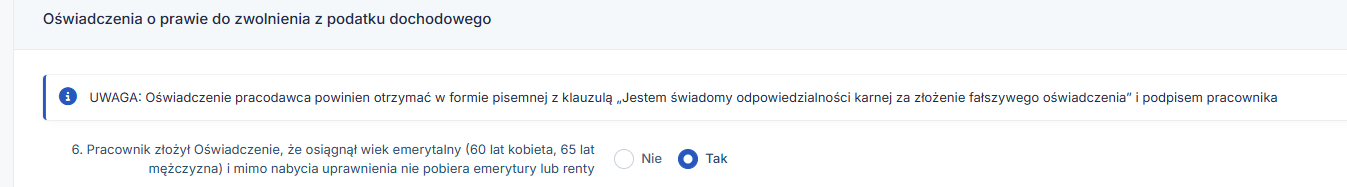

system od dnia spełnienia warunków nalicza wynagrodzenie bez zaliczek na podatek i automatycznie wykazuje te kwoty (do limitu 85 528 zł) w części G formularza PIT-11.
W przypadku braku takiego oświadczenia lub po przekroczeniu rocznego limitu ulgi, serwis automatycznie nalicza podatek, a przychody uzyskane od dnia urodzin pracownika przypisuje do specjalnego wiersza 3 w części E formularza PIT-11 (dedykowanego dla opodatkowanych przychodów pracowników w wieku emerytalnym)
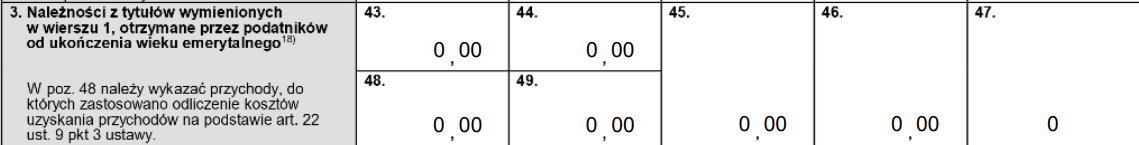

Jak prawidłowo wypełnić wiersz 3 (pola 43–49) w PIT-11?
| Numer pola | Nazwa pola w PIT-11 | Co wpisuje pracodawca (Płatnik)? | Kluczowa uwaga |
|---|---|---|---|
| 43 | Przychód (standardowy) | Opodatkowany przychód z umowy o pracę uzyskany przez pracownika od dnia osiągnięcia wieku emerytalnego. | Wpisujesz tu tylko nadwyżkę ponad limit 85 528 zł lub całość pensji seniora, który pobiera emeryturę i płaci podatek. |
| 44 | Koszty uzyskania przychodów | Pracownicze koszty kwotowe (np. 250 zł lub 300 zł miesięcznie) potrącone od przychodu z pola 43. | Dotyczą wyłącznie okresu i wypłat, od których płatnik faktycznie naliczał i pobierał zaliczki na podatek. |
| 48 | Przychód (autorski) | Opodatkowany przychód pracującego seniora z tytułu praw autorskich, do którego stosuje się koszty 50%. | Stosowane, gdy starszy pracownik (np. doświadczony inżynier czy architekt) po osiągnięciu wieku emerytalnego nadal tworzy dzieła autorskie. |
| 49 | Koszty uzyskania przychodów (50%) | Wartość preferencyjnych 50% kosztów uzyskania przychodów wyliczona od kwoty z pola 48. | Pamiętaj, że ulga dla seniora oraz koszty autorskie sumują się i dzielą wspólny limit roczny. Ustawa o PIT (art. 22 ust. 9aa) wprowadza zasadę, że suma przychodów zwolnionych w ramach ulgi dla seniora (do 85 528 zł) oraz zastosowanych autorskich 50% KUP nie może przekroczyć 120 000 zł rocznie. Oznacza to, że przy pełnym wykorzystaniu ulgi dla seniora, maksymalne koszty autorskie, jakie pracodawca może odliczyć, to dokładnie 34 472 zł (120 000 zł – 85 528 zł) |
| 45 | Dochód | Wynik matematycznego działania programu płacowego: (Pole 43 + Pole 48) minus (Pole 44 + Pole 49). | Reprezentuje czysty dochód do opodatkowania uzyskany przez seniora w tym konkretnym wierszu. |
| 46 | Dochód zwolniony od podatku | Część dochodu pracownika zwolniona z opodatkowania na podstawie międzynarodowych umów o unikaniu podwójnego opodatkowania. | Dotyczy najczęściej seniorów realizujących zadania lub kontrakty na oddelegowaniu zagranicznym. |
| 47 | Pobrana zaliczka na podatek | Łączna kwota zaliczek na podatek (12% lub 32%), które pracodawca faktycznie pobrał z wynagrodzenia seniora od kwot z wiersza 3. | Wykazujesz tu podatek odprowadzony do urzędu od nadwyżki ponad limit ulgi lub od całości opodatkowanej pensji. |
Ważne!
Należy śledzić dokładny moment osiągnięcia wieku emerytalnego przez pracownika (dzień 60 lub 65 urodzin).
- Wszystkie opodatkowane przychody pracownika uzyskane przed dniem urodzin (nawet w tym samym roku) muszą trafić do wiersza 1 (zwykli pracownicy).
- Do wiersza 3 trafiają wyłącznie te opodatkowane kwoty, które zostały wypłacone w dniu urodzin lub po tym dniu. Złe przypisanie kwot do wierszy wywoła błąd przy weryfikacji deklaracji przez system Ministerstwa Finansów
d. Umowy o dzieło i powołania (bez zleceń)
Dla umów o dzieło kluczowe jest prawidłowe określenie kosztów uzyskania przychodu (standardowe 20% lub autorskie 50%) bezpośrednio na rachunku w serwisie. Dodatkowo, jeśli wykonawca złożył oświadczenie PIT-2, użytkownik musi zaznaczyć odpowiednią opcję na profilu wykonawcy dzieła, wskazując wielkość kwoty zmniejszającej podatek.
Po zatwierdzeniu opłaconego rachunku serwis automatycznie oblicza zaliczkę na podatek z uwzględnieniem ulgi z PIT-2. Na koniec roku system importuje te dane do PIT 11 i wykazuje przychody oraz koszty w sekcji E w wierszu dedykowanym działalności wykonywanej osobiście, natomiast kwotę faktycznie pobranych (i ewentualnie pomniejszonych przez PIT-2) zaliczek wpisuje w odpowiedniej kolumnie tego samego wiersza.


Jak prawidłowo wypełnić wiersz 5 (pola 54–57) w PIT-11?
e. Umowy Zlecenie powyżej 26 r.ż
Dla umów cywilnoprawnych kluczowe jest oznaczenie w serwisie statusu ubezpieczeń zleceniobiorcy oraz zaznaczenie właściwych kosztów uzyskania przychodu (np. 20% lub 50%).
Po zatwierdzeniu opłaconego rachunku serwis automatycznie oblicza zaliczkę na podatek z uwzględnieniem ulgi z PIT-2. Na koniec roku system importuje te dane do PIT 11 i wykazuje przychody oraz koszty w sekcji E w wierszu dedykowanym dla umowy zlecenie, natomiast kwotę faktycznie pobranych (i ewentualnie pomniejszonych przez PIT-2) zaliczek wpisuje w odpowiedniej kolumnie tego samego wiersza.


Wiersz 6 w Części E (pola 58–61) formularza PIT-11 to jedna z najczęściej wypełnianych sekcji w polskich firmach. Dotyczy ona przychodów z umów zlecenie (oraz innych umów o podobnym charakterze, np. umów agencyjnych z art. 13 pkt 8 ustawy o PIT) zawartych ze typowymi zleceniobiorcami.
Mówiąc typowy zleceniobiorca, mamy na myśli osobę, która:
- Ukończyła 26. rok życia (nie przysługuje jej ulga dla młodych).
- Nie osiągnęła jeszcze wieku emerytalnego
Jej zarobki podlegają standardowemu opodatkowaniu na zasadach ogólnych.
Jak prawidłowo wypełnić wiersz 6 (pola 58–61) w PIT-11?
| Numer pola | Nazwa pola w PIT-11 | Co wpisuje pracodawca (Płatnik)? | Kluczowa uwaga |
|---|---|---|---|
| 58 | Przychód | Wynagrodzenie brutto z tytułu wykonywanych umów zlecenie (wraz z ewentualnymi zwrotami kosztów podróży czy dodatkami). | W tym polu wykazujesz przychód brutto, czyli przed pomniejszeniem go o składki ZUS finansowane przez zleceniobiorcę. |
| 59 | Koszty uzyskania przychodów | Zastosowane koszty uzyskania przychodu – w przypadku umów zlecenie są to najczęściej standardowe 20%. | Ważne: Koszty 20% oblicza się od przychodu pomniejszonego uprzednio o potrącone w tym miesiącu składki na ubezpieczenia społeczne (emerytalne, rentowe, chorobowe). |
| 60 | Dochód | Wynik wyliczenia programu: przychód minus koszty uzyskania (Pole 58 minus Pole 59). | Reprezentuje czysty dochód z umów zlecenie stanowiący bezpośrednią podstawę do naliczenia podatku. |
| 61 | Pobrana zaliczka na podatek | Łączna suma zaliczek na podatek dochodowy (zwykle 12%), które płatnik faktycznie potrącił z wynagrodzenia zleceniobiorcy. | Od 2023 roku przy umowach zlecenie pracodawca może pomniejszać zaliczki o kwotę wolną (np. 300 zł miesięcznie), jeśli zleceniobiorca złożył formularz PIT-2. |
f. Opodatkowane zlecenia do 26 r.ż.
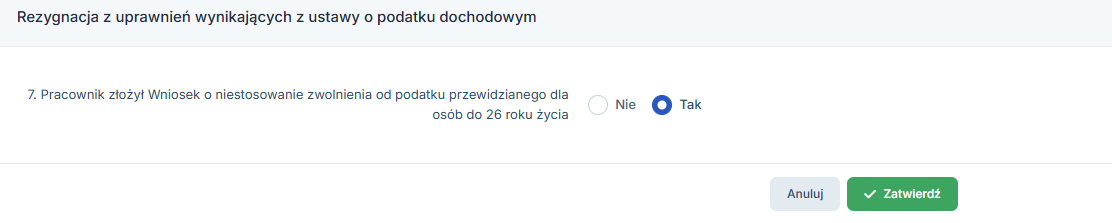
Jeśli młody zleceniobiorca złożył wniosek o niestosowanie ulgi dla młodych
(zakładka Firma → Pracownicy → Lista pracowników → imię i nazwisko pracownika → PIT 2 do umowy o zlecenie)
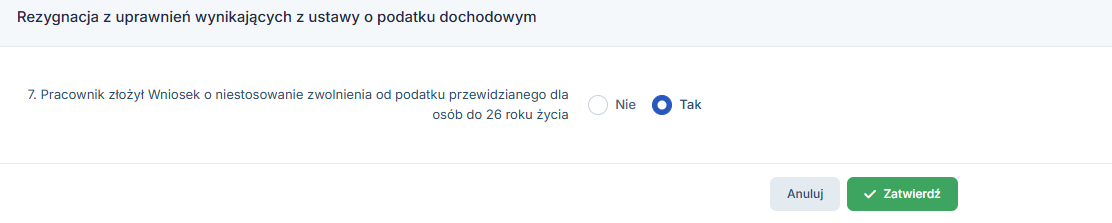

lub jego przychody w ciągu roku przekroczyły próg 85 528 zł, serwis automatycznie nalicza podatek od jego wynagrodzenia.
Od tego momentu system zaczyna standardowo pobierać zaliczki na podatek dochodowy od generowanych rachunków. Jeśli dodatkowo zleceniobiorca złożył PIT-2, serwis uwzględni przy wyliczeniach kwotę zmniejszającą podatek.
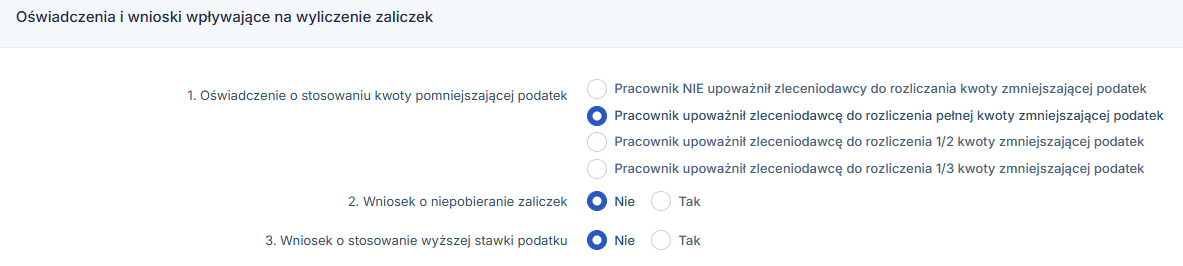

Jeśli zleceniobiorca korzystał w trakcie roku z ulgi PIT dla młodych, potem to się zmieniło, serwis automatycznie dzieli przychody takiego pracownika na dwie części. Pierwsza część (do limitu 85 528 zł) jest zwolniona z podatku system wykazuje ją automatycznie w sekcji G. Z kolei przychody opodatkowane (np. po przekroczeniu limitu 85 528 zł) wraz z pobranymi zaliczkami na podatek serwis kieruje automatycznie do odpowiedniego wiersza w sekcji E (działalność wykonywana osobiście).


Wiersz 7 odnosi się do opodatkowanych należności z umów zlecenie, które otrzymali młodzi pracownicy do ukończenia 26. roku życia.
Podobnie jak w przypadku etatu (wiersz 2), ten wiersz wypełnia się wyłącznie wtedy, gdy od umowy zlecenie młodego człowieka płatnik musiał zacząć pobierać podatek dochodowy. Kwoty pojawią się tu w dwóch sytuacjach:
- Młody zleceniobiorca przekroczył w ciągu roku roczny limit ulgi dla młodych (85 528 zł) – wtedy w tym miejscu wykazuje się tylko opodatkowaną nadwyżkę ponad ten limit.
- Zleceniobiorca złożył do kadr pisemny wniosek o niestosowanie zwolnienia od podatku w trakcie roku (ponieważ np. dorabia w kilku miejscach i chce uniknąć dopłaty w zeznaniu rocznym), należy go wówczas w serwisie zaznaczyć na PIT-2.
Jak prawidłowo wypełnić wiersz 7 (pola 62–65) w PIT-11?
| Numer pola | Nazwa pola w PIT-11 | Co wpisuje pracodawca (Płatnik)? | Kluczowa uwaga |
|---|---|---|---|
| 62 | Przychód | Opodatkowany przychód z umowy zlecenie uzyskany przez osobę do 26. roku życia (nadwyżka ponad limit lub zarobek po rezygnacji z ulgi). | Wartość brutto, czyli przed odliczeniem składek ZUS finansowanych przez zleceniobiorcę. |
| 63 | Koszty uzyskania przychodów | Zastosowane koszty uzyskania przychodów (najczęściej 20%), wyliczone proporcjonalnie od przychodu z pola 62. | Pamiętaj, że koszty 20% oblicza się od przychodu pomniejszonego najpierw o składki społeczne potrącone w danym miesiącu. |
| 64 | Dochód | Wynik czysto matematyczny wyliczony przez program płacowy: przychód minus koszty (Pole 62 minus Pole 63). | Stanowi bezpośrednią podstawę, od której oblicza się należną zaliczkę na podatek dochodowy. |
| 65 | Pobrana zaliczka na podatek | Łączna kwota zaliczek na podatek dochodowy, którą płatnik realnie pobrał z wynagrodzenia młodego zleceniobiorcy i odprowadził do US. | Odnosi się wyłącznie do zaliczek potrąconych od opodatkowanej części ujętej w polu 62. |
g. Opodatkowane zlecenia seniorów


Wiersz 8 w Części E (pola 66–69) formularza PIT-11 odnosi się do należności z tytułu umów zlecenie, które otrzymali pracownicy po osiągnięciu wieku emerytalnego (kobiety 60+, mężczyźni 65+).
Podobnie jak przy etacie dla seniorów (wiersz 3), ta sekcja służy do wykazania wyłącznie tych przychodów z umów zlecenie, od których pracodawca pobrał podatek dochodowy. Kwoty pojawią się tu w dwóch sytuacjach:
- Pracujący senior przekroczył w ciągu roku limit zwolnienia podatkowego (85 528 zł) w ramach tzw. Ulgi dla Seniora – wtedy wpisuje się tu samą nadwyżkę.
- Zleceniobiorca nie złożył oświadczenia o stosowaniu Ulgi dla Seniora (ponieważ np. pobiera już jednocześnie emeryturę – co wyklucza prawo do tej ulgi) i jego zarobki były opodatkowane od pierwszej złotówki.
| Numer pola | Nazwa pola w PIT-11 | Co wpisuje pracodawca (Płatnik)? | Kluczowa uwaga dla działu HR |
|---|---|---|---|
| 66 | Przychód | Opodatkowany przychód z umowy zlecenie uzyskany przez seniora od dnia osiągnięcia wieku emerytalnego (60 lat dla kobiet / 65 lat dla mężczyzn). | Wartość brutto, czyli przed pomniejszeniem o składki ZUS finansowane przez zleceniobiorcę. |
| 67 | Koszty uzyskania przychodów | Zastosowane koszty uzyskania przychodów (najczęściej 20%), wyliczone proporcjonalnie od przychodu z pola 66. | Koszty 20% oblicza się od przychodu pomniejszonego o składki na ubezpieczenia społeczne potrącone z pensji seniora w tym miesiącu. |
| 68 | Dochód | Wynik czysto matematyczny wyliczony przez program płacowy: przychód minus koszty (Pole 66 minus Pole 67). | Jest to dochód do opodatkowania z umów zlecenie dla seniorów stanowiący podstawę naliczenia podatku. |
| 69 | Pobrana zaliczka na podatek | Łączna kwota zaliczek na podatek dochodowy (zwykle 12%), którą płatnik faktycznie potrącił z wynagrodzenia pracującego seniora. | Uwzględnia zaliczki odprowadzone do US od nadwyżki ponad limit ulgi lub od całości opodatkowanej pensji z tego wiersza. |
Ważne!
Płatnik powinien bardzo skrupulatnie pilnować daty urodzin seniora.
- Wszystkie opodatkowane przychody z umów zlecenie wypłacone przed dniem 60 lub 65 urodzin zleceniobiorcy muszą trafić do wiersza 6 (standardowe zlecenia).
- Do wiersza 8 mogą trafić wyłącznie kwoty postawione do dyspozycji seniora w dniu jego urodzin lub po tym dniu.
Wrzucenie wszystkich wypłat z całego roku do jednego wiersza skutkuje tym, że będzie nieprawidłowe i będzie wymagało korekty.
h. Prawa autorskie i inne
Wygenerowana automatycznie deklaracja nie będzie zawierała specyficznego rozbicia na koszty autorskie. Serwis został jednak zaprojektowany tak, aby dać użytkownikowi pełną elastyczność – po wygenerowaniu dokumentu można samodzielnie i ręcznie edytować poszczególne pola formularza na ekranie. Dzięki temu każdy pracodawca może bez problemu dopasować kwoty kosztów, dochodu czy podatku w sekcji E do swojej indywidualnej sytuacji i specyfiki zatrudnienia przed ostatecznym zapisaniem i wysyłką deklaracji.


Wiersz 9 w Części E (pola 70–74) formularza PIT-11 odnosi się do przychodów z praw autorskich i innych praw majątkowych, o których mowa w art. 18 ustawy o PIT.
Dla pracodawcy ten wiersz jest wyjątkowy. W przeciwieństwie do poprzednich sekcji (gdzie prawa autorskie były tylko elementem etatu lub zlecenia), wiersz 9 dotyczy czystych umów o przeniesienie praw autorskich lub licencyjnych, które nie były powiązane ze stosunkiem pracy ani umową zlecenie. Co niezwykle ważne – od tych przychodów nie nalicza się i nie odprowadza składek ZUS (zarówno społecznych, jak i zdrowotnej).
Jak prawidłowo wypełnić wiersz 9 (pola 70–74) w PIT-11?
| Numer pola | Nazwa pola w PIT-11 | Co wpisuje pracodawca (Płatnik)? | Kluczowa uwaga dla działu HR |
|---|---|---|---|
| 70 | Przychód (ogólny) | Łączny przychód brutto z tytułu praw autorskich i praw pokrewnych, od którego naliczano jakiekolwiek koszty uzyskania. | Trafia tu cała wartość wypłaconych honorariów autorskich z samodzielnych umów o przeniesienie praw. |
| 73 | Przychód (koszty preferencyjne) | Część przychodu z pola 70, do której pracodawca zastosował koszty 50% (rzadziej 20% np. przy niektórych licencjach). | To pole służy fiskusowi do kontrolowania, czy podatnik nie przekroczył rocznego limitu kosztów autorskich. |
| 74 | Koszty uzyskania przychodów | Faktyczna wartość kosztów uzyskania przychodów (najczęściej 50 % wyliczone bezpośrednio z kwoty w polu 73). | Ponieważ od tych umów nie ma składek ZUS, 50% liczy się wprost od kwoty brutto z pola 73. |
| 71 | Dochód | Wynik czysto matematyczny: Przychód ogólny minus koszty uzyskania (Pole 70 minus Pole 74). | Stanowi czystą podstawę opodatkowania, od której program nalicza zaliczkę na podatek. |
| 72 | Pobrana zaliczka na podatek | Kwota zaliczki na podatek dochodowy (z reguły 12%), którą płatnik faktycznie potrącił i odprowadził do Urzędu Skarbowego. | Przy czystych prawach autorskich płatnik nie może pomniejszać zaliczki o kwotę wolną (300 zł z PIT-2) – to prawo przysługuje tylko przy etacie i zleceniach. |
i. Opodatkowane praktyki i staże po 26 r.ż.
Serwis nie wspiera obecnie automatycznego rozliczania oraz generowania deklaracji dla umów o praktyki absolwenckie oraz staże uczniowskie realizowane przez osoby, które ukończyły 26. rok życia (od których należy standardowo pobierać podatek).
Przychody z tego tytułu nie zostaną automatycznie uzupełnione w formularzu. Podobnie jak w przypadku praw autorskich, serwis umożliwia jednak pełną, samodzielną edycję pól wygenerowanego dokumentu na ekranie. Użytkownik może ręcznie dopisać kwoty przychodów oraz pobranych zaliczek na podatek z tytułu stażu lub praktyk i całkowicie dopasować deklarację do indywidualnej sytuacji podatnika bezpośrednio przed jej wysyłką do urzędu skarbowego.


Wiersz 10 w Części E (pola 75–77) formularza PIT-11 służy do wykazywania opodatkowanych przychodów z tytułu praktyk absolwenckich lub staży uczniowskich.
Ta sekcja dotyczy wyłącznie osób, które ukończyły 26. rok życia. To tutaj płatnik wykazuje środki wypłacone starszym praktykantom i stażystom, od których w trakcie roku pobierał standardowe zaliczki na podatek dochodowy (na zasadach ogólnych).
Jak prawidłowo wypełnić wiersz 10 (pola 75–77) w PIT-11?
| Numer pola | Nazwa pola w PIT-11 | Co wpisuje pracodawca (Płatnik)? | Kluczowa uwaga dla działu HR |
|---|---|---|---|
| 75 | Przychód | Wynagrodzenie brutto z tytułu umowy o praktykę absolwencką lub staż uczniowski wypłacone osobie powyżej 26. roku życia. | Przy tych umowach nie nalicza się i nie potrąca składek na ubezpieczenia społeczne i zdrowotne ZUS. |
| 76 | Dochód | Wynik matematyczny przepisywany automatycznie z pola przychodu (Pole 75 równa się Polu 76). | Wynika to z faktu, że przy standardowych praktykach i stażach ustawodawca nie przewidział kosztów uzyskania przychodów (koszty = 0 zł). |
| 77 | Pobrana zaliczka na podatek | Kwota zaliczki na podatek dochodowy (12%), którą płatnik faktycznie potrącił z wynagrodzenia praktykanta i odprowadził do US. | Od przychodów z praktyk i staży płatnik nie może pomniejszać zaliczek o kwotę wolną (300 zł z PIT-2) – ta preferencja tu nie obowiązuje. |
Ważne!
W przypadku praktyk i staży kluczowym kryterium podziału dla kadr jest wiek stażysty.
- W opisywanym przez nas wierszu 10 wykazujesz wyłącznie opodatkowane przychody osób po 26. roku życia.
- Jeżeli natomiast firma zatrudnia młodego stażystę (praktyka/staż do 26. roku życia), jego przychód co do zasady wpada w zwolnienie z podatku (Część G). Jednak gdy taki młody stażysta złoży wniosek o pobieranie zaliczek lub przekroczy limit ulgi, jego opodatkowane zarobki musisz wpisać linijkę niżej – do wiersza 11 (pola 78–80). Pomylenie tych dwóch wierszy to natychmiastowy błąd weryfikacji wieku podatnika w systemie skarbowym.
j. Stażyści/ praktyki absolwenckie do 26 r.ż. (z podatkiem)
Serwis nie wspiera obecnie automatycznego rozliczania oraz generowania deklaracji dla umów o praktyki absolwenckie oraz staże uczniowskie realizowane przez osoby, które nie ukończyły 26. roku życia.
Przychody z tego tytułu nie zostaną automatycznie uzupełnione w formularzu. Podobnie jak w przypadku praw autorskich, serwis umożliwia jednak pełną, samodzielną edycję pól wygenerowanego dokumentu na ekranie. Użytkownik może ręcznie dopisać kwoty przychodów oraz pobranych zaliczek na podatek z tytułu stażu lub praktyk i całkowicie dopasować deklarację do indywidualnej sytuacji podatnika bezpośrednio przed jej wysyłką do urzędu skarbowego.


Wiersz 11 w Części E (pola 78–80) formularza PIT-11 to bezpośrednie dopełnienie poprzedniej sekcji. Dotyczy on przychodów z praktyk absolwenckich oraz staży uczniowskich, ale wypłacanych podatnikom do ukończenia 26. roku życia.
Podobnie jak w przypadku innych wierszy dedykowanych młodym pracownikom (np. wiersz 2 czy wiersz 7), sekcja ta służy do wykazania wyłącznie tych przychodów stażysty, od których pracodawca musiał pobrać podatek. Kwoty pojawią się w polach 78–80 tylko w dwóch przypadkach:
- Młody stażysta zarobił globalnie w ciągu roku więcej niż wynosi limit ulgi dla młodych (85 528 zł) – wtedy w tym wierszu płatnik wykazuje wyłącznie opodatkowaną nadwyżkę ponad tę kwotę.
- Stażysta złożył do kadr pisemny wniosek o niepobieranie ulgi dla młodych w trakcie roku (np. ze względu na równoległe zatrudnienie w innej firmie).
Jak prawidłowo wypełnić wiersz 11 (pola 78–80) w PIT-11?
| Numer pola | Nazwa pola w PIT-11 | Co wpisuje pracodawca (Płatnik)? | Kluczowa uwaga dla działu HR |
|---|---|---|---|
| 78 | Przychód | Opodatkowany przychód młodego stażysty (do 26. r.ż.) z tytułu praktyk absolwenckich lub staży uczniowskich (nadwyżka ponad limit lub zarobek po rezygnacji z ulgi). | Pamiętaj, że od tych przychodów (podobnie jak w wierszu 10) nie nalicza się i nie odprowadza składek ZUS (społecznych ani zdrowotnej). |
| 79 | Dochód | Kwota przepisywana automatycznie z pola przychodu (Pole 79 jest równe Polu 78). | Wynika to z faktu, że przy umowach o praktykę absolwencką i staż uczniowski ustawodawca nie przewidział kosztów uzyskania przychodów (koszty = 0 zł). |
| 80 | Pobrana zaliczka na podatek | Łączna kwota zaliczek na podatek dochodowy (12%), którą płatnik faktycznie potrącił z wynagrodzenia młodego stażysty i odprowadził do US. | Odnosi się wyłącznie do zaliczek potrąconych od opodatkowanej części ujętej w polu 78. |
Ważne!
jeśli w polach 78, 79 widnieje 0,00, a w polu 80 widnieje 0, oznacza to, że:
- Młody stażysta/praktykant przez cały rok w pełni korzystał z zerowego PIT (ulgi dla młodych).
- Jego łączne przychody ze wszystkich umów objętych ulgą w Twojej firmie nie przekroczyły limitu 85 528 zł.
W takiej sytuacji całe jego wynagrodzenie z tytułu stażu lub praktyk musisz zaraportować w Części G (Przychody zwolnione od podatku), a wiersz 11 w Części E pozostawić wyzerowany.
k. Zasiłki macierzyńskie w PIT-11
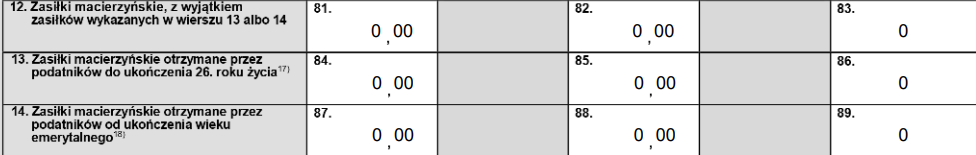
Zasiłki związane z rodzicielstwem ( Sekcja E, wiersze 12-14)– czyli zasiłek macierzyński, rodzicielski oraz ojcowski – to kategoria przychodów, która w formularzu PIT-11 wymaga od pracodawcy szczególnej czujności. Choć są wypłacane pracownikom, to z punktu widzenia przepisów podatkowych nie stanowią one przychodu ze stosunku pracy. Ustawodawca kwalifikuje je jako tzw. przychody z innych źródeł (art. 20 ust. 1 ustawy o PIT).
To specyficzne rozróżnienie sprawia, że w Części E formularza wydzielono dla nich aż trzy osobne wiersze (od 12 do 14), które pozwalają przypisać zasiłek do konkretnej grupy wiekowej lub ulgi (dla zwykłych pracowników, dla młodych do 26. roku życia oraz dla pracujących seniorów).
Kto tak naprawdę odpowiada za te pola?
Kluczowa zasada jest prosta: wiersze te wypełnia tylko ten podmiot, który fizycznie wypłacał pracownikowi pieniądze i odprowadzał od nich zaliczki na podatek.
W polskim systemie prawnym mniejsze firmy (zgłaszające do ubezpieczenia chorobowego do 20 osób) w ogóle nie pośredniczą w wypłacie tych świadczeń – cały proces przejmuje i finansuje bezpośrednio Zakład Ubezpieczeń Społecznych.
Co to oznacza w praktyce dla użytkowników naszego serwisu?
Nasz serwis jest technicznie i systemowo przystosowany do obsługi firm zatrudniających do 20 pracowników. Oznacza to, że jeśli Twój pracownik w ciągu roku przebywał na urlopie macierzyńskim czy rodzicielskim, to formalnym płatnikiem jego zasiłku był bezpośrednio ZUS, a nie Twoja firma.
W konsekwencji, generując PIT-11 na naszej platformie, cała sekcja dotycząca zasiłków macierzyńskich (wiersze 12, 13 oraz 14) automatycznie pozostanie pusta lub wyzerowana (0,00).
Jest to działanie w 100% prawidłowe. Twój pracownik otrzyma za ten okres osobną deklarację podatkową (PIT-11A) prosto z ZUS-u, a system w naszym serwisie dba o to, abyś nie wykazał danych, za które prawnie nie odpowiadasz.

l. Inne źródła
Inne źródła (Sekcja E, wiersz 15) jest to sekcja do której trafiają wszelkie opodatkowane wypłaty, które nie wpasowały się w żadną z wcześniejszych kategorii (nie są etatem, zleceniem, dziełem, prawami autorskimi ani zasiłkiem macierzyńskim).
Pola te są uzupełniane zwykle jeśli jesteś płatnikiem składek (zatrudniasz powyżej 20 osób) i sam wypłacasz np. zasiłki chorobowe i opiekuńcze. Jeśli zasiłki wypłaca bezpośrednio ZUS, te pola pozostaną puste.
Ponieważ nasz system jest dedykowany dla małych przedsiębiorstw (zatrudniających do 20 pracowników), formalnym płatnikiem wszelkich zasiłków z ubezpieczenia społecznego – takich jak zasiłek chorobowy czy opiekuńczy – jest dla Twoich pracowników bezpośrednio ZUS, a nie Twoja firma.
Jako mały pracodawca wypłacasz jedynie tzw. wynagrodzenie chorobowe za pierwsze 33 dni niezdolności do pracy, które system automatycznie i prawidłowo przypisuje do wiersza 1 (jako przychód ze stosunku pracy).
W rezultacie, w generowanych na naszej platformie deklaracjach PIT-11, wiersz 15 (Inne źródła) w zdecydowanej większości przypadków pozostanie całkowicie pusty. Gwarantuje to, że nie przejmiesz na siebie obowiązków sprawozdawczych ZUS-u, który prześle pracownikowi oddzielny dokument (PIT-11A).


m. Składki ZUS na PIT-11
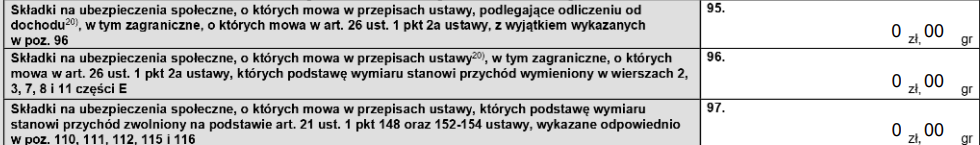

Składki ZUS (Sekcja E, wiersze 95- 97) serwis IFIRMA automatycznie rozdziela potrącone składki ZUS na te trzy pola na podstawie rodzaju i statusu generowanych list płac.
Jako mały pracodawca (do 20 pracowników) pamiętaj o jednej zasadzie: w polach tych znajdą się wyłącznie składki od wynagrodzeń, które Twoja firma fizycznie wypłaciła.
Jeśli Twój pracownik przez część roku przebywał na zasiłku chorobowym (powyżej 33 dni) lub urlopie macierzyńskim, od których świadczenia wypłacał bezpośrednio ZUS, program całkowicie pominie tamte okresy. Wynika to z faktu, że od zasiłków wypłacanych przez ZUS nie potrąca się pracowniczych składek społecznych.
- Pole 95 – Składki podlegające odliczeniu od dochodu (standardowe):
- Czego dotyczy: Pracodawca wpisuje tutaj sumę składek społecznych potrąconych od zwykłych, w pełni opodatkowanych zarobków pracownika lub zleceniobiorcy (czyli składek naliczonych od kwot z wiersza 1, 5 czy 6 Części E).
- Co to oznacza w praktyce: Są to składki, które Urząd Skarbowy bezpośrednio odliczy od dochodu podatnika w rocznym PIT-37/PIT-36, co obniży jego ostateczny podatek.
- Ważna uwaga: Zgodnie z opisem na formularzu, z tego pola bezwzględnie wyłącza się składki wykazane obok w poz. 96. Wpisuje się tu wyłącznie część finansowaną przez samego ubezpieczonego (nie wpisuje się składek, które jako pracodawca dokładasz z własnej kieszeni ponad wynagrodzenie brutto).
- Pole 96 – Składki od nadwyżek lub przychodów opodatkowanych po rezygnacji z ulg:
- Czego dotyczy: Tutaj płatnik wpisuje składki społeczne pobrane od przychodów wymienionych w wierszach 2, 3, 7, 8 i 11 Części E. Chodzi o składki potrącone od opodatkowanych nadwyżek ponad roczny limit 85 528 zł (lub od całości pensji po rezygnacji z ulgi) u młodych pracowników, pracujących seniorów oraz młodych stażystów.
- Co to oznacza w praktyce: Choć te składki podlegają co do zasady odliczeniu od dochodu w zeznaniu rocznym, ustawodawca wymaga ich bezwzględnego wydzielenia w tym polu, aby system skarbowy mógł dokładnie skontrolować limit zarobków i poprawność pobranych zaliczek na podatek od nadwyżek.
- Pole 97 – Składki od przychodów całkowicie zwolnionych od podatku (Ulga dla młodych, seniorów, rodzin 4+, na powrót):
- Czego dotyczy: Pracodawca wpisuje w tym miejscu składki społeczne, które potrącił z wynagrodzeń objętych zerowym PIT (czyli od zarobków mieszczących się w limitach ulg, które wykazuje się dalej w Części G/H, np. w poz. 110, 111, 112).
- Co to oznacza w praktyce: Ponieważ sam przychód pracownika był zwolniony z podatku, tych składek pracownik NIE może odliczyć od dochodu w rocznym PIT-37/PIT-36 (nie można obniżać podatku składkami od zarobków, od których podatku w ogóle nie było).
- Po co więc to wykazywać? To kluczowa informacja np. dla młodych rodziców do 26. roku życia. Jeśli młody pracownik zarabiał bez podatku, ale płacił składki ZUS, to na podstawie kwoty z poz. 97 Urząd Skarbowy może wypłacić mu zwrot niewykorzystanej ulgi na dzieci (fiskus zwraca gotówkę z ulgi na dzieci maksymalnie do wysokości składek ZUS wykazanych w tym polu).
9. Sekcja G: Przychody zwolnione z PIT
Część G to kluczowa sekcja formularza PIT-11, w której pracodawca raportuje wszelkie przychody pracownika całkowicie zwolnione z podatku dochodowego (m.in. w ramach ulgi dla młodych, dla seniorów czy rodzin 4+), a także pobraną składkę zdrowotną. Prawidłowe przypisanie kwot w tym miejscu ma ogromne znaczenie dla ostatecznych rozliczeń pracownika z fiskusem.
Poniżej znajdziesz dokładną charakterystykę, szczegółowy opis oraz praktyczne wskazówki dla najważniejszych pozycji wchodzących w skład Części G na PIT-11.
1) Części G formularza PIT-11, która odpowiada za raportowanie przychodów całkowicie zwolnionych z podatku dochodowego.
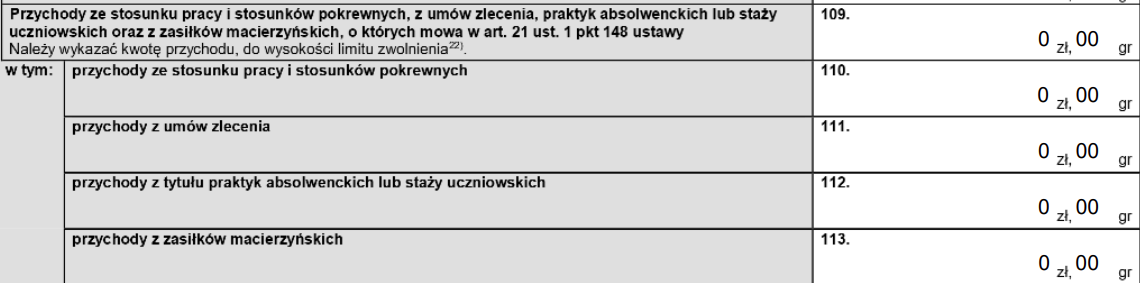
Ten konkretny blok (pola 109–113) dotyczy Ulgi dla młodych, czyli zwolnienia z podatku dla osób do ukończenia 26. roku życia (art. 21 ust. 1 pkt 148 ustawy o PIT).
a. Ulga PIT dla młodych

| Numer pola | Nazwa pola w PIT-11 | Co wpisuje pracodawca (Płatnik)? | Kluczowa uwaga |
|---|---|---|---|
| 109 | Przychody ze stosunku pracy (…), z umów zlecenia, praktyk (…) oraz z zasiłków macierzyńskich (…) | Zbiorcza, maksymalna kwota wszystkich przychodów objętych ulgą dla młodych, które pracownik uzyskał w firmie do dnia 26. urodzin. | Ważne: Wpisuje się tu kwotę maksymalnie do wysokości rocznego limitu zwolnienia, czyli 85 528 zł. Jeśli pracownik osiągnął w tej pozycji pełny limit zwolnienia (85 528 zł), oznacza, że jego nadwyżka trafiła do Części E. |
| 110 | Przychody ze stosunku pracy i stosunków pokrewnych | Część kwoty z pola 109, którą pracownik zarobił wyłącznie na umowie o pracę (etacie). | Ważne: Wpisuje się tu kwotę maksymalnie do wysokości rocznego limitu zwolnienia, czyli 85 528 zł. Jeśli pracownik osiągnął w tej pozycji pełny limit zwolnienia (85 528 zł), oznacza, że jego nadwyżka trafiła do Części E. |
| 111 | Przychody z umów zlecenia | Część kwoty z pola 109, którą młody pracownik zarobił na podstawie umów zlecenie. | Jeśli widnieje 0,00, co oznacza, że pracownik nie realizował w firmie zleceń lub nie były one objęte ulgą. Ważne: Wpisuje się tu kwotę maksymalnie do wysokości rocznego limitu zwolnienia, czyli 85 528 zł. Jeśli pracownik osiągnął w tej pozycji pełny limit zwolnienia (85 528 zł), oznacza, że jego nadwyżka trafiła do Części E. |
| 112 | Przychody z tytułu praktyk absolwenckich lub staży uczniowskich | Część kwoty z pola 109 wypłacona młodemu człowiekowi z tytułu praktyk lub staży. | Pod podanymi warunkami wiekowymi te przychody również korzystają z pełnego zwolnienia z podatku. |
| 113 | Przychody z zasiłków macierzyńskich | Część kwoty z pola 109 stanowiąca zasiłek macierzyński, rodzicielski lub ojcowski wypłacony osobie do 26. roku życia. | Od kilku lat te zasiłki dla młodych rodziców również są zwolnione z PIT (w ramach limitu 85 528 zł). |
Jak pole 113 (Zasiłki macierzyńskie) zachowa się w naszym serwisie?
Ponieważ nasz system jest przystosowany do obsługi przedsiębiorstw zatrudniających do 20 pracowników, płatnikiem długoterminowych zasiłków dla Twoich pracowników jest bezpośrednio ZUS.
Oznacza to, że nawet jeśli zatrudniasz młodą osobę (do 26. roku życia), która przebywała na urlopie macierzyńskim i jej zasiłek był zwolniony z podatku, Twoja firma nie wykazuje tej kwoty w polu 113. System w naszym serwisie automatycznie pozostawi to pole puste (lub wpisze 0,00), ponieważ obowiązek raportowania tego zwolnienia spoczywa w całości na ZUS-ie. Program wykaże natomiast bezbłędnie zwolnione przychody z etatu (pole 110) lub zlecenia (pole 111), które faktycznie wypłaciłeś.
b. Inne ulgi zwolnione z PIT
Odpowiada za raportowanie przychodów zwolnionych z podatku na podstawie art. 21 ust. 1 pkt 152–154 ustawy o PIT.
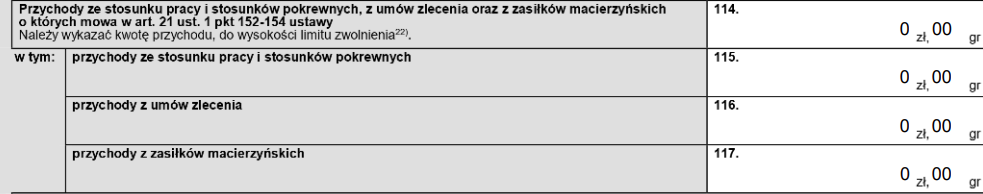

Pod tymi przepisami kryją się trzy specyficzne ulgi podatkowe (wprowadzone m.in. w ramach Polskiego Ładu), które dzielą wspólny roczny limit zwolnienia wynoszący 85 528 zł:
- Ulga na powrót (pkt 152 ustawy) – dla osób, które przeniosły rezydenturę podatkową z zagranicy do Polski.
- Ulga dla rodzin 4+ (pkt 153 ustawy ) – dla rodziców lub opiekunów prawnych wychowujących co najmniej czworo dzieci.
- Ulga dla pracujących seniorów (pkt 154 ustawy) – dla osób, które mimo osiągnięcia wieku emerytalnego rezygnują z pobierania emerytury i dalej pracują.
| Numer pola | Nazwa pola w PIT-11 | Co wpisuje pracodawca (Płatnik)? | Kluczowa uwaga dla działu HR |
|---|---|---|---|
| 114 | Przychody ze stosunku pracy (…), z umów zlecenia oraz z zasiłków macierzyńskich (…) | Zbiorcza kwota wszystkich przychodów objętych tymi trzema ulgami, uzyskanych przez pracownika w firmie w ciągu roku. | Maksymalna wartość w tym polu nie może przekroczyć ustawowego limitu 85 528 zł na rok. |
| 115 | Przychody ze stosunku pracy i stosunków pokrewnych | Część kwoty z pola 114, którą pracownik zarobił wyłącznie w ramach umowy o pracę (etatu), korzystając z jednej z trzech ulg. | Jeśli senior lub rodzic 4+ przekroczy próg 85 528 zł, nadwyżka ponad tę kwotę trafi wyżej, do Części E. |
| 116 | Przychody z umów zlecenia | Część kwoty z pola 114, którą uprawniony pracownik zarobił na podstawie wykonywanych umów zlecenie. | Dotyczy zleceniobiorców, którzy złożyli płatnikowi oświadczenie o spełnianiu warunków do danej ulgi. |
| 117 | Przychody z zasiłków macierzyńskich | Część kwoty z pola 114 stanowiąca zasiłki macierzyńskie, rodzicielskie lub ojcowskie wypłacone osobom korzystającym z tych ulg. | Te świadczenia rodzicielskie również korzystają ze zwolnienia z PIT w ramach wspólnego limitu. |
Ważne!
Warunek konieczny: Oświadczenie pracownika
W przeciwieństwie do ulgi dla młodych (którą co do zasady stosuje się automatycznie na podstawie daty urodzenia), ulgi z pól 114–117 pracodawca może zastosować wyłącznie na pisemny wniosek pracownika (oświadczenie o spełnianiu warunków, w serwisie znajduje się na PIT-2 pracownika więcej na ten temat tutaj). Jeśli pracownik nie złożył oświadczenia w trakcie roku, pola te pozostaną wyzerowane (0,00), a pracownik odzyska podatek dopiero samodzielnie w zeznaniu rocznym.
Jak pole 117 (Zasiłki macierzyńskie) zachowa się w naszym serwisie?
Ponieważ nasz system obsługuje firmy zatrudniające do 20 pracowników, bezpośrednim płatnikiem zasiłków macierzyńskich i rodzicielskich jest ZUS.
Nawet jeśli zatrudniasz pracującego seniora lub rodzica 4+, który przebywa na zasiłku, Twoja firma nie wykazuje tej kwoty w polu 117. Nasz program automatycznie pozostawi to pole puste (lub wpisze 0,00), ponieważ to ZUS wykaże zwolniony zasiłek na swoim dokumencie. Serwis prawidłowo podsumuje natomiast zwolnione przychody z etatu (pole 115) lub zlecenia (pole 116), które faktycznie wypłaciłeś.
c. Składka zdrowotna na PIT-11


Serwis IFIRMA automatycznie sumuje składki zdrowotne na podstawie wygenerowanych w ciągu roku list płac i rachunków.
Jako mały pracodawca (obsługujący do 20 osób) pamiętaj o złotej zasadzie: wykazujesz tu wyłącznie składki od wynagrodzeń, które Twoja firma faktycznie wypłaciła.
Jeśli pracownik przez dłuższy czas przebywał na zasiłku chorobowym lub macierzyńskim, od których świadczenia wypłacał bezpośrednio ZUS, wartość w polu 122 będzie odpowiednio niższa. Wynika to z faktu, że od zasiłków z ubezpieczenia społecznego w ogóle nie nalicza się i nie pobiera składki zdrowotnej. Nasz program pilnuje tych reguł automatycznie i wygenerowana kwota powinna być poprawna i zgodna z Twoimi deklaracjami ZUS DRA.
Składka zdrowotna w Części G (pole 122)
| Numer pola | Nazwa pola w PIT-11 | Co wpisuje pracodawca (Płatnik)? | Kluczowa uwaga |
|---|---|---|---|
| 122 | Składki na ubezpieczenie zdrowotne pobrane przez płatnika do wysokości 9% podstawy jej wymiaru | Łączną kwotę składek na ubezpieczenie zdrowotne (standardowe 9%), jakie firma faktycznie potrąciła w ciągu roku z wynagrodzeń pracownika lub zleceniobiorcy. | Ważne: Wpisuje się tu składki pobrane zarówno od dochodów opodatkowanych (z Części E), jak i od przychodów zwolnionych z podatku (np. z ulgi dla młodych czy seniorów). |
10. Niezgodności PIT-11 z kartą wynagrodzeń najczęstsze przypadki
Błąd ryczałtu przy umowach do 200 zł – dlaczego Twojego pracownika brakuje w PIT-11 lub nie wszystkie wynagrodzenia są widoczne w PIT-11?
Podczas generowania rocznych deklaracji podatkowych przedsiębiorcy cyklicznie stają przed wyzwaniem poprawnego rozliczenia umów cywilnoprawnych o niskiej wartości. Jednym z najczęstszych problemów na przełomie roku jest brak wykazania przychodów pracownika w deklaracji PIT-11. Jeśli na karcie wynagrodzeń za zauważysz, że od pensji potrącono podatek, ale system nie naliczył kosztów uzyskania przychodów (KUP), najprawdopodobniej doszło do automatycznego rozliczenia umowy ryczałtem.
Z czego wynika ten mechanizm, kiedy jest prawidłowy, a kiedy oznacza błąd w konfiguracji systemu księgowego?
a. Kiedy umowa do 200 zł naprawdę podlega pod ryczałt?
Zryczałtowany podatek dochodowy (wynoszący obecnie 12%) ma zastosowanie tylko wtedy, gdy spełnione są łącznie następujące warunki:
- Kwota na umowie: Wartość umowy zlecenie lub umowy o dzieło nie przekracza 200 zł brutto.
- Status wykonawcy: Zleceniobiorca/ wykonawca dzieła nie jest jednocześnie pracownikiem etatowym zleceniodawcy.
- Forma wynagrodzenia: Kwota ta jest określona w umowie sztywno (kwotowo), a nie za pomocą stawki godzinowej czy prowizyjnej.
Jeśli te warunki zostaną spełnione, przedsiębiorca nie uwzględnia kosztów uzyskania przychodów ani składek społecznych przy liczeniu podatku. Taki dochód nie łączy się z innymi dochodami pracownika i pod żadnym pozorem nie jest wykazywany w PIT-11, należy go wtedy wykazać na PIT-8, oraz złożyć roczną deklarację PIT-8AR.
b. Najczęstszy błąd: Stawka godzinowa i wybór błędnego rodzaju opodatkowania na rachunku
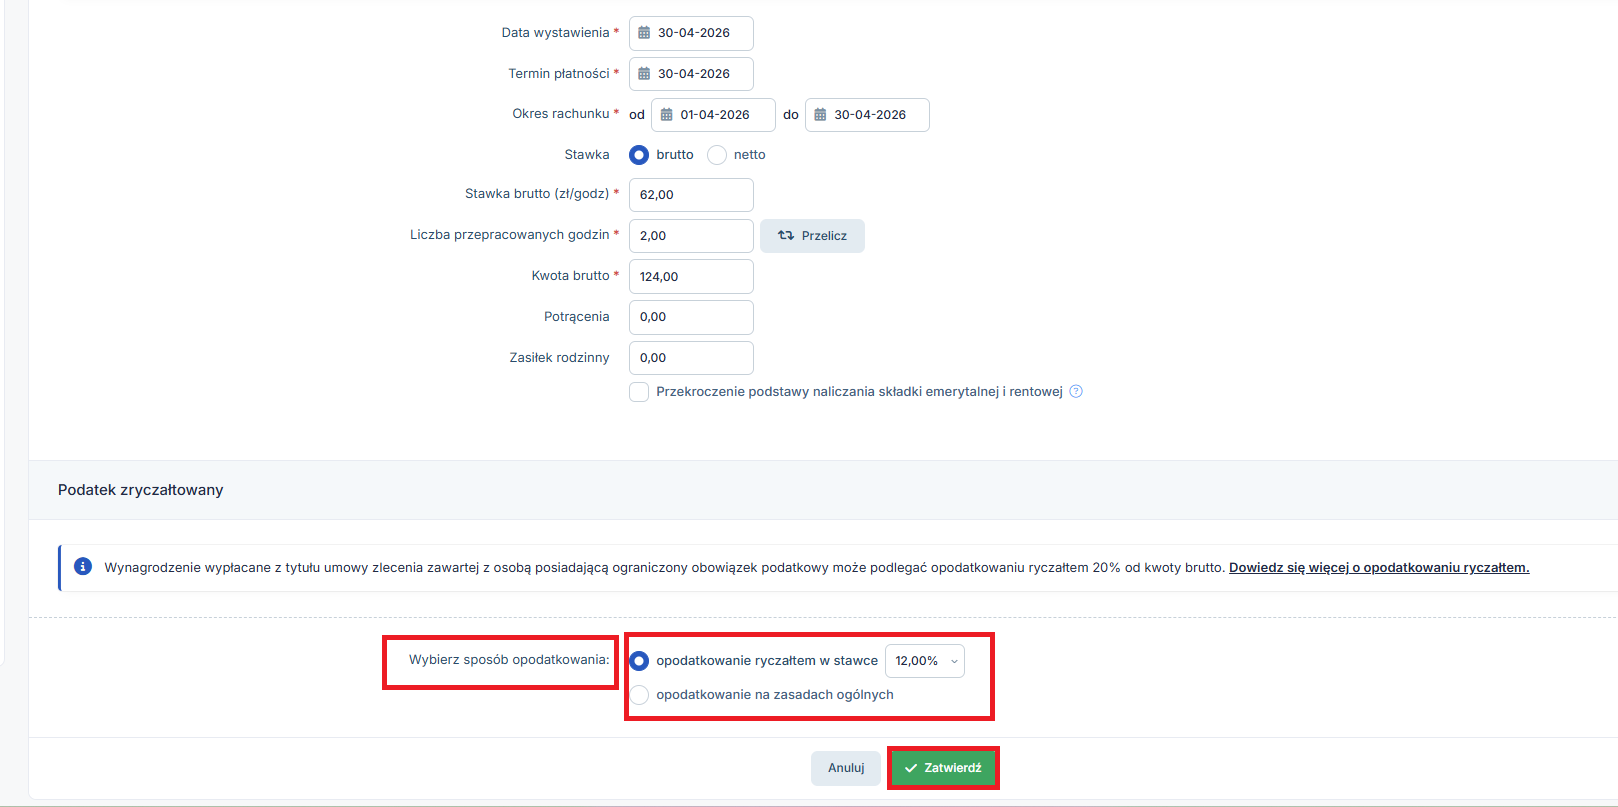
Kluczową pułapką jest zatwierdzenie rachunku do 200 zł (bez zapoznania się z komunikatem) z zaznaczoną opcją: opodatkowanie ryczałtem w stawce 12%.
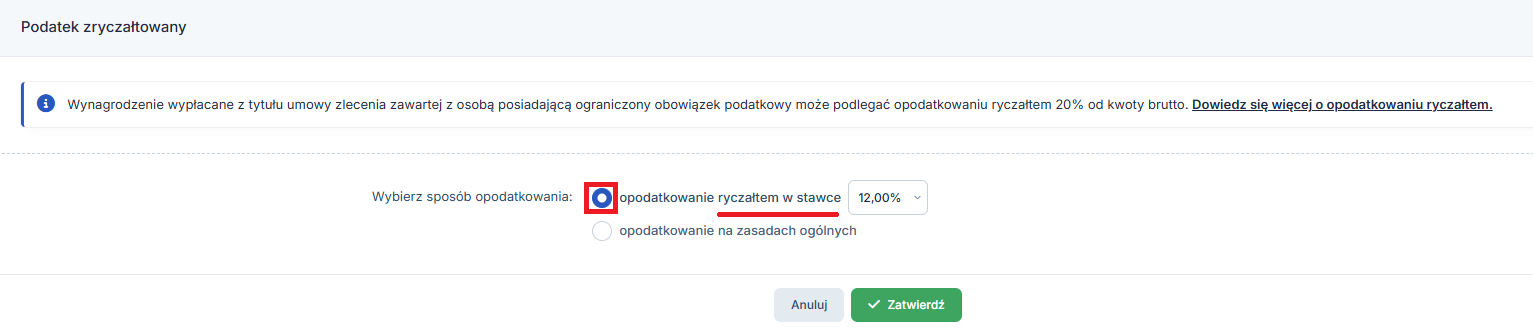

Jeżeli na umowie zlecenie jest zapis np. stawka wynosi 75 zł za godzinę, a zleceniobiorca w danym miesiącu przepracował tylko 2 godziny (co daje 150 zł brutto), to umowa ta powinna być rozliczona na zasadach ogólnych.
W takim scenariuszu:
- Odlicza się standardowe koszty uzyskania przychodu.
- Wynagrodzenie wykazuje się w PIT-11.
W zależności od tego, jak faktycznie powinna zostać rozliczona umowa, na przedsiębiorcy spoczywają zupełnie inne obowiązki deklaracyjne, których termin upływa z końcem stycznia:
- Jeśli ryczałt był prawidłowy: Przychodu nie wykazuje się w PIT-11. Zamiast tego, po zakończeniu roku podatkowego, płatnik ma obowiązek wygenerować i przesłać do Urzędu Skarbowego deklarację zbiorczą PIT-8AR. Wcześniej w trakcie roku konieczne jest też comiesięczne wyliczanie zaliczek (w systemie widocznych jako PIT-8A).
- Jeśli doszło do błędu (powinny być zasady ogólne)
Konieczna jest korekta rachunku w systemie.
Poniżej instrukcja jak dokonać korekty rachunku.
1) Usunięcie dowodu księgowego (DK) do rachunku.
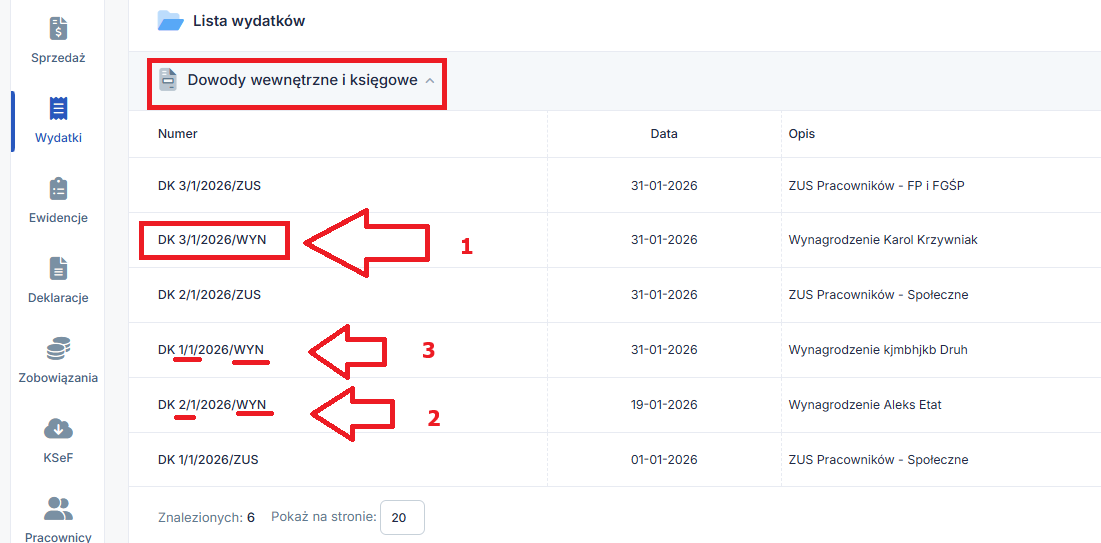
Przejdź do zakładki Wydatki → Lista wydatków → Dowody wewnętrzne księgowe.
Ważna zasada: Jeśli w systemie znajduje się więcej dokumentów, czyli są tam Dowody księgowe (DK) od Wynagrodzeń innych pracowników, Dowody księgowe (DK) należy usuwać chronologicznie – od numeru najwyższego do najniższego.
Poniżej przykład:
Przykład (zgodnie z oznaczeniami na zrzucie ekranu):
Chcąc usunąć dokument DK 1/1/2026/WYN [3], powinienieś zachować wsteczną kolejność numeracji i usunąć po kolei:
- Najpierw najnowszy dokument: DK 3/1/2026/WYN [1]
- Następnie kolejny: DK 2/1/2026/WYN [2]
- Dopiero teraz system odblokuje możliwość usunięcia docelowego dowodu o numerze 1 [3].

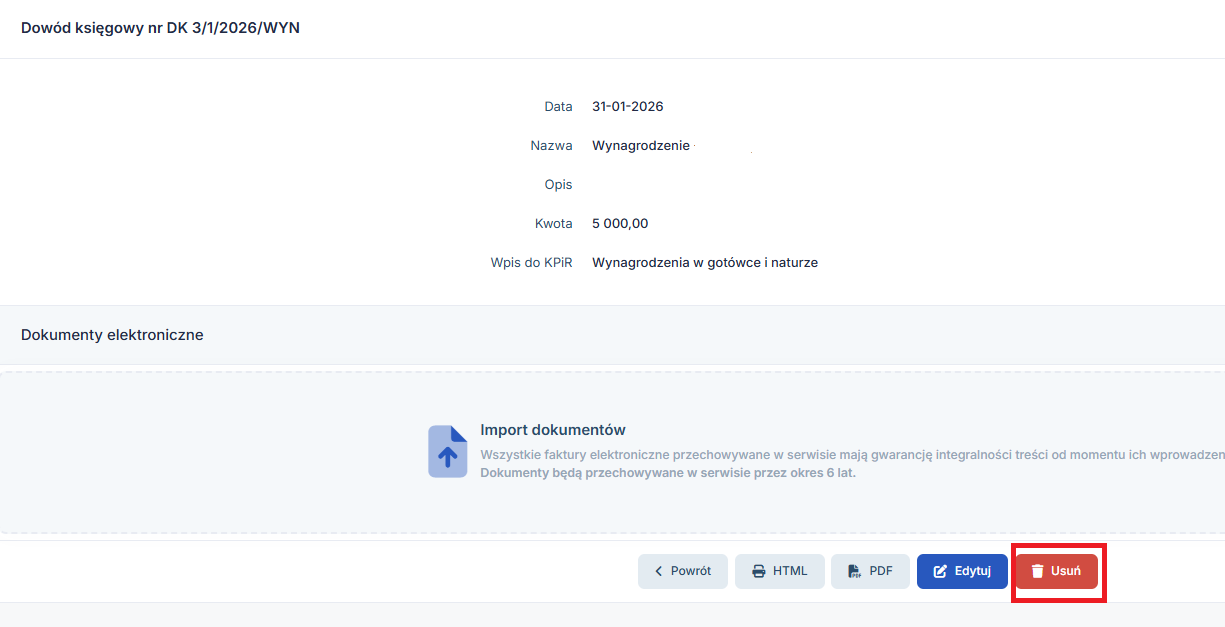
Kliknij w numer dowodu księgowego, otworzy się nowe okno zjedź na sam dół strony i kliknij ikonę Usuń → Czy na pewno chcesz usunąć → wybrać TAK.
Analogicznie powtarzaj tą czynność, aż nie usuniesz pożądanego numeru DK.

Ważna informacja o konsekwencjach
Usunięcie dowodu wewnętrznego księgowego powoduje automatyczne skasowanie daty opłacenia na powiązanym rachunku. Sam rachunek pozostaje bezpieczny w systemie, zmienia się jedynie jego status na nieopłacony.
Jeśli podczas usuwania dokumentów chronologicznie (w celu dotarcia do konkretnego numeru dowodu) usunięte zostały także dowody innych pracowników, ich daty wypłat również znikną.
Pamiętaj, aby po zakończeniu edycji ponownie uzupełnić te daty u każdego z nich w zakładce: Księgowość → Zobowiązania → Wynagrodzenia.
2. Usunięcie rachunku
Przejdź do zakładki Firma → Pracownicy → Rachunki.
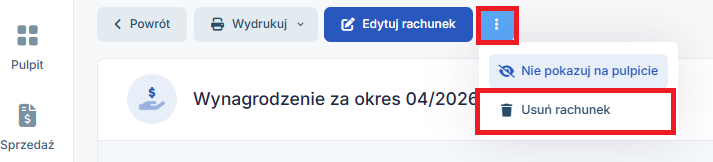
Wybierz z listy nieprawidłowo wystawiony rachunek Wynagrodzenie za okres … , kliknij ikonę menu (kwadrat) w górnej części ekranu, a następnie wybierz z rozwijanej listy opcję Usuń rachunek.

3. Wygenerowanie poprawnego rachunku.
Wystaw rachunek na nowo, zaznaczając poprawną formę opodatkowania → na zasadach ogólnych → zatwierdź.
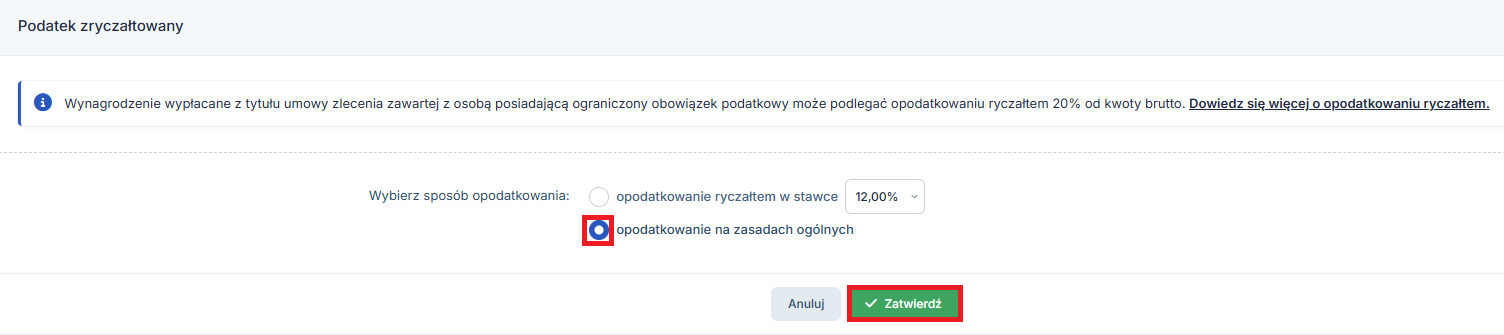

Wprowadź ponownie właściwe daty wypłaty wynagrodzenia (zakładki Zobowiązania → Wynagrodzenia), aby system mógł prawidłowo ująć rachunek w PIT-4 oraz PIT-11.
4. Wygenerowanie PIT-11
Przejdź do miesiąca księgowego grudzień, następnie wybierz zakładkę Księgowość → Deklaracje → Deklaracje → wygeneruj PIT-11. Wówczas kwota dopisze się do przychodu pracownika i zostanie prawidłowo uwzględniona w rocznym formularzu PIT-11.
c. Przed złożeniem PIT-11- weryfikacja rachunków do 200 zł. zasady ogólne, czy ryczałt?
Przed zamknięciem deklaracji rocznych za grudzień warto wykonać szybką weryfikację:
-
Sprawdź treść umowy źródłowej – czy widnieje w niej stała kwota (np. 150 zł za wykonanie dzieła), czy stawka godzinowa?
Zakładka Firma → Pracownicy → Umowy, należy wybrać przedmiot umowy (stanowisko pracownika)
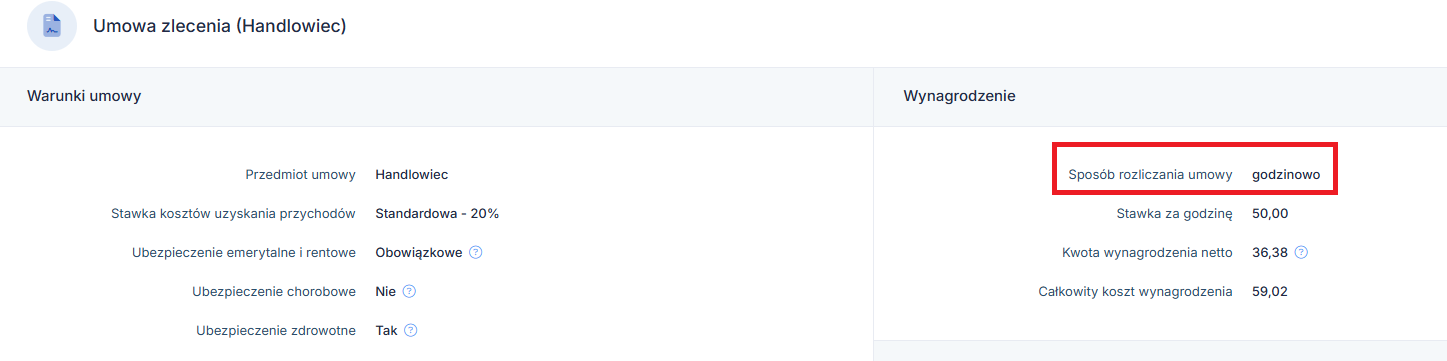
Pamiętaj, że określenie wynagrodzenia za pomocą stawki godzinowej automatycznie narzuca opodatkowanie na zasadach ogólnych.
-
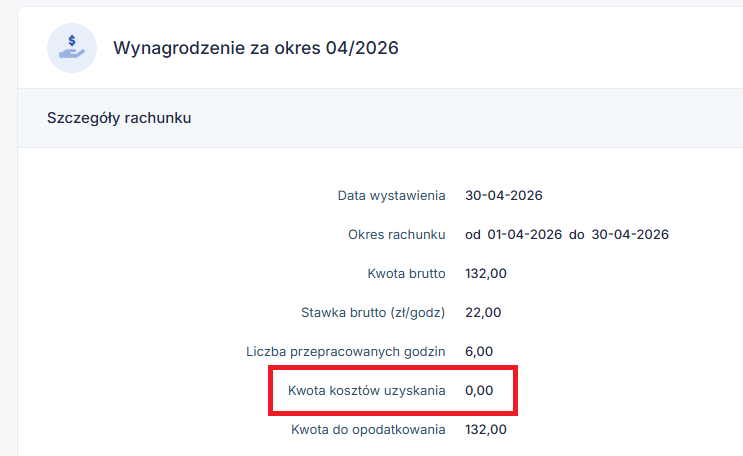
Zweryfikuj kartę wynagrodzeń – brak kosztów uzyskania przychodów przy kwocie poniżej 200 zł to jasny sygnał, że system uruchomił procedurę ryczałtową i kwota z tego rachunku nie zostanie uwzględniona na PIT-11, tylko na PIT-8AR.
Zakładka Firma → Pracownicy → Rachunki → Wynagrodzenie za okres …
-
Świadomie zaznaczaj parametry rachunku – automatyczne podpowiedzi systemów księgowych są ułatwieniem, ale nie zwalniają z weryfikacji stanu faktycznego i zapisów w kontraktach cywilnoprawnych. Zaznaczenie pierwszej opcji opodatkowaniem ryczałtem w stawce 12%, sprawi, że wynagrodzenie nie zostanie wykazane na PIT-11, tylko na PIT-8AR
- Pracownik: Pani Klaudia (powyżej 26. roku życia).
- Okres zatrudnienia: do końca listopada 2026 r.
- Forma zatrudnienia: umowa o pracę.
- Dodatkowe oświadczenia: złożony formularz PIT-2 (zastosowanie pełnej kwoty zmniejszającej podatek).
- Zleceniobiorca: Pan Paweł (powyżej 26. roku życia).
- Okres zatrudnienia: do końca października 2026 r.
- Forma zatrudnienia: umowa zlecenie.
- Dodatkowe oświadczenia: złożony formularz PIT-2 (zastosowanie pełnej kwoty zmniejszającej podatek).
- Wykonawca: Pani Jadwiga (powyżej 26. roku życia).
- Forma zatrudnienia: umowa o dzieło (działalność wykonywana osobiście).
- Koszty uzyskania przychodów: standardowe 20% KUP.
- Kwota zmniejszająca podatek: brak złożonego PIT-2
- Zleceniobiorca: Pan Marcin (poniżej 26. roku życia).
- Forma zatrudnienia: umowa zlecenie.
- Status podatkowy: przychody w całości objęte ulgą dla młodych (zerowy PIT), przychód poniżej progu 85 528 zł.
- Zleceniobiorca: Pan Michał (poniżej 26. roku życia, status studenta).
- Okres zatrudnienia: do końca listopada 2026 r.
- Forma zatrudnienia: umowa zlecenie (standardowe 20% KUP).
- Sytuacja limitowa: roczny przychód wyższy niż próg ulgi dla młodych (85 528 zł).
- Kwota zmniejszająca podatek: brak (formularz PIT-2 nie został złożony).
- Pracownik: Pani Krystyna (ukończone 60 lat w dniu 10 sierpnia 2026 r.).
- Status emerytalny: brak pobierania lub wnioskowania o emeryturę.
- Forma zatrudnienia: umowa o pracę.
- Dodatkowe oświadczenia: formularz PIT-2 (ulga dla seniora) złożony 1 września 2026 r.
- Zastosowanie preferencji: przychody wypłacone od momentu nabycia uprawnień i złożenia wniosku.
- Sytuacja limitowa: łączny roczny przychód brutto poniżej progu 85 528 zł.
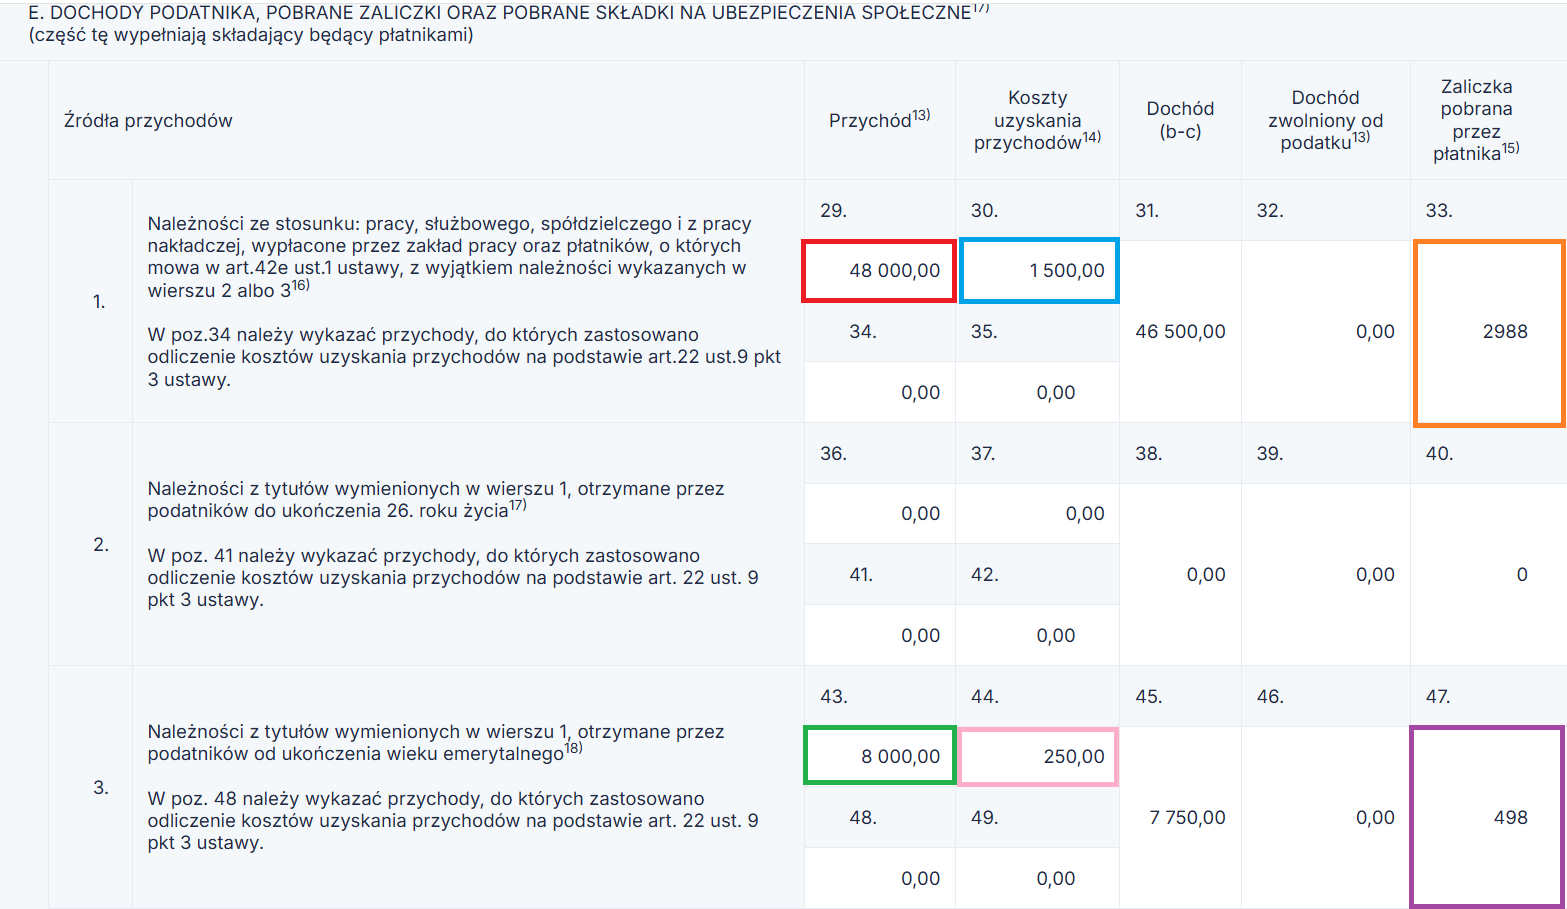
- W wierszu 1 (pola od 29 do 33): uwzględniono standardowe przychody ze stosunku pracy uzyskane przed dniem ukończenia 60. roku życia. Zostały na nich zastosowane następujące wyróżnienia kolorystyczne: kolorem czerwonym oznaczono przychód (pole 29), niebieskim – koszty uzyskania przychodów (pole 30), natomiast pomarańczowym – pobrane zaliczki na podatek dochodowy (pole 33).
- W wierszu 3 (pola od 43 do 47): wykazano przychody uzyskane po ukończeniu 60. roku życia, od których – w okresie między urodzinami a złożeniem oświadczenia PIT-2 – płatnik miał jeszcze obowiązek pobierać podatek. Te wartości oznaczono odpowiednio kolorami: zielonym jako przychód (pole 43), różowym jako koszty uzyskania przychodów (pole 44) oraz fioletowym jako pobraną zaliczkę na podatek (pole 47).
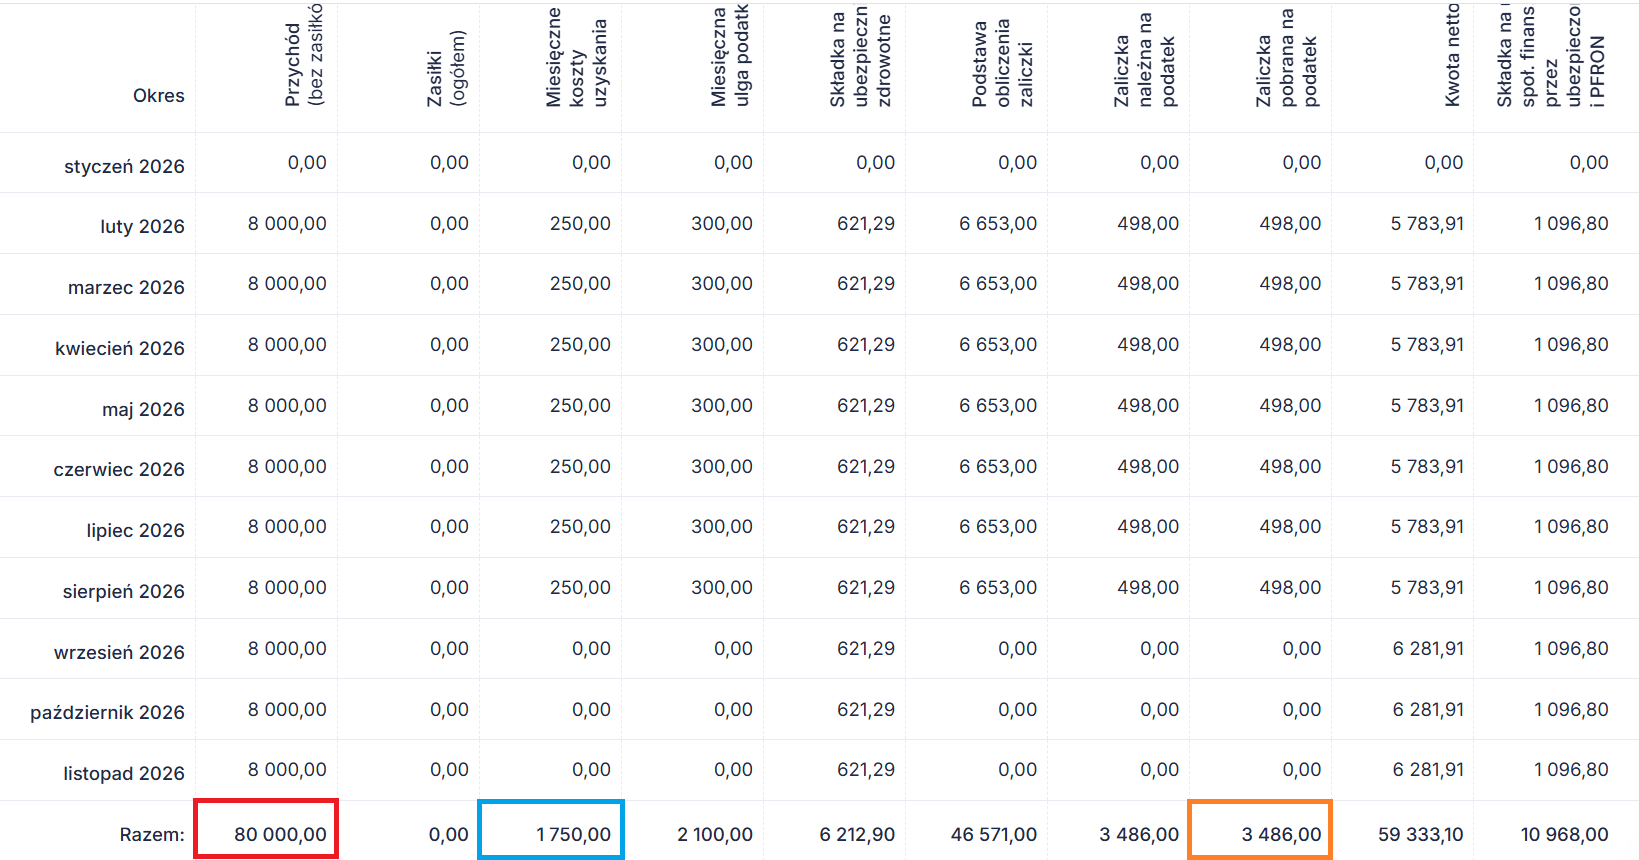
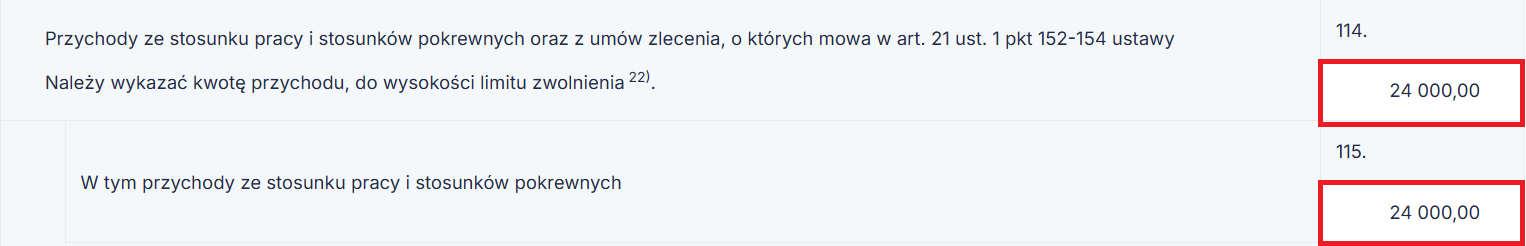
- Suma przychodów wykazanych w deklaracji PIT-11 (Część E wiersz 1: 48 000 zł, wiersz 3: 8 000 zł oraz Część G: 24 000 zł) wynosi łącznie 80 000 zł i odpowiada wartości wykazanej na rocznej karcie wynagrodzeń.
- Łączna kwota kosztów uzyskania przychodów z PIT-11 (1 500 zł w wierszu 1 oraz 250 zł w wierszu 3) daje sumę 1 750 zł, co jest tożsame z wartością ujętą w dokumentacji płacowej.
- Pobrane zaliczki na podatek dochodowy (2 988 zł w wierszu 1 oraz 498 zł w wierszu 3) dają sumarycznie kwotę 3 486 zł, co również zgadza się 1:1 z zapisami na karcie wynagrodzeń.
- Zleceniobiorca: Pani Anna (powyżej 60. roku życia).
- Status emerytalny: czynny (pobiera emeryturę).
- Forma zatrudnienia: umowa zlecenie.
- Status podatkowy: brak prawa do ulgi dla seniora (PIT-0) z uwagi na pobieranie świadczenia emerytalnego. Zarobki w całości opodatkowane.
- Wybór okresu i pracownika: Ustaw miesiąc księgowy na grudzień, a następnie przejdź do zakładki: Księgowość → Deklaracje → Deklaracje.
- Edycja dokumentu: W sekcji PIT-11 wybierz imię i nazwisko pracownika, którego dotyczy korekta, otworzy się formularz PIT-11, kliknij wówczas przycisk Edytuj na dole ekranu.
- Oznaczenie korekty: Przejdź do sekcji A, odszukaj pole 2 (Korekta deklaracji) i zaznacz je checkboxem.
- Uzasadnienie (ORD-ZU): Na dole strony, w części ORD-ZU (Blok B: Informacja o przyczynie złożenia korekty), wpisz powód zmian w punkcie 13 (Treść uzasadnienia).
- Zatwierdzenie i wysyłka: Kliknij Zatwierdź na dole ekranu. Przed kliknięciem Wyślij do urzędu warto raz jeszcze rzucić okiem na podgląd, aby mieć 100% pewności, że formularz zawiera poprawne dane. Następnie wyślij dokument do urzędu skarbowego.
- Dlaczego to ważne? Prawidłowo złożony czynny żal może zapewnić całkowite zwolnienie z kary grzywny.
- Warunek konieczny: Pismo musi trafić do urzędu zanim urząd sam formalnie zarejestruje to opóźnienie i wezwie Cię do wyjaśnień.
- Jak złożyć? Najwygodniej zrobić to elektronicznie przez serwis IFIRMA lub e-Urząd Skarbowy (jako pismo ogólne do urzędu) lub tradycyjnie listem poleconym.
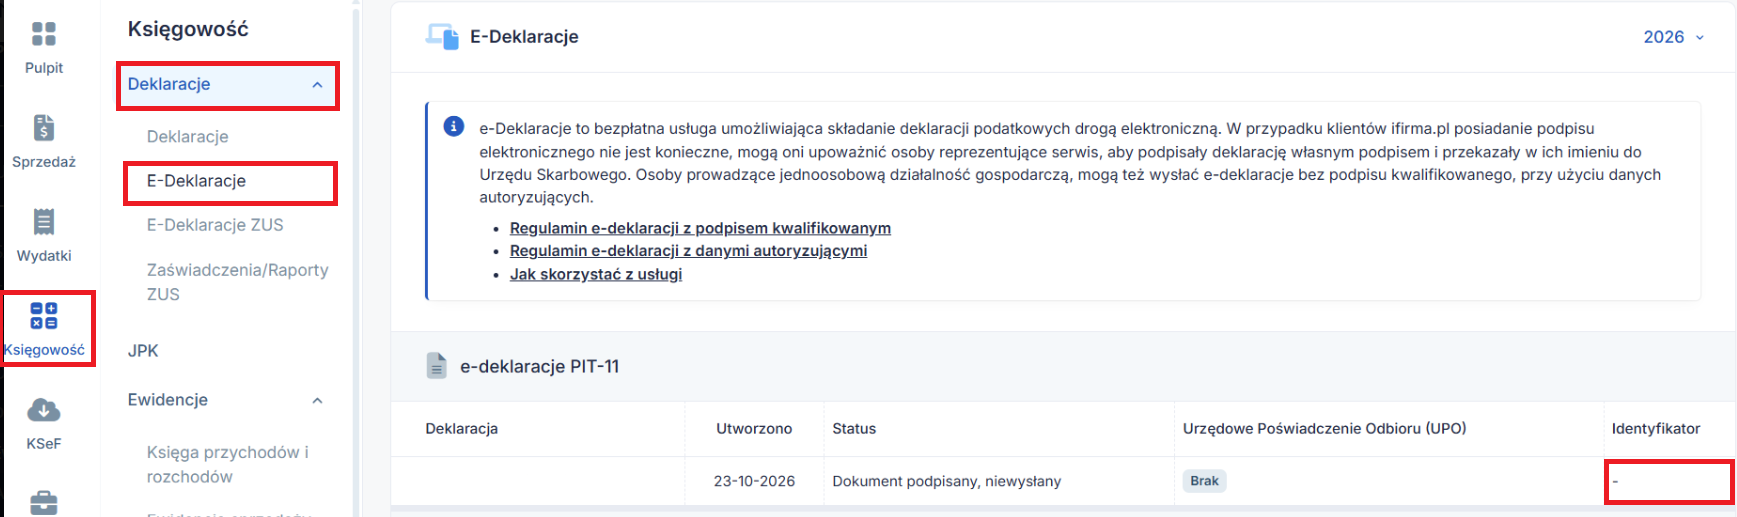
- Wejdź w naszym serwisie do zakładki Księgowość → Deklaracje → eDeklaracje i skopiuj numer identyfikatora deklaracji (numer referencyjny).
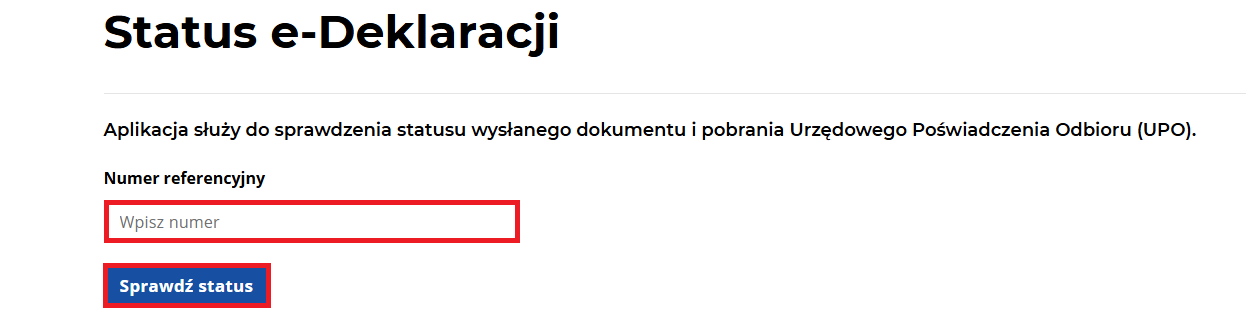
- Przejdź na oficjalną stronę Ministerstwa Finansów pod adres dostępny tutaj
- Wklej skopiowany wcześniej identyfikator w wyznaczone pole na stronie rządowej i pobierz gotowy plik UPO.


d. Jak porównać kartę wynagrodzeń z PIT-11?
W codziennej praktyce kluczowe znaczenie ma weryfikacja danych wygenerowanych w PIT 11. Aby upewnić się, że roczne deklaracje odzwierciedlają stan faktyczny, warto porównać dane z PIT 11 z roczną kartą wynagrodzeń pracowników.
Sumy zarobków, potrąconych składek ZUS oraz pobranych zaliczek na podatek z kart wynagrodzeń powinny odpowiadać kwotom wykazanym w poszczególnych polach PIT-11.
Aby odszukać kartę wynagrodzeń danego pracownika w serwisie IFIRMA, należy ustawić się w miesiącu grudniu, przejść do zakładki Firma → Pracownicy → Karty pracowników.
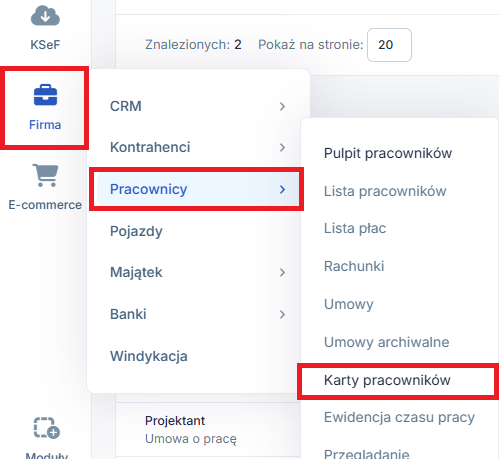

Następnie w kolumnie przypisanej do danego rodzaju umowy wybieramy imię i nazwisko pracownika. Po kliknięciu w te dane automatycznie otworzy się roczna karta wynagrodzeń wybranej osoby.
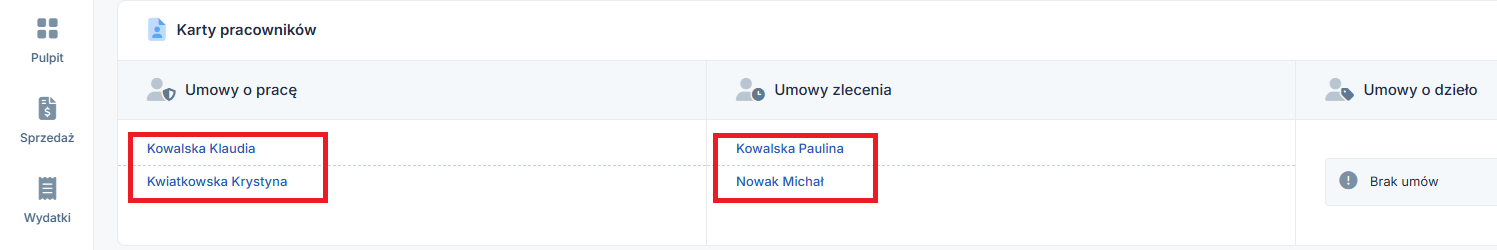

Kartę wynagrodzeń pracownika należy porównać z jego formularzem PIT-11. Deklaracja znajduje się w menu Księgowość → Deklaracje → Deklaracje (w sekcji PIT-11 PRACOWNICY na dole ekranu, po kliknięciu w dane pracownika).
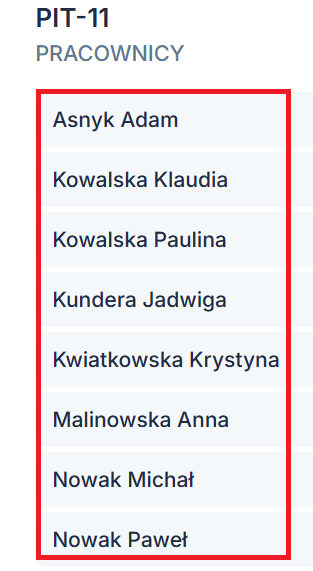

Poniżej przeanalizujemy 7 przykładów, pokazując, w jaki sposób kwoty z karty wynagrodzeń powinny zostać przyporządkowane do konkretnych wierszy w formularzu PIT-11.
e. Przykład 1: Standardowa umowa o pracę (pracownik 26+)
Weryfikacja karty wynagrodzeń pani Klaudii
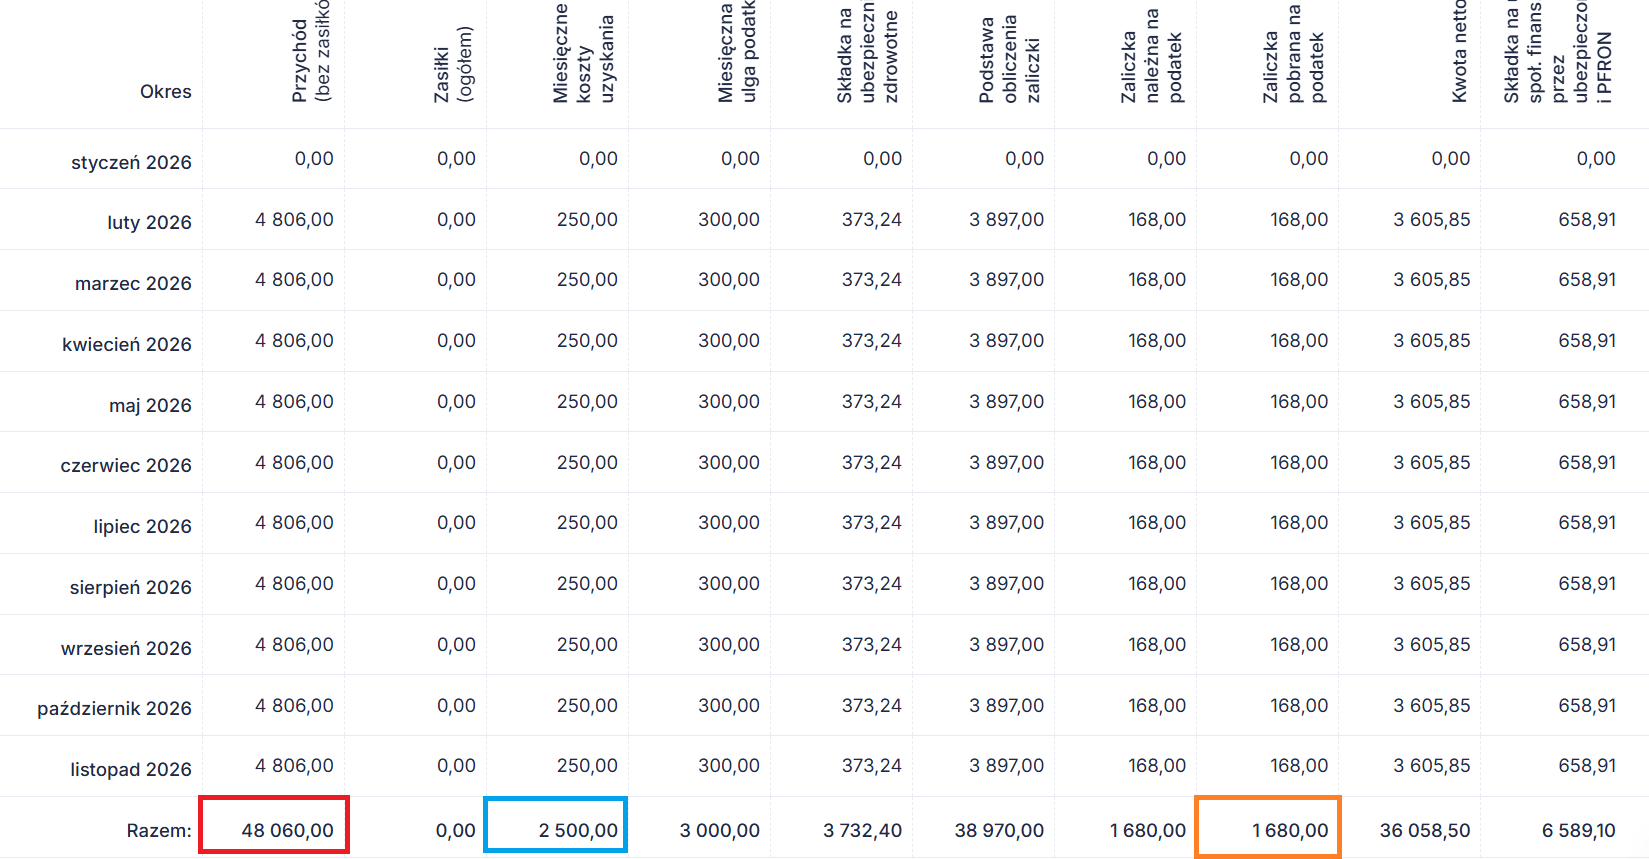
Na poniższej karcie wynagrodzeń poszczególne wartości zostały wyróżnione kolorami: kolorem czerwonym oznaczono łączny przychód, kolorem niebieskim – koszty uzyskania przychodu, natomiast kolorem pomarańczowym – pobraną zaliczkę na podatek dochodowy.

Zestawienie danych w Części E formularza PIT-11
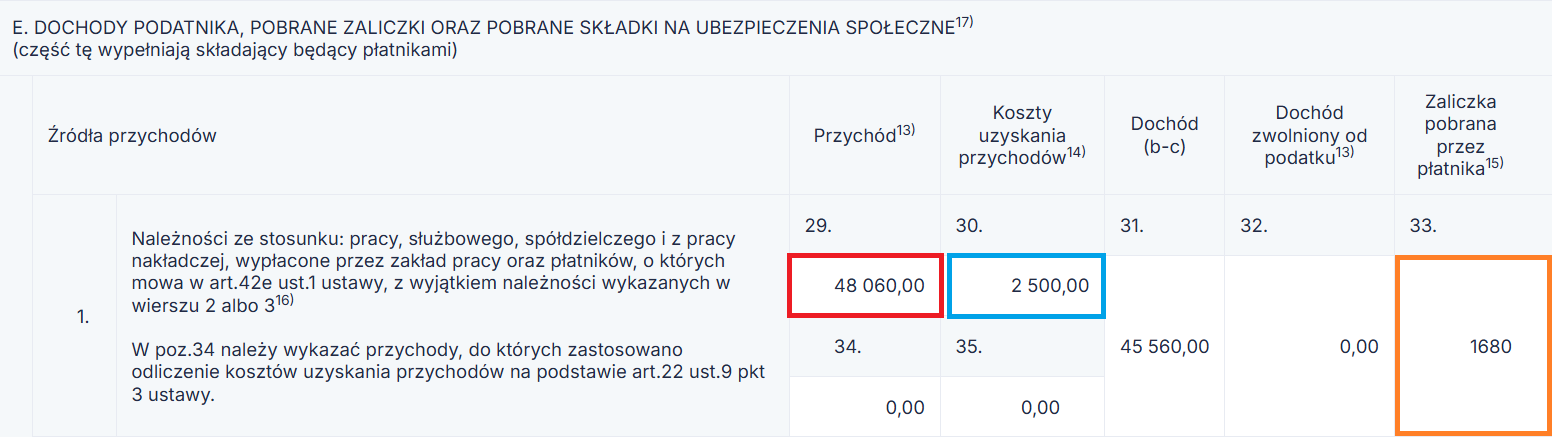
W wierszu 1 części E formularza PIT-11 pani Klaudii zastosowano takie same oznaczenia kolorystyczne: kolorem czerwonym oznaczono przychód (pole 29), niebieskim – koszty uzyskania przychodu (pole 30), a pomarańczowym – pobraną zaliczkę na podatek (pole 33). Porównanie obu dokumentów wskazuje, że wartości ujęte na karcie wynagrodzeń oraz w deklaracji PIT-11 są ze sobą spójne.

f. Przykład 2: Standardowa umowa zlecenie (zleceniobiorca 26+)
Weryfikacja karty wynagrodzeń pana Pawła
Prezentowana poniżej karta wynagrodzeń zawiera analogiczne oznaczenia kolorystyczne: kolorem czerwonym wyróżniono przychód brutto z tytułu umowy zlecenie, kolorem niebieskim – koszty uzyskania przychodu, a kolorem pomarańczowym – pobraną zaliczkę na podatek dochodowy.
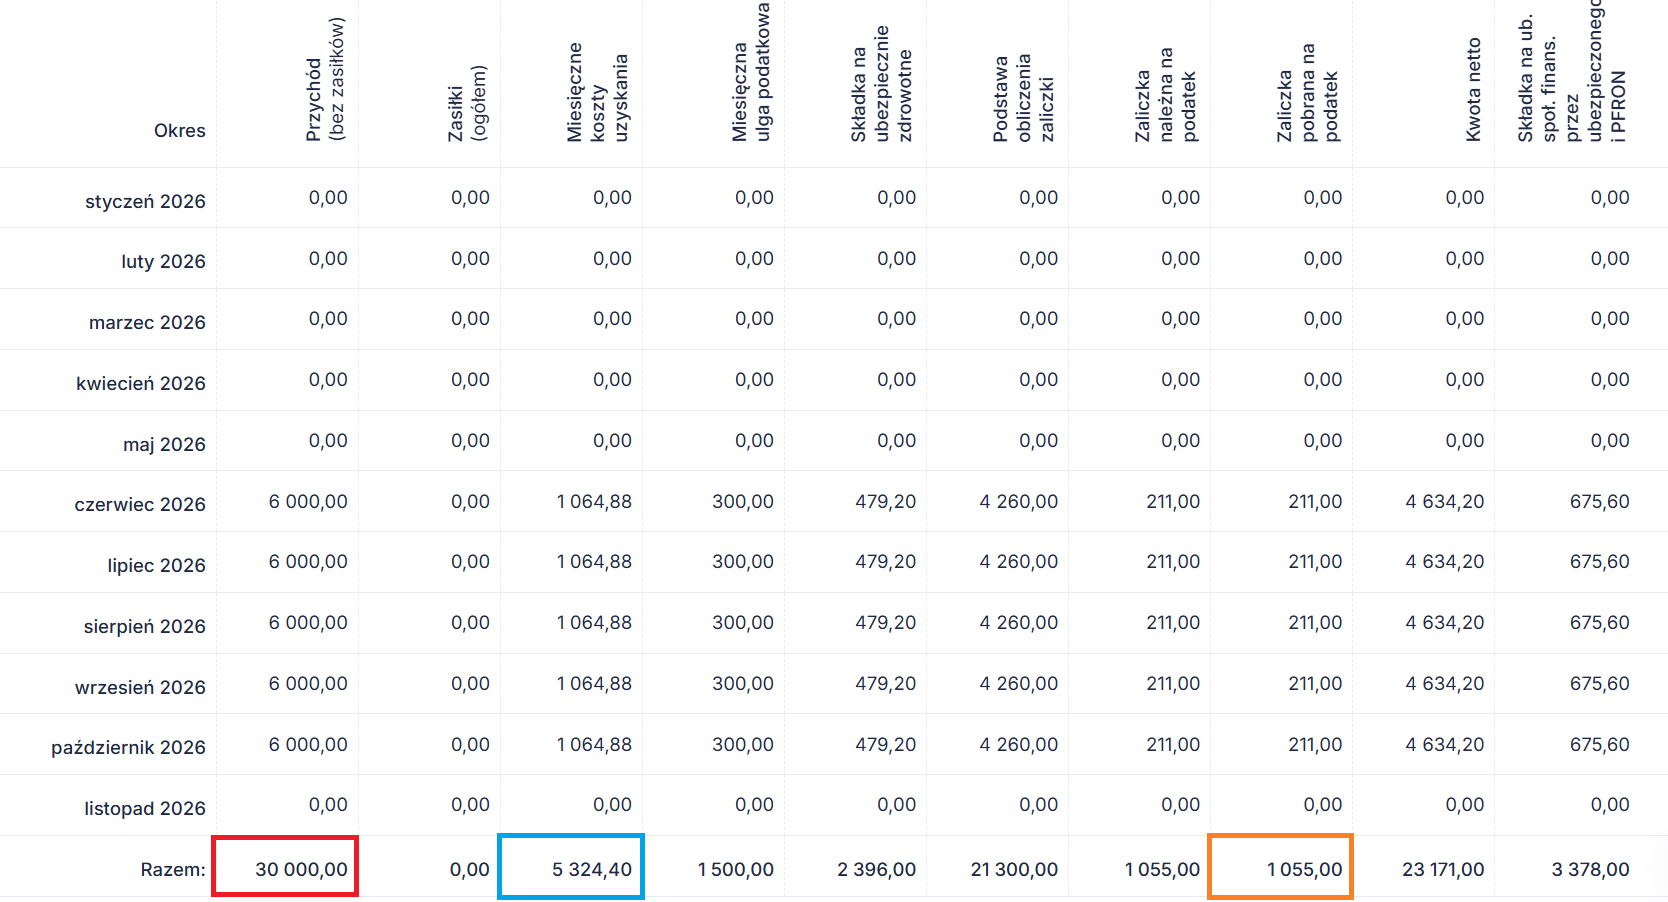

Zestawienie danych w Części E formularza PIT-11 (Wiersz 6)
W wierszu 6 części E formularza PIT-11 pana Pawła zastosowano identyczne oznaczenia kolorystyczne: kolorem czerwonym oznaczono przychód (pole 58), niebieskim – koszty uzyskania przychodu (pole 59), a pomarańczowym – pobraną zaliczkę na podatek (pole 61).
Porównanie obu dokumentów wskazuje, że wartości ujęte na karcie wynagrodzeń oraz w deklaracji PIT-11 są ze sobą spójne.


g. Przykład 3: Jednorazowa umowa o dzieło (wykonawca 26+)
Weryfikacja karty wynagrodzeń pani Jadwigi
Prezentowana poniżej karta wynagrodzeń zawiera analogiczne oznaczenia kolorystyczne: kolorem czerwonym wyróżniono przychód brutto z tytułu umowy o dzieło, kolorem niebieskim – koszty uzyskania przychodu, a kolorem pomarańczowym – pobraną zaliczkę na podatek dochodowy.
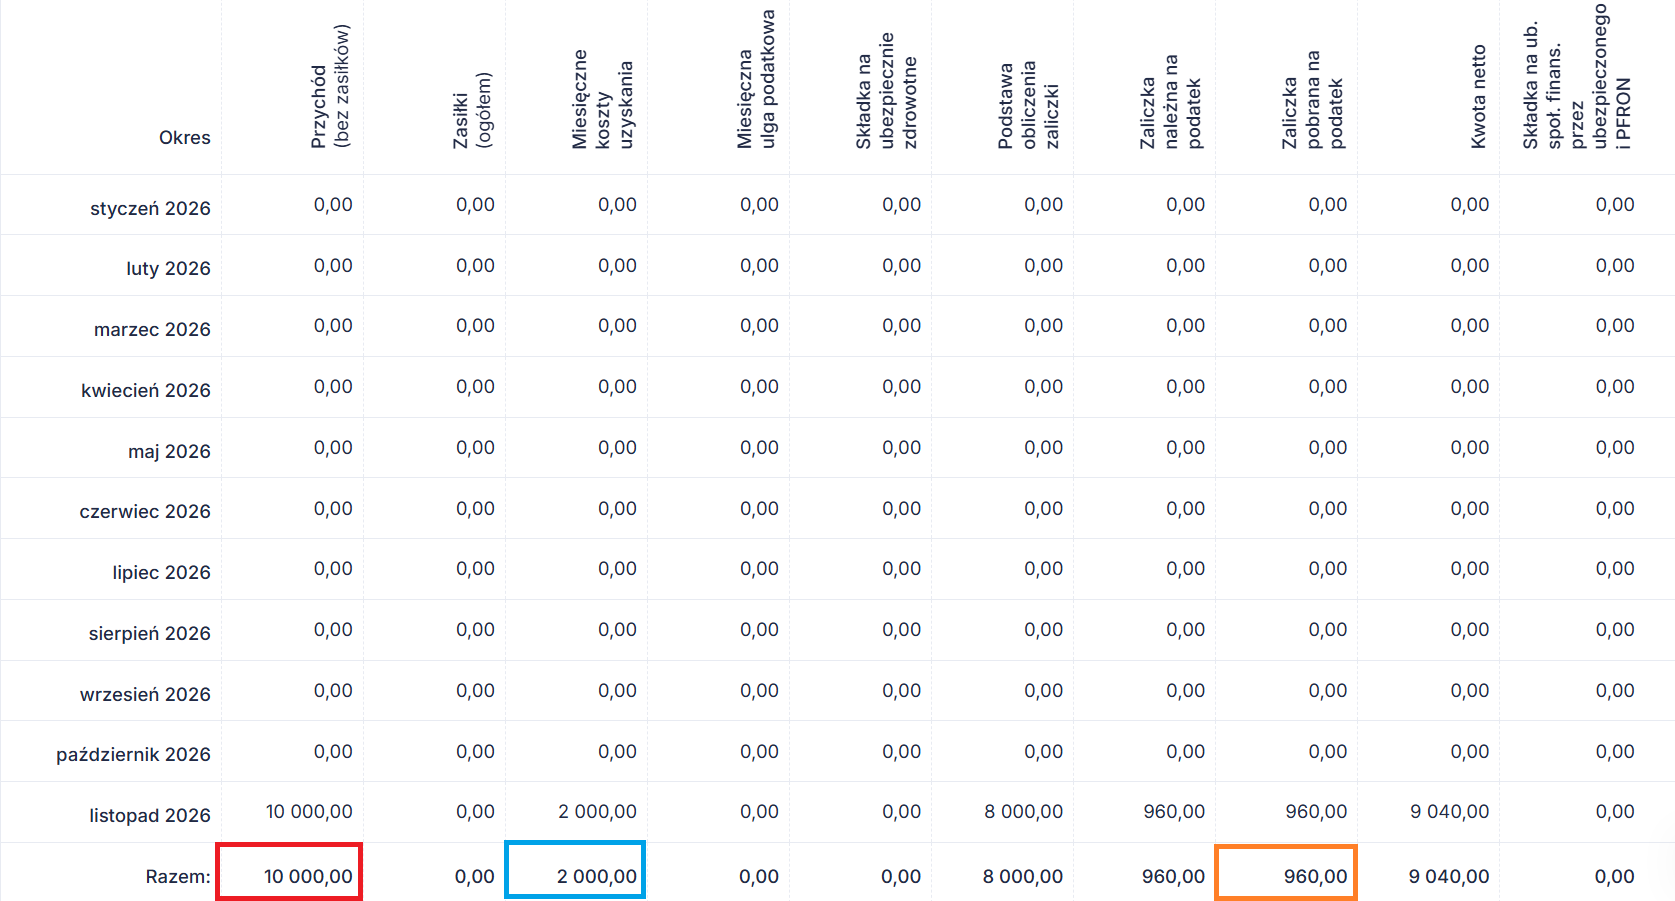

Zestawienie danych w Części E formularza PIT-11 (Wiersz 5)
W wierszu 5 części E formularza PIT-11 pani Jadwigi zastosowano identyczne oznaczenia kolorystyczne: kolorem czerwonym oznaczono przychód (pole 54), niebieskim – koszty uzyskania przychodu (pole 55), a pomarańczowym – pobraną zaliczkę na podatek (pole 57).
Porównanie obu dokumentów potwierdza, że wartości wykazane w deklaracji PIT-11 są w pełni zgodne z roczną kartą wynagrodzeń.


h. Przykład 4: Umowa zlecenie z ulgą dla młodych (w ramach limitu)
Weryfikacja karty wynagrodzeń pana Marcina
Na prezentowanej poniżej rocznej karcie wynagrodzeń kolorem czerwonym oznaczono łączny przychód brutto uzyskany w 2026 roku.
Ze względu na objęcie pracownika ulgą dla młodych (zerowy PIT) oraz nieprzekroczenie rocznego progu zarobków, zarówno koszty uzyskania przychodów, jak i pobrane zaliczki na podatek dochodowy wynoszą w tym przypadku 0,00 zł.
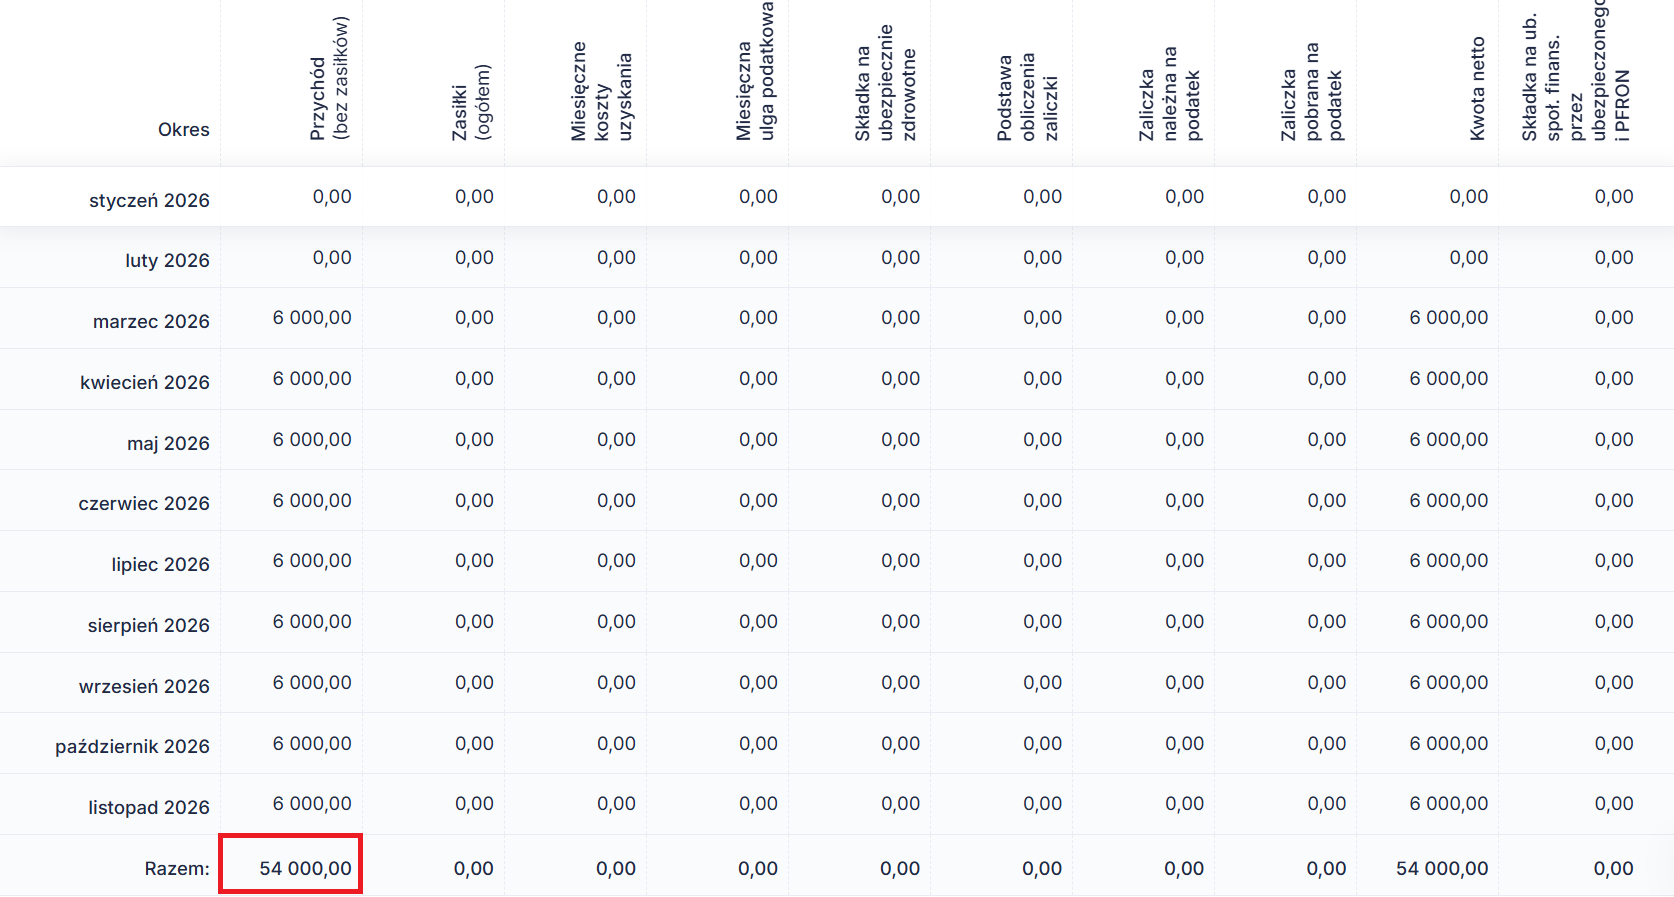

Zestawienie danych w części G formularza PIT-11 (pole 109 i 111)
Na poniższym zrzucie ekranu przedstawiono deklarację PIT-11 pana Marcina. Zgodnie z przepisami, uzyskane przez niego przychody w całości wykazano w Części G – zbiorczo w polu 109 (suma przychodów zwolnionych dla młodych) oraz szczegółowo w polu 111 (przychody z umów zlecenia). Porównanie obu dokumentów potwierdza, że wartości ujęte w formularzu PIT-11 są w pełni zgodne z roczną kartą wynagrodzeń.
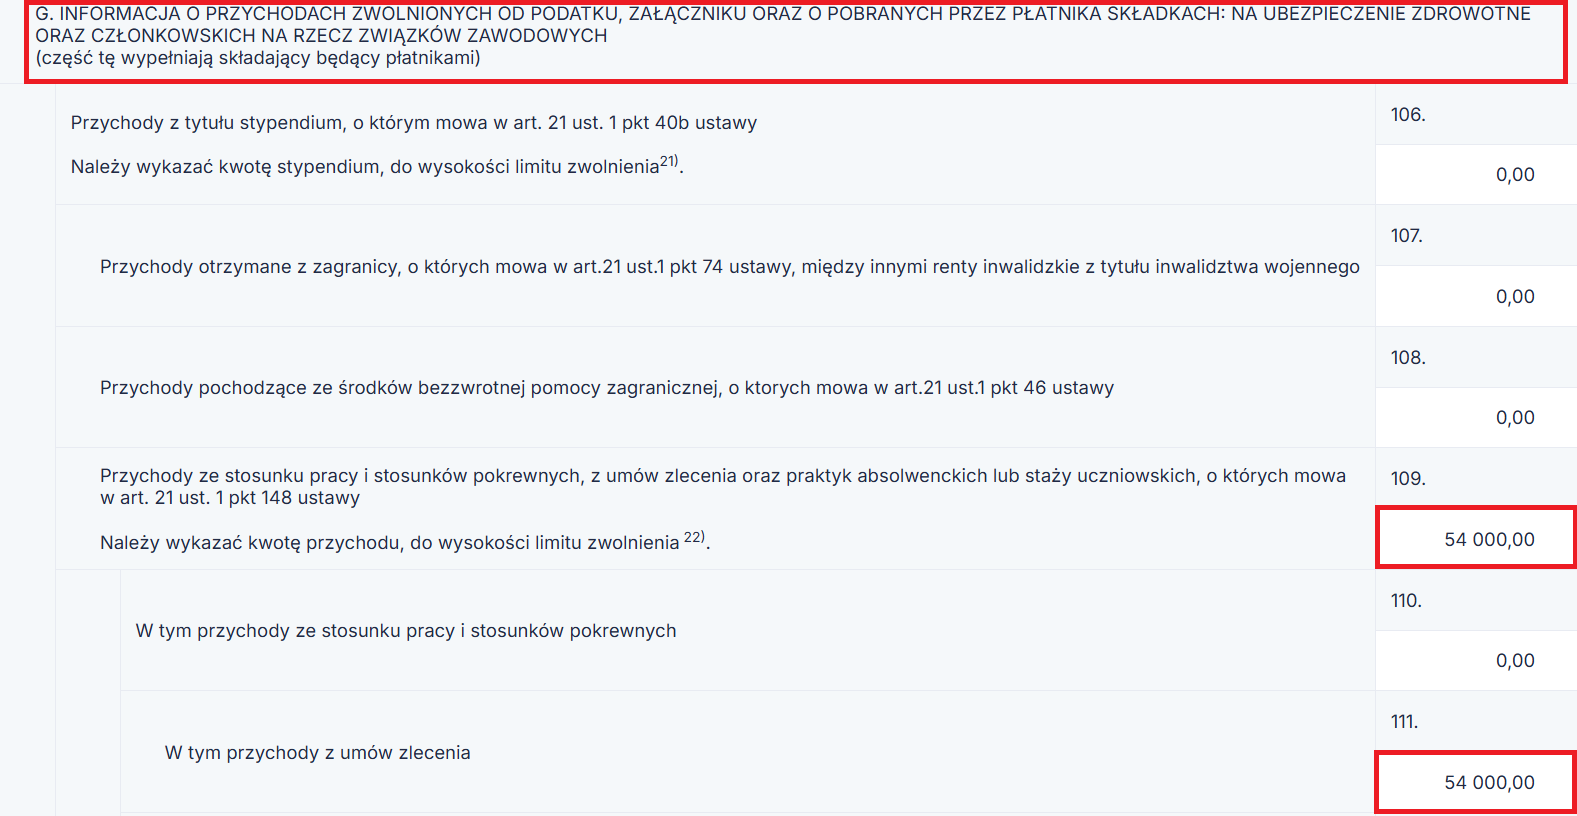

i. Przykład 5: Umowa zlecenie u osoby do 26 r.ż. z przekroczeniem limitu
Weryfikacja karty wynagrodzeń pana Michała
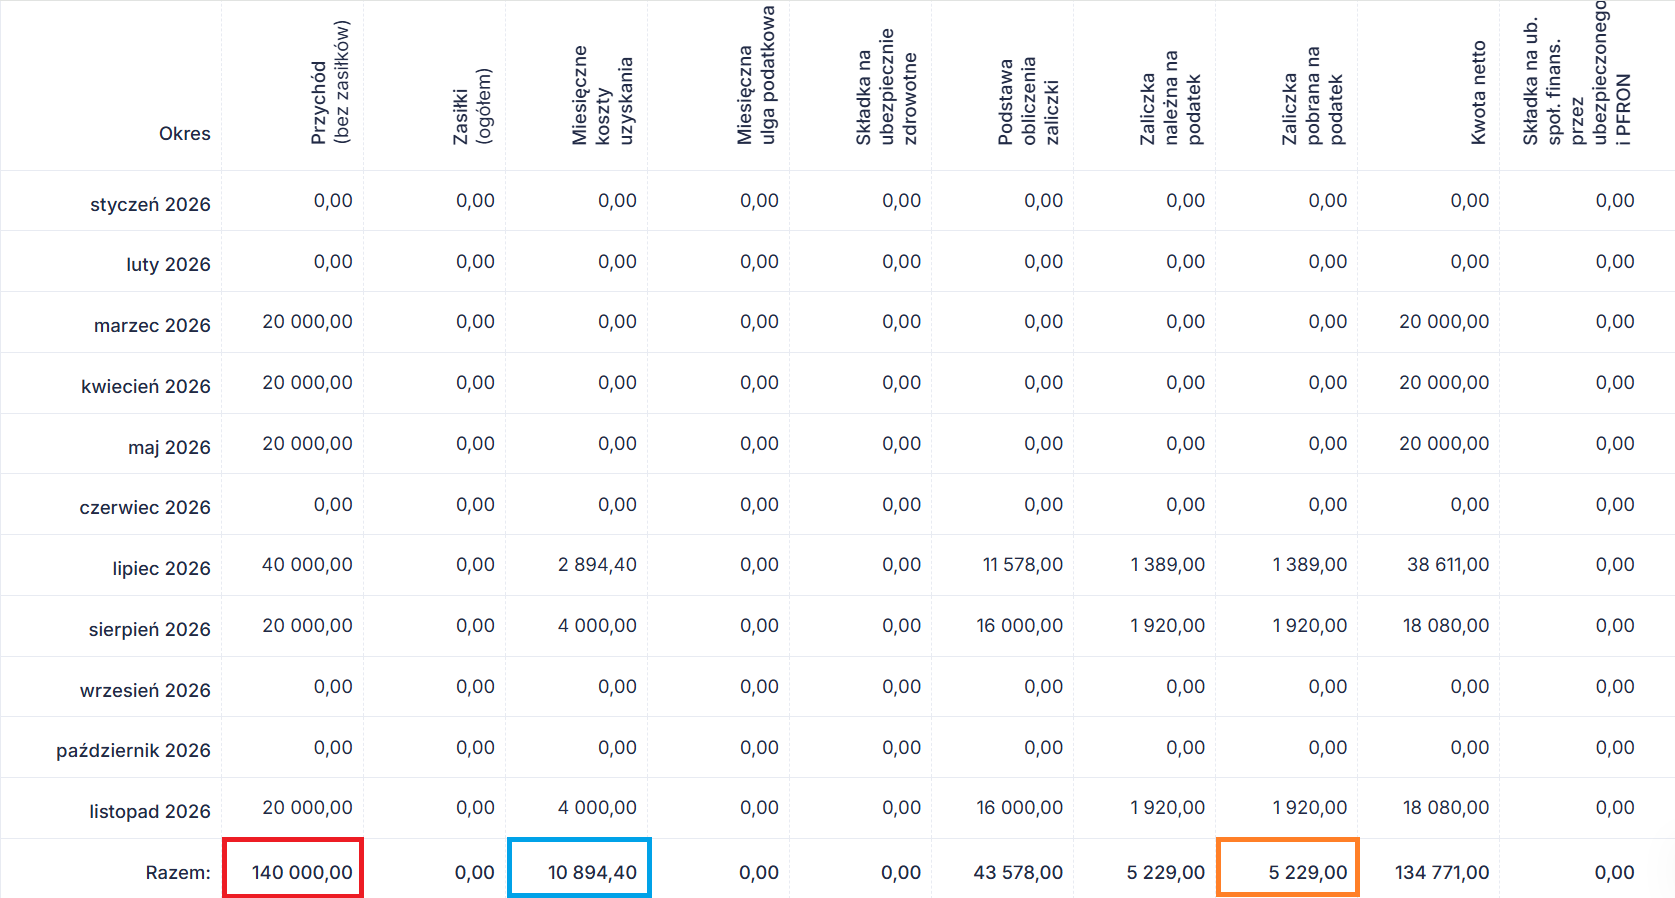
Na poniższej karcie wynagrodzeń kluczowe wartości zostały wyróżnione odpowiednimi kolorami: kolorem czerwonym oznaczono łączny przychód brutto uzyskany w ciągu roku kalendarzowego, kolorem niebieskim – koszty uzyskania przychodów naliczone od opodatkowanej nadwyżki, natomiast kolorem pomarańczowym – zaliczkę pobraną na podatek dochodowy.

Zestawienie danych w Części E formularza PIT-11 dla pana Michała
Ze względu na przekroczenie limitu ulgi, deklaracja PIT-11 została wypełniona w dwóch różnych sekcjach. Poniżej zaprezentowano pierwszą z nich – wiersz 7 w Części E, gdzie wykazano wyłącznie opodatkowaną kwotę nadwyżki powyżej limitu. Zastosowano tu standardowe wyróżnienia kolorystyczne: kolorem czerwonym oznaczono przychód ponad limit (pole 62), niebieskim – koszty uzyskania przychodu (pole 63), a pomarańczowym – pobraną zaliczkę na podatek (pole 65).


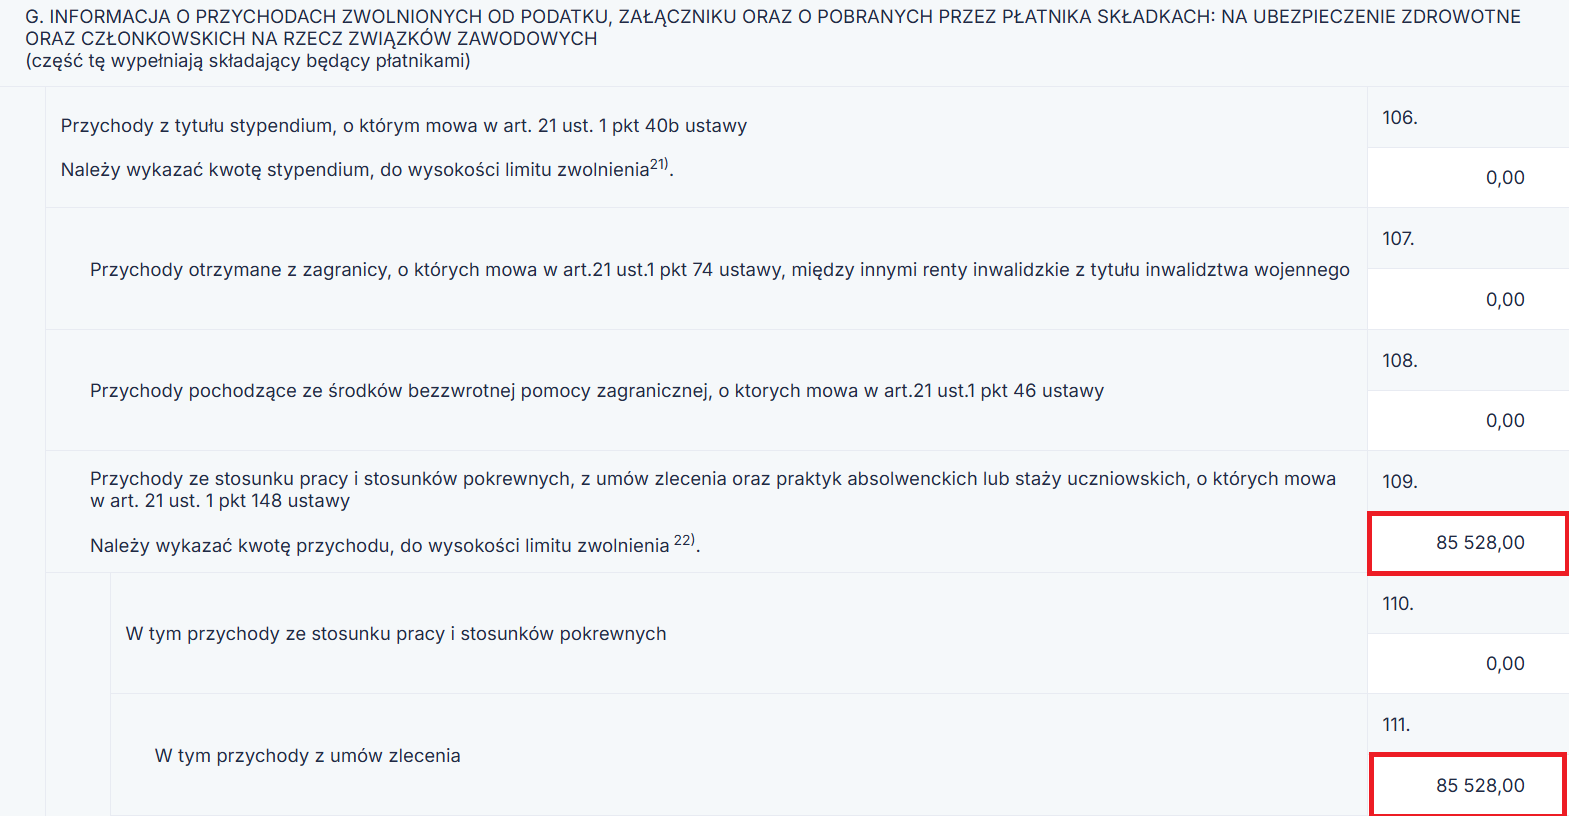
Zestawienie danych w Części G formularza PIT-11 dla pana Michała
Druga część rozliczenia znajduje się w części G, gdzie wykazano przychody mieszczące się w ustawowym limicie zwolnienia z podatku dla osób do 26. roku życia. Kolorem czerwonym oznaczono kwotę zwolnioną, która wyniosła dokładnie 85 528 zł. Wartość ta została wpisana zbiorczo w polu 109 (suma przychodów zwolnionych) oraz uszczegółowiona w polu 111 jako przychód uzyskany z tytułu umów zlecenie. Suma tej kwoty oraz nadwyżki z Części E odpowiada łącznemu przychodowi z karty wynagrodzeń.

Podsumowanie weryfikacji danych dla pana Michała
Sumaryczne przychody wykazane w deklaracji PIT-11 – obejmujące kwotę z części E (Nadwyżka opodatkowana: 54 472 zł) oraz części G (Kwota zwolniona: 85 528 zł) – dają łączną kwotę 140 000 zł, która odpowiada przychodowi ujętemu na karcie wynagrodzeń. Wartości dotyczące kosztów uzyskania przychodów oraz pobranych zaliczek na podatek dochodowy w obu dokumentach wykazują pełną zgodność.
j. Przykład 6: Umowa o pracę a ulga dla seniora (PIT-0) w trakcie roku


Weryfikacja karty wynagrodzeń pani Krystyny
Prezentowana roczna karta wynagrodzeń obrazuje moment zmiany statusu podatkowego pracownicy. Wyraźnie widać na niej, że od września 2026 roku – w związku z wejściem w życie złożonego oświadczenia PIT-2 dotyczącego ulgi dla seniora – na listach płac zaprzestano naliczania i pobierania zaliczek na podatek dochodowy.

Zestawienie przychodów pani Krystyny w Części E formularza PIT-11
W związku z osiągnięciem wieku emerytalnego w trakcie roku oraz momentem złożenia oświadczenia, przychody pracownicy zostały w Części E wykazane w dwóch różnych miejscach:

Zestawienie przychodów pani Krystyny w Części G
W Części G formularza PIT-11 wykazano przychody uzyskane od momentu złożenia przez pracownicę oświadczenia PIT-2. W dokumencie tym zadeklarowała ona osiągnięcie wieku emerytalnego przy jednoczesnym braku pobierania emerytury, co uprawnia do stosowania ulgi dla pracujących seniorów.
Dzięki temu jej wynagrodzenie za ten okres nie podlegało opodatkowaniu.
Wartość ta została oznaczona kolorem czerwonym i wpisana w polu 114 (przychody ze stosunku pracy objęte ulgą dla seniorów) oraz w polu 115.

Podsumowanie weryfikacji danych dla pani Krystyny
Matematyczne zestawienie dokumentów pani Krystyny wykazuje pełną spójność danych:
k. Przykład 7: Umowa zlecenie u seniora pobierającego emeryturę
Weryfikacja karty wynagrodzeń pani Anny
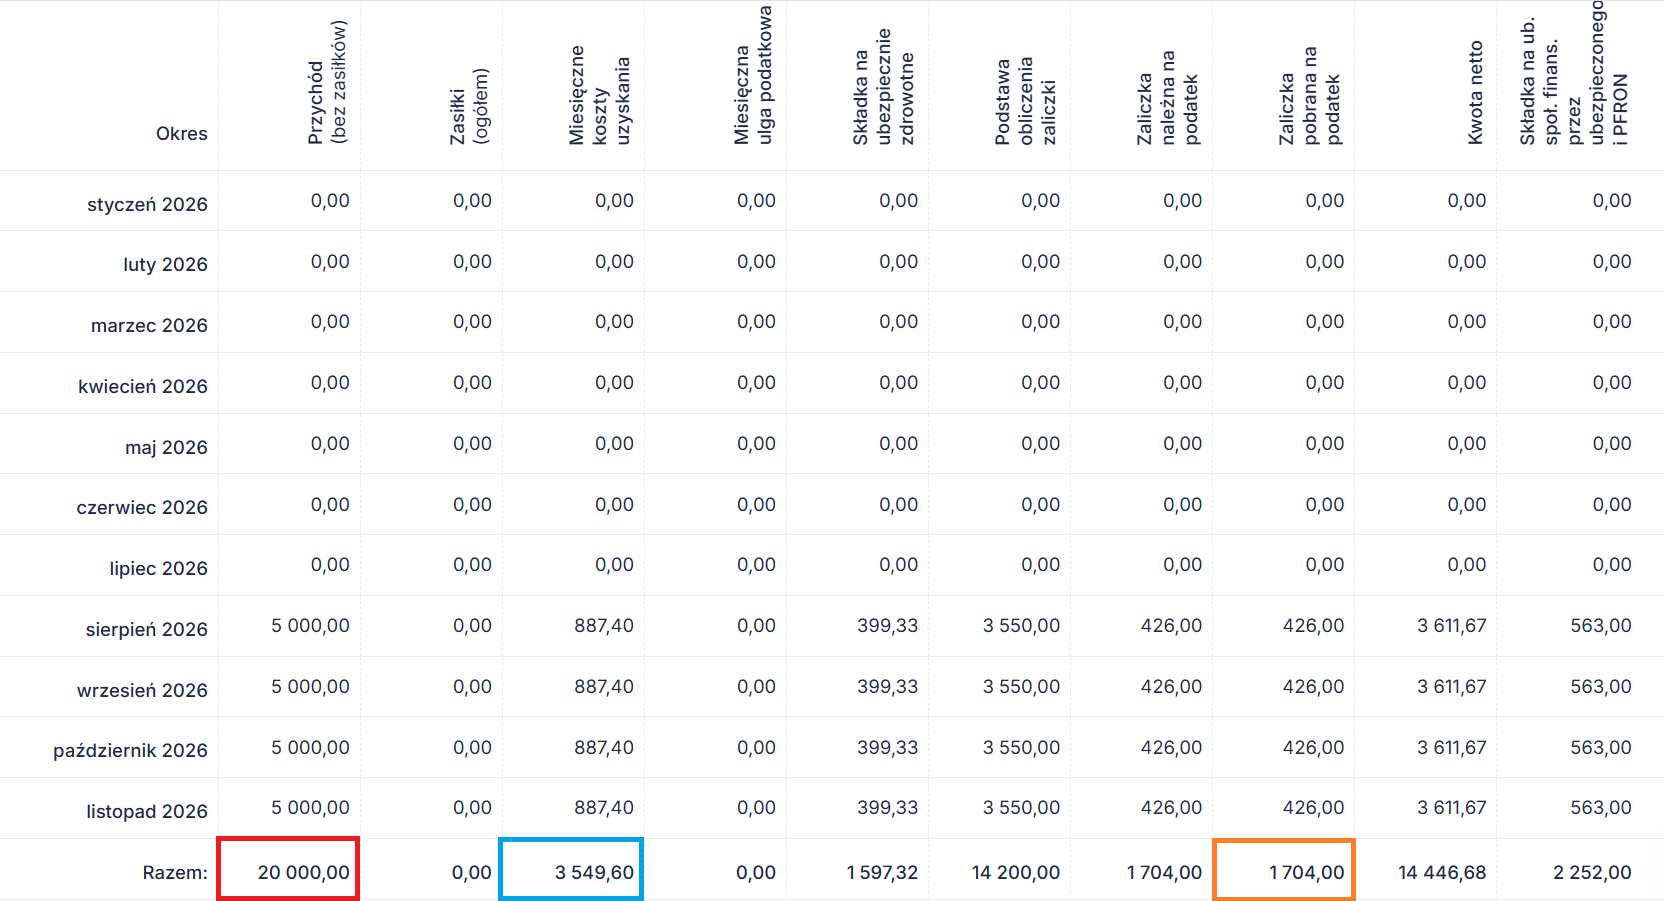
Prezentowana poniżej roczna karta wynagrodzeń zawiera oznaczenia kolorystyczne: kolorem czerwonym wyróżniono łączny przychód brutto z tytułu umowy zlecenie, kolorem niebieskim – koszty uzyskania przychodu, natomiast kolorem pomarańczowym – sumę zaliczek pobranych na podatek dochodowy.

Zestawienie danych w Części E formularza PIT-11 (Wiersz 8)
W Części E formularza PIT-11 pani Anny przychody zostały w całości wykazane w wierszu 8 (pola od 66 do 69), przeznaczonym dla umów zlecenie dla osób, które osiągnęły wiek emerytalny. Zastosowano tu identyczne wyróżnienia kolorystyczne: kolorem czerwonym oznaczono przychód (pole 66), niebieskim – koszty uzyskania przychodów (pole 67), a pomarańczowym – pobraną zaliczkę na podatek (pole 69). Porównanie obu dokumentów potwierdza, że wartości ujęte w deklaracji rocznej wykazują pełną zgodność z roczną kartą wynagrodzeń.


11. Korekta PIT-11
Jak skorygować deklarację PIT-11 – instrukcja krok po kroku
Ważne przed rozpoczęciem korekty
Przed przystąpieniem do procedury upewnij się, że dane w systemie zostały poprawione, a generowany PIT-11 zawiera prawidłowe i ostateczne kwoty.
12. Co zrobić, gdy PIT-11 jest składany po terminie?
Niezłożenie deklaracji PIT-11 w ustawowym terminie (do końca stycznia) stanowi wykroczenie skarbowe. Aby uniknąć kary grzywny ze strony urzędu skarbowego, należy niezwłocznie podjąć dwa kroki:
1. Wyślij zaległy PIT-11
Jak najszybciej wygeneruj i wyślij zaległą deklarację do urzędu skarbowego drogą elektroniczną (tak samo, jak przy standardowej wysyłce). Urząd ma obowiązek przyjąć dokument nawet po terminie.
2. Złóż tzw. czynny żal
Równolegle z wysyłką dokumentu (lub natychmiast po niej) należy złożyć do naczelnika właściwego urzędu skarbowego czynny żal. Jest to oficjalne pismo, w którym przyznajesz się do niedotrzymania terminu, wyjaśniasz powód i informujesz o dopełnieniu obowiązku.
3. Przekaż dokument pracownikowi
Jeśli opóźnienie wpłynęło również na termin przekazania PIT-11 pracownikowi , dostarcz mu dokument jak najszybciej, aby umożliwić mu terminowe rozliczenie jego rocznego podatku.
13. Jak pobrać UPO do PIT 11
Aby pobrać dokument UPO potwierdzający złożenie deklaracji, wykonaj następujące kroki:


Autor: Patrycja Tokarska – IFIRMA