

W przypadku, gdy rozpoczęcie lub rozwiązanie umowy o pracę ma miejsce w trakcie miesiąca kalendarzowego, za wskazany miesiąc należy wyliczyć proporcjonalnie wynagrodzenie pracownika.
Serwis nie dokonuje automatycznie przeliczenia podstawy w zależności od daty rozpoczęcia i rozwiązania umowy. Opcja wyliczenia wynagrodzenia za niepełny miesiąc dostępna jest w rachunku pracownika.
W przypadku kiedy u pracownika wystąpił urlop i/lub zwolnienie lekarskie przed zatwierdzeniem rachunku należy uzupełnić okres urlopu/zwolnienia lekarskiego zgodnie z instrukcją podaną w punkcie 4 i 5.
1. Wystawienie rachunku do umowy
W ifirma.pl rachunek możemy wystawić w następujący sposób:
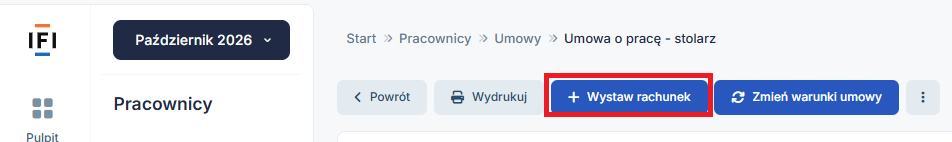

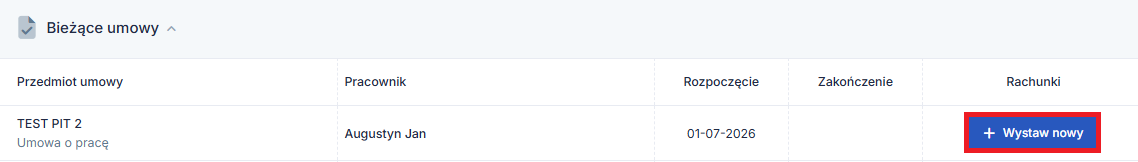

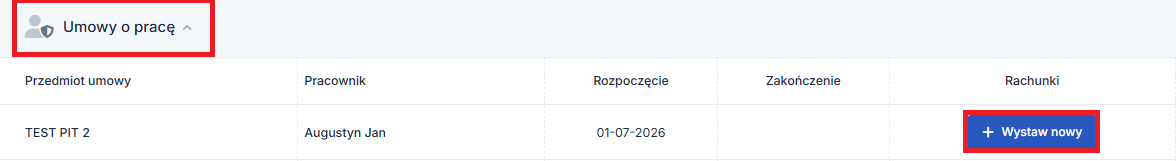

2. Wyliczenie wynagrodzenia – zawarcie umowy z pracownikiem w trakcie miesiąca
Przykład 1. Pracodawca zatrudnił Pana Jana Kowalskiego 14.09.2026 r. Umowa opiewa na kwotę 8 000 zł brutto. Wynagrodzenie płatne do 10 dnia następnego dnia miesiąca. Pierwsze wynagrodzenie Pracodawca wypłacił Panu Janowi proporcjonalnie co do okresu zatrudnienia w miesiącu wrześniu. Poniżej kroki jakie podjął Pracodawca w serwisie wystawiając dla Pana Jana rachunek z tytułu umowy o pracę.
W przypadku kiedy pracownik rozpoczął pracę w trakcie miesiąca wystawiając rachunek serwis poinformuje, iż jest to rachunek za niepełny miesiąc.
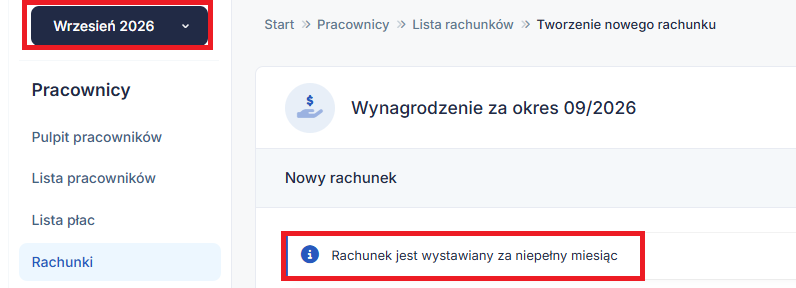

By kwota wynagrodzenia została przeliczona proporcjonalnie należy w rachunku wybrać opcję wylicz wynagrodzenie urlopowe lub za niepełny miesiąc.
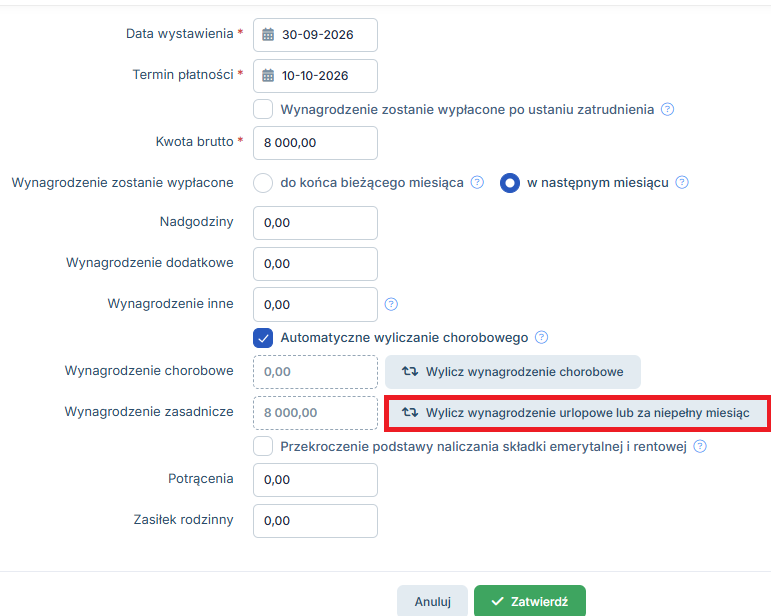

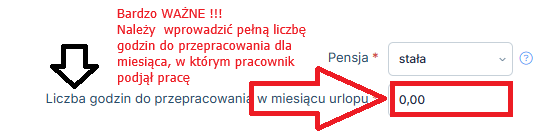
W kolejnym kroku należy uzupełnić pola:

Na końcu akceptując wprowadzone dane poprzez wybranie opcji zatwierdź.
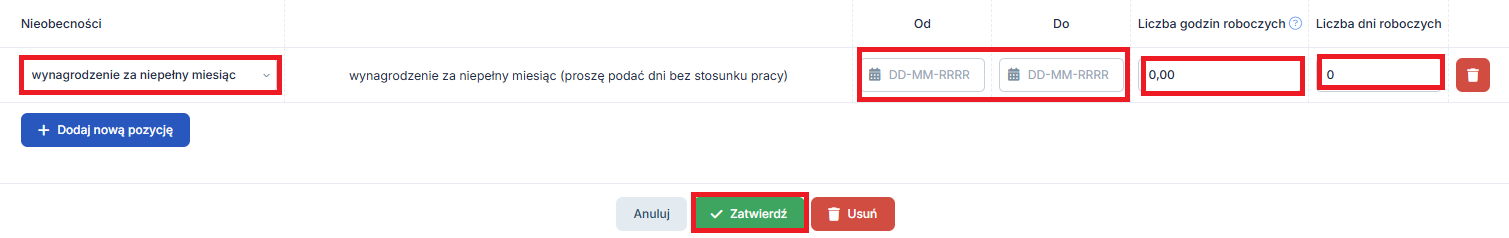
Poniżej przedstawiono informacje jakie powinny być uzupełnione we wskazanych polach dla Przykładu 1.

- Pensja – stała,
- Liczba godzin przepracowanych w miesiącu urlopu – we wrześniu 2026 jest do przepracowania 176 godzin pracy,
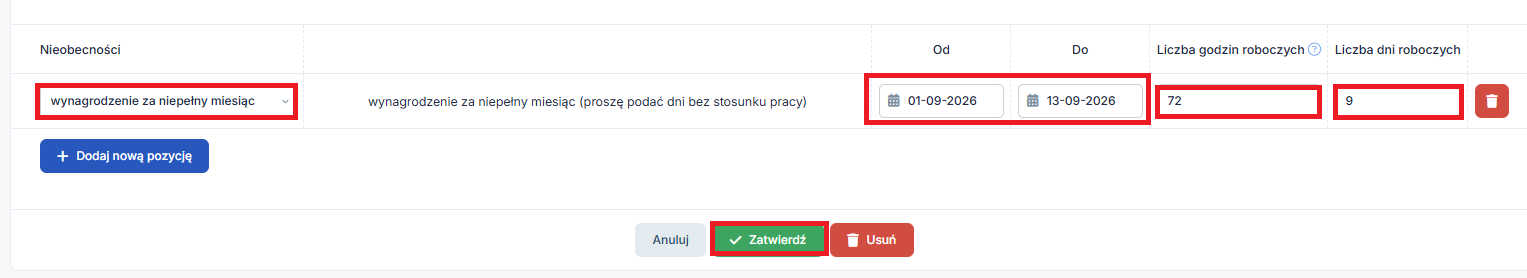
- Nieobecności – z dostępnej listy zostanie wybrana opcja wynagrodzenie za niepełny miesiąc,
- „Od …. Do” – w polu Od wpisana zostanie data początku miesiąca tj. 1 września, w dacie Do – data poprzedzająca zatrudnienie, czyli dla umowy zawartej 14.09.2026 jest to 13.09.2026 r.
- Liczba godzin roboczych – w okresie od 01-13.09.2026 było do przepracowania 9 dni roboczych, czyli 9 dni x 8h = 72 godziny
- Liczba dni roboczych – w okresie od 01-13.09.2026 było do przepracowania 9 dni roboczych, czyli:
1) 01.09. wtorek
2) 02.09. środa
3) 03.09. czwartek
4) 04.09. piątek
5) 07.09 poniedziałek
6) 08.09. wtorek
7) 09.09. środa
8) 10.09 czwartek
9) 11.09. piątek
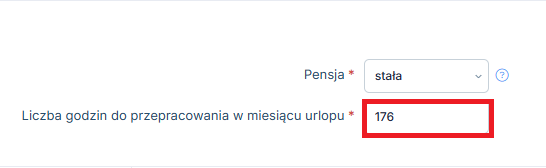

Wypełnione pola będą wyglądały następująco:
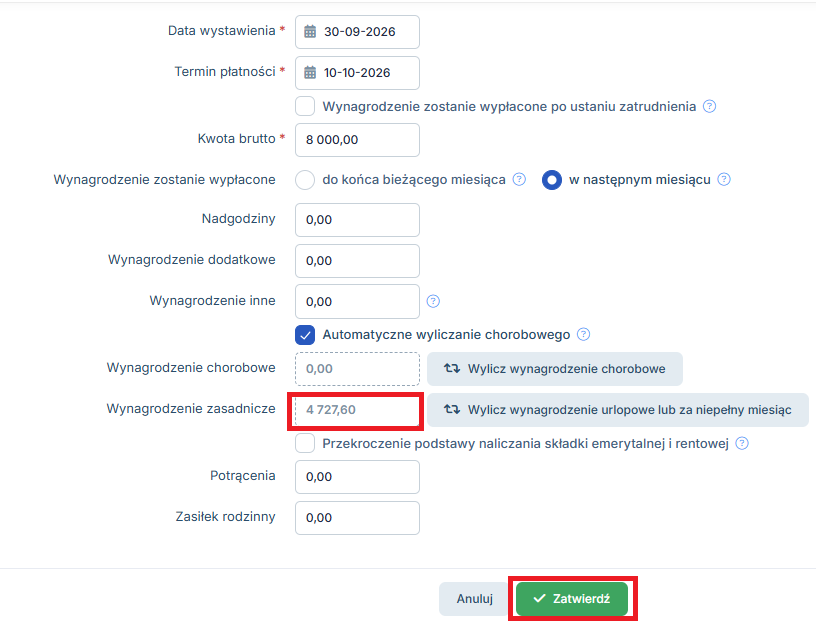
Po zatwierdzeniu wprowadzonych danych serwis powróci do widoku rachunku, na którym wynagrodzenie zasadnicze zostanie wyliczone proporcjonalnie do ilości dni pracy przepracowanych przez pracownika. Tak przeliczone wynagrodzenie należy zatwierdzić co spowoduje zapisanie rachunku.
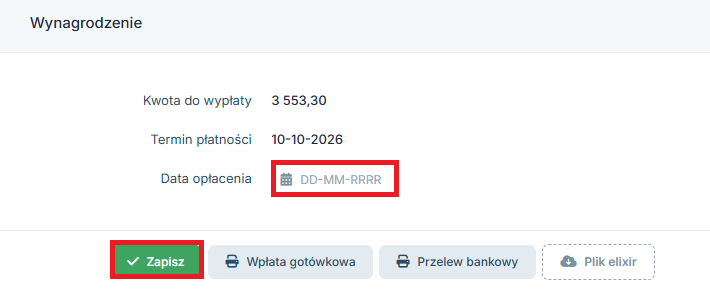
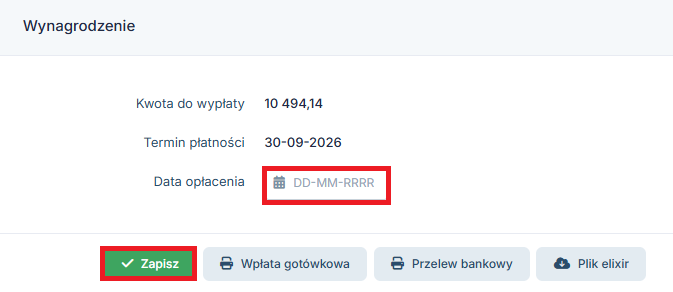
W widoku rachunku, w części Wynagrodzenie: widnieje kwota do wypłaty netto, termin płatności i miejsce na wprowadzenie daty opłacenia rachunku



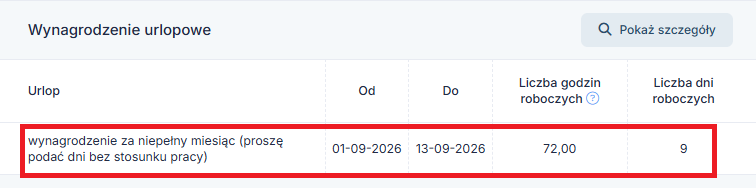
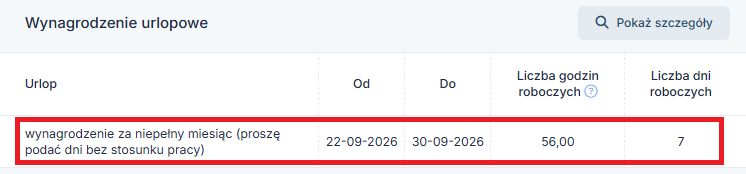
W części Wynagrodzenie urlopowe widoczne powinno być wynagrodzenie za niepełny miesiąc

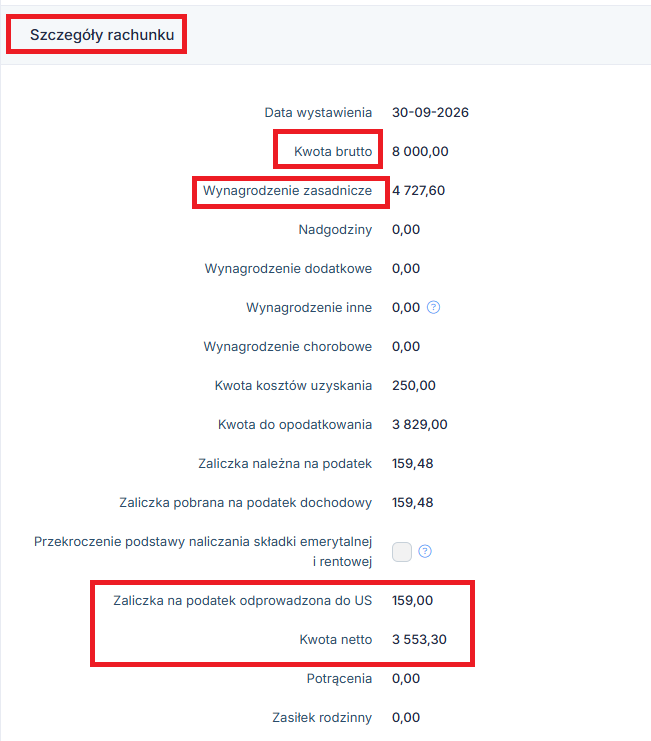
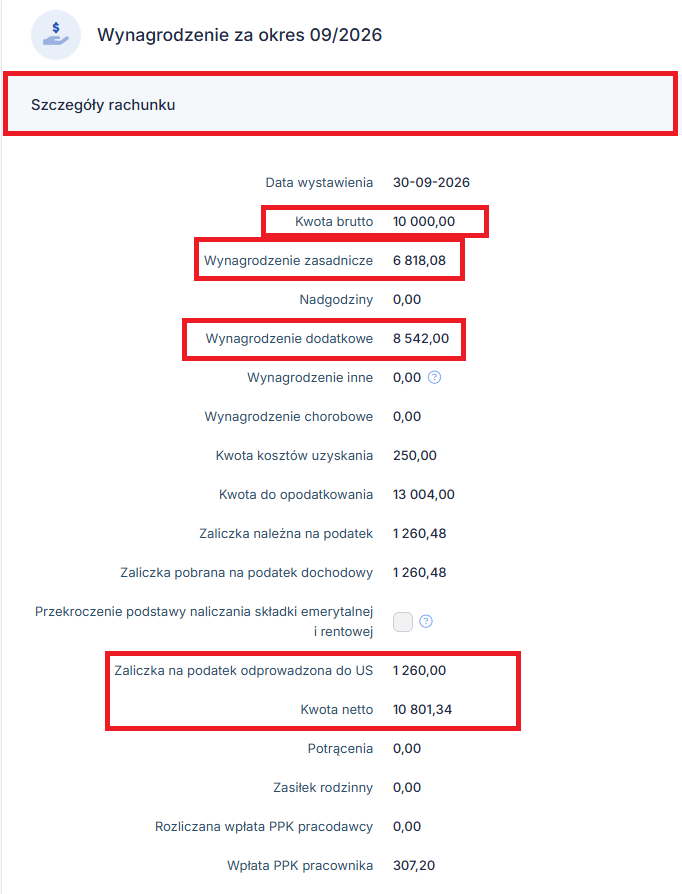
W części Szczegóły rachunku są widoczne informacje dotyczące wynagrodzenia brutto, wynagrodzenia zasadniczego i innych składników wynagrodzenia, oraz zaliczka na podatek dochodowy i wynagrodzenie netto.
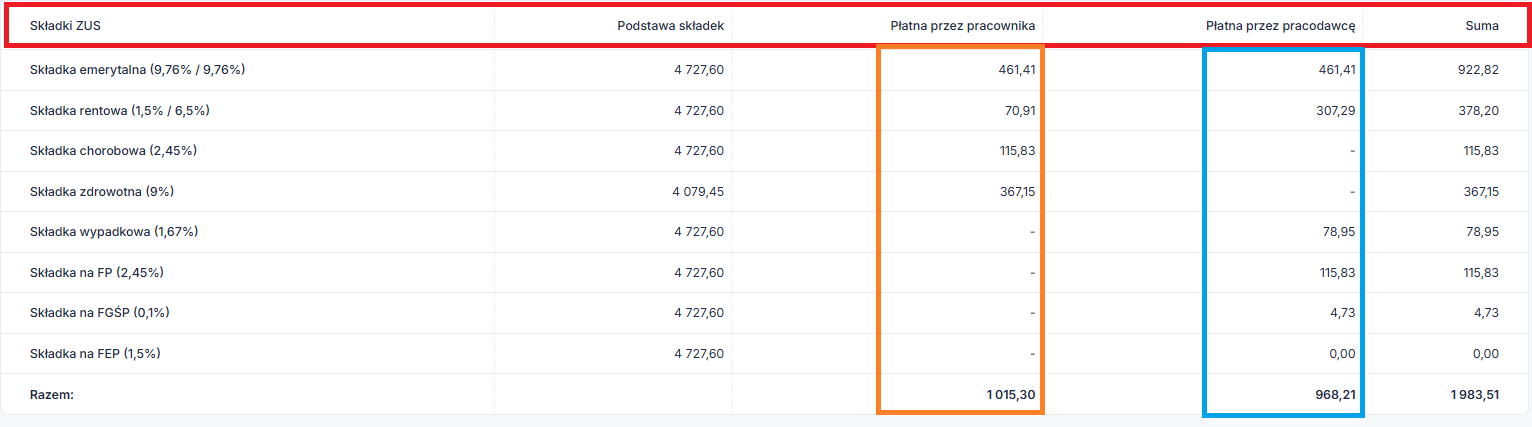
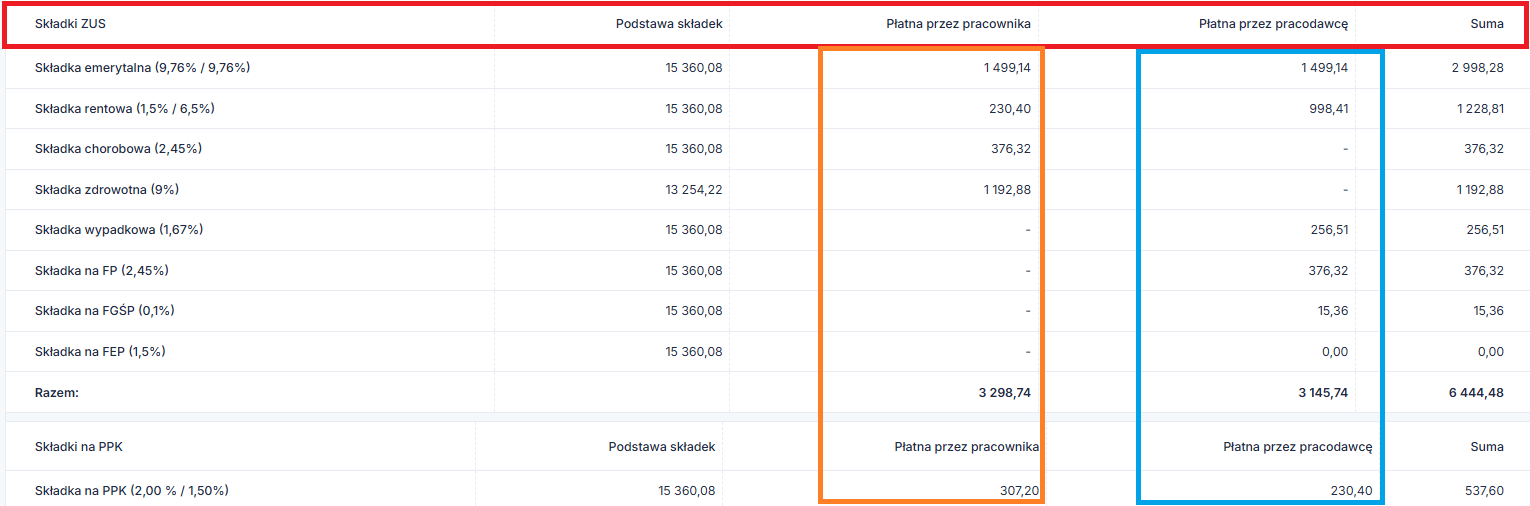
W części Składki ZUS są widoczne składki ZUS naliczane od wynagrodzenia pracownika, zarówno po stronie pracownika, jak i pracodawcy


3. Wyliczenie wynagrodzenia – rozwiązanie umowy z pracownikiem w trakcie miesiąca
Przykład 2.Pracodawca rozwiązał umowę o pracę z Agatą Nowak 21.09.2026 r. Umowa opiewa na kwotę 10 000 zł brutto. Wynagrodzenie płatne do 10 dnia następnego dnia miesiąca. Ostatnie wynagrodzenie Pracodawca wypłacił Pani Agacie proporcjonalnie co do okresu zatrudnienia w miesiącu czerwcu. Przed wystawieniem rachunku dla Pani Agaty Pracodawca uzupełnił w serwisie datę zakończenia umowy o pracę. Poniżej kroki jakie podjął Pracodawca w serwisie.
Uzupełnienie daty zakończenia umowy
W celu uzupełnienia daty zakończenia umowy należy w zakładce Pracownicy ➡ Umowy
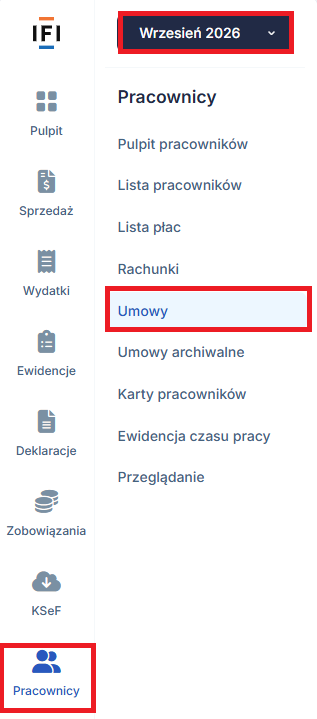

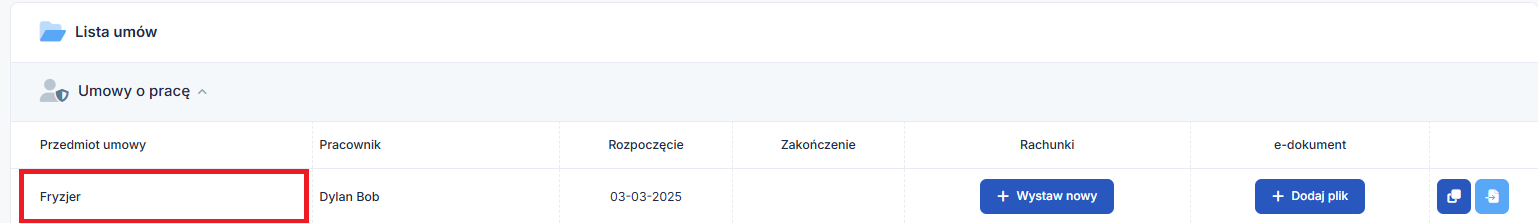
w kolumnie Przedmiot umowy wybrać nazwę stanowiska Pracownika.
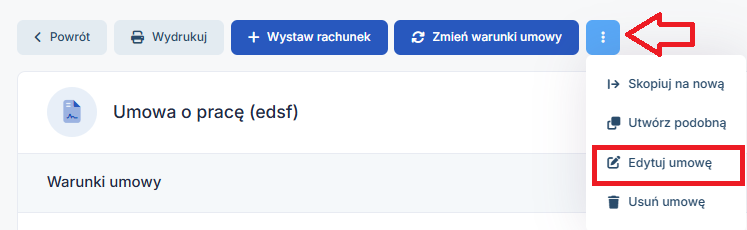
W kolejnym kroku należy rozwinąć ikonę kwadratu z trzema kropkami i wybrać opcję edytuj umowę.


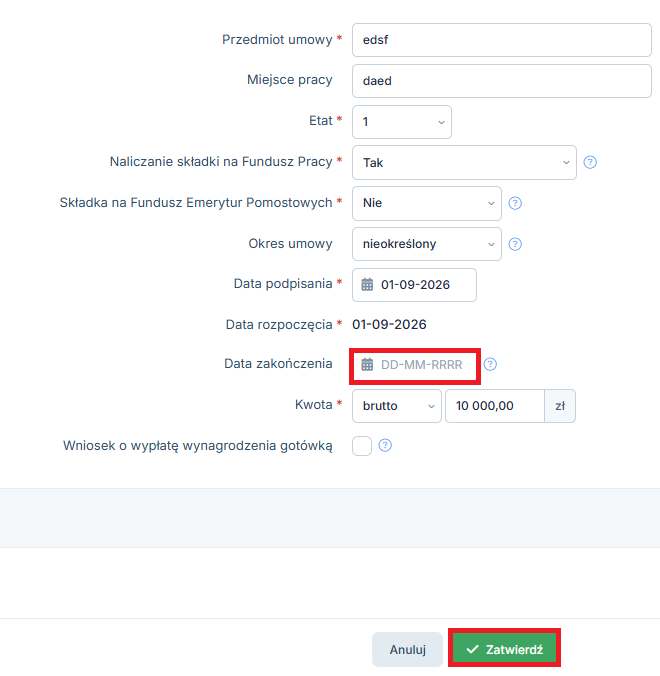
Następnie w edycji umowy uzupełnić Datę zakończenia i zatwierdzić datę wprowadzonej zmiany.
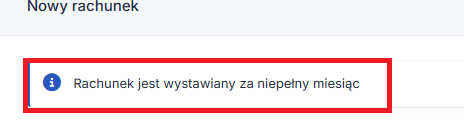
W przypadku kiedy Pracownik zakończył umowę o pracę w trakcie miesiąca wystawiając rachunek serwis poinformuje, iż jest to rachunek za niepełny miesiąc.


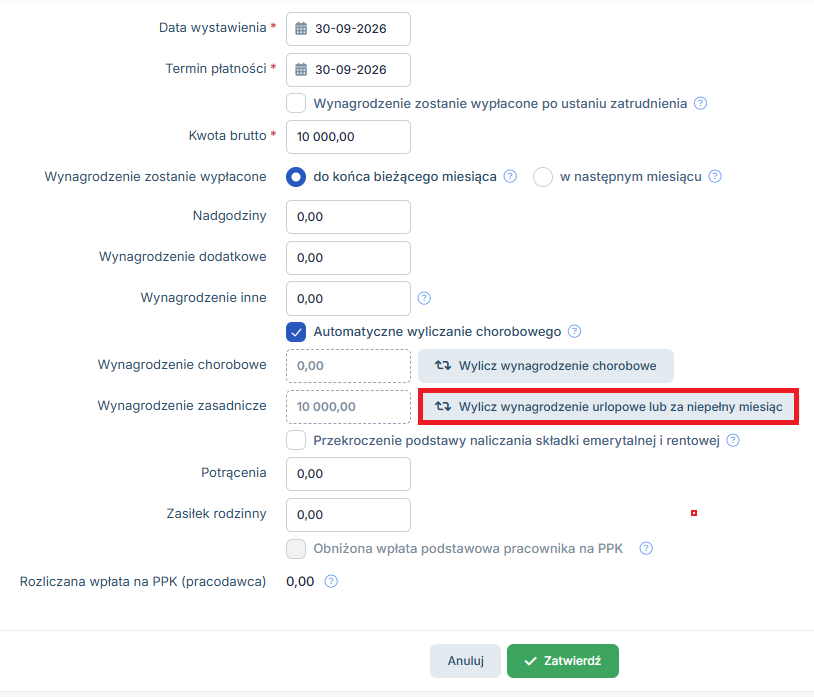
By kwota wynagrodzenia została przeliczona proporcjonalnie należy w rachunku wybrać opcję wylicz wynagrodzenie urlopowe lub za niepełny miesiąc.
W kolejnym kroku należy uzupełnić pola:

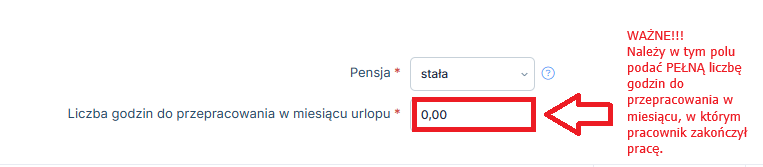

Na końcu akceptując wprowadzone dane poprzez wybranie opcji zatwierdź.
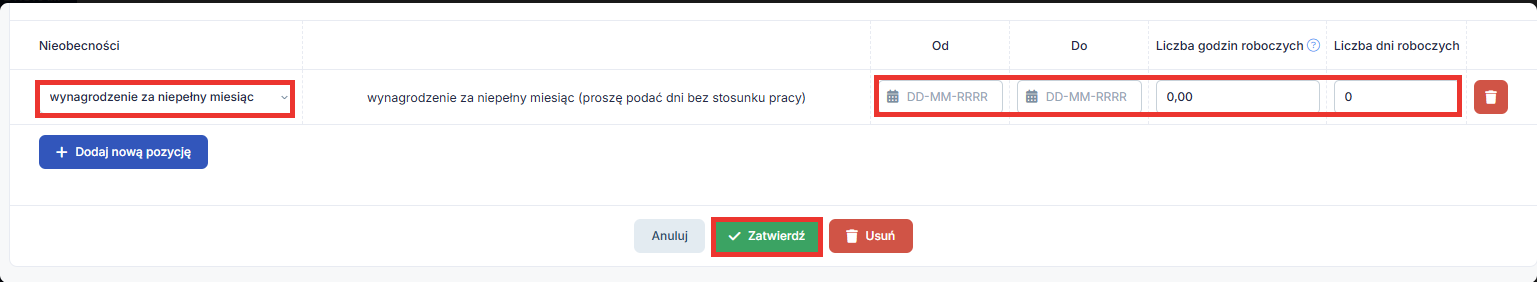

Poniżej wskazano informacje jakie powinny być uzupełnione we wskazanych polach dla Przykładu 2.
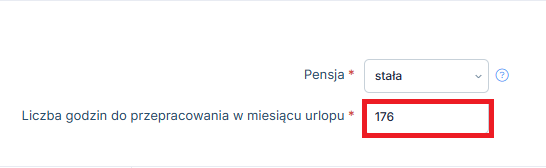
- Pensja – stała,
- Liczba godzin przepracowanych w miesiącu urlopu – we wrześniu 2026 jest do przepracowania 176 godzin pracy,
- Nieobecności – z dostępnej listy zostanie wybrana opcja wynagrodzenie za niepełny miesiąc,
- Od……. Do – w polu Od wpisana zostanie data pierwszego dnia następującego po ustaniu zatrudnienia, czyli dla umowy zakończonej 21.09.2026 będzie to 22.09.2026, w dacie Do – data końca miesiąca czyli 30.09.2026,
- Liczba godzin roboczych – w okresie od 22-30.09.2026 było do przepracowania 7 dni roboczych, czyli 7 x 8 = 56 godzin,
- Liczba dni roboczych – w okresie od 22-30.09.2026 było do przepracowania 7 dni roboczych, tj.
- 1) wtorek 22.09
2) środa 23.09
3) czwartek 24.09
4) piątek 25.09
5) poniedziałek 28.09
6) wtorek 29.09
7) środa 30.09
Wypełnione pola będą wyglądały następująco:
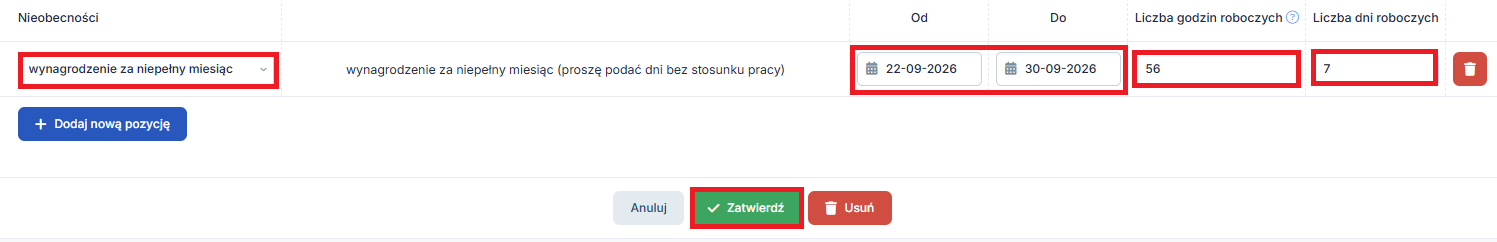
Po zatwierdzeniu wprowadzonych danych serwis powróci do widoku rachunku, na którym wynagrodzenie zasadnicze zostanie wyliczone proporcjonalnie do ilości dni pracy przepracowanych przez pracownika. Tak przeliczone wynagrodzenie należy zatwierdzić co spowoduje zapisanie rachunku.
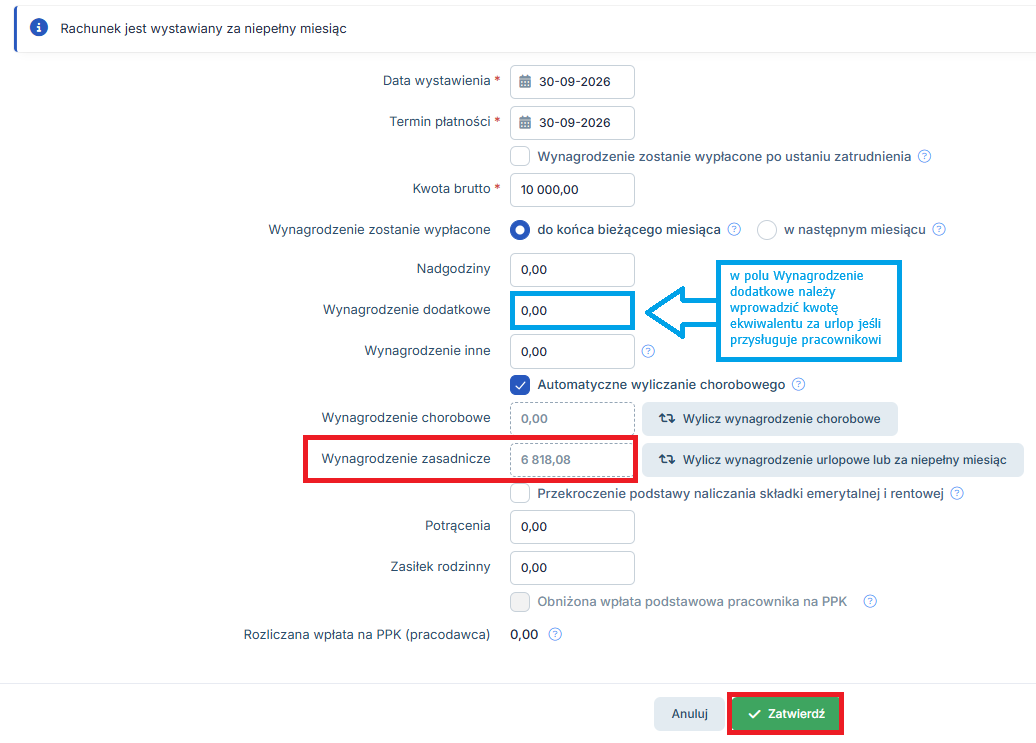


Bardzo często wraz z wypłatą ostatniego wynagrodzenia przedsiębiorca wypłaca pracownikowi ekwiwalent za niewykorzystany urlop. Wartość ekwiwalentu należy uzupełnić w polu Wynagrodzenie dodatkowe.
W widoku rachunku będą dostępne m.in. informacje o naliczonych składkach, podatku oraz kwocie netto do wypłaty, ponadto pojawi się miejsce na wpisanie daty wypłaty wynagrodzenia.
Poniżej, krótki opis poszczególnych części rachunku
W części Wynagrodzenie: widnieje kwota do wypłaty netto, termin płatności i miejsce na wprowadzenie daty opłacenia rachunku
W części Wynagrodzenie urlopowe widoczne powinno być wynagrodzenie za niepełny miesiąc


W części Szczegóły rachunku są widoczne informacje dot. wynagrodzenia brutto, wynagrodzenia zasadniczego i innych składników wynagrodzenia, oraz zaliczka na podatek dochodowy i wynagrodzenie netto.

W części Składki ZUS są widoczne składki ZUS naliczane od wynagrodzenia pracownika, zarówno po stronie pracownika, jak i pracodawcy

4. Zmiany w wystawieniu rachunku w przypadku kiedy pracownik przebywał dodatkowo na urlopie
a) wynagrodzenie stałe
W przypadku kiedy pracownik przebywał na urlopie wystawiając rachunek należy uzupełnić okres urlopu z miesiąca, którego dotyczy rachunek.
Do wprowadzenia urlopu w rachunku służy opcja wylicz wynagrodzenie urlopowe lub za niepełny miesiąc.
Ponieważ wcześniej przez tę opcję dodany już został okres wynagrodzenia za niepełny miesiąc urlop należy dodać jako kolejną pozycję korzystając z opcji dodaj nową pozycję.
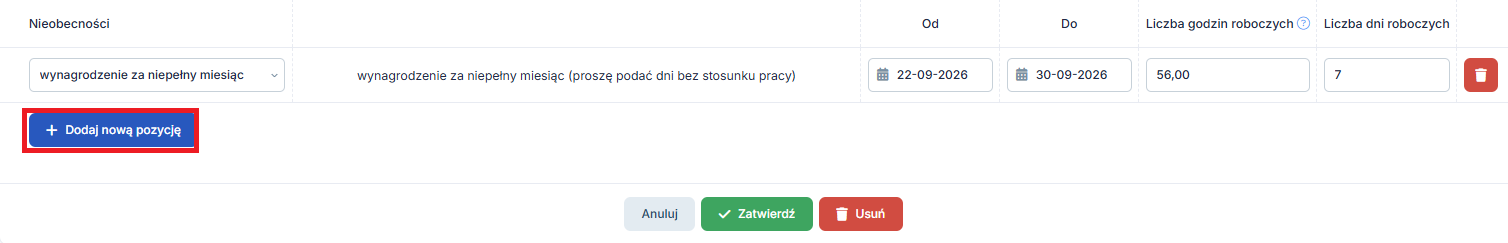
W dodawanej pozycji należy wybrać urlop wypoczynkowy
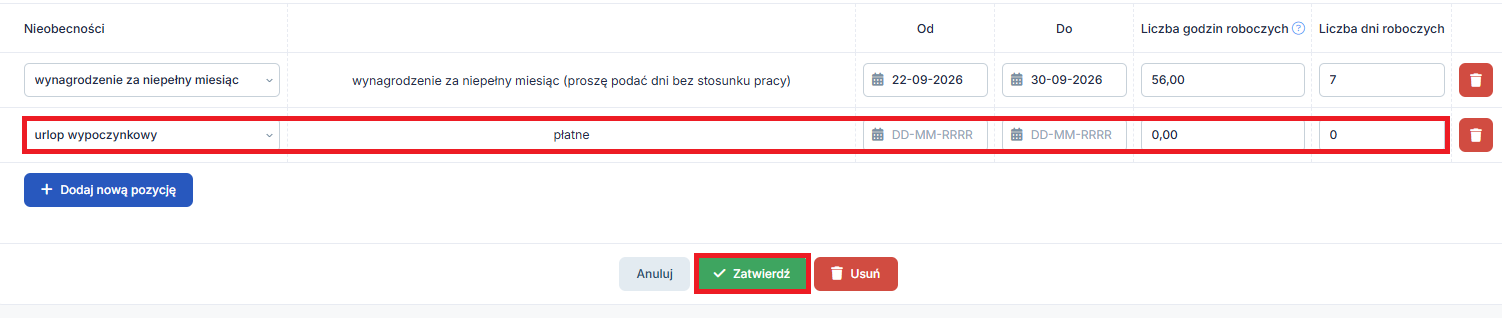


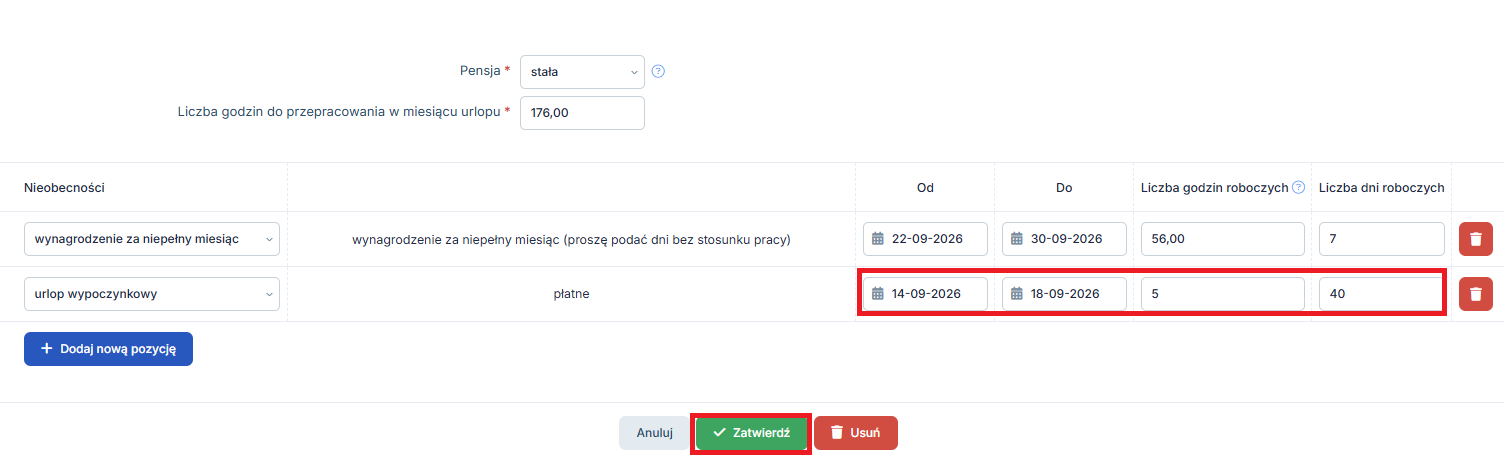
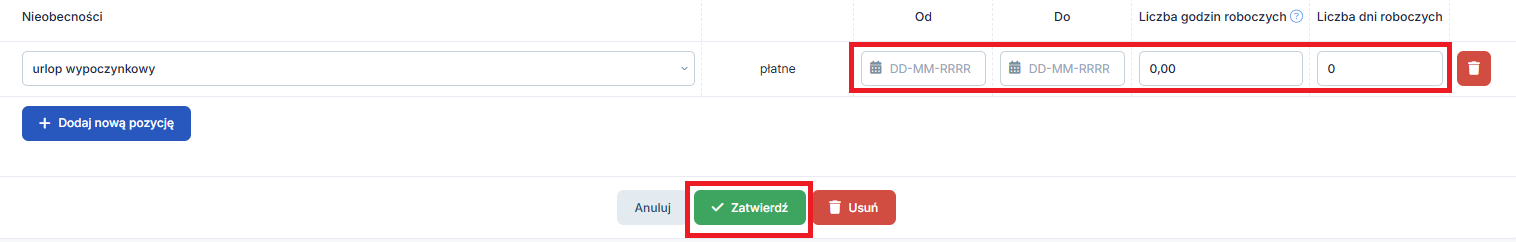
Po wybraniu należy uzupełnić okres urlopu oraz liczbę godzin i dni roboczych, w których urlop miał miejsce.

b) wynagrodzenie zmienne
Płaca zmienna jest wynagrodzeniem dodatkowym ponad płacą zasadniczą tj. ponad kwotę wynikającą z zawartej umowy o pracę, są to m.in. premie, nagrody, dodatki.
Żeby zmienne składniki wynagrodzenie miały wpływ na wyliczenie wynagrodzenia za urlop musi być jednak spełniony jeden podstawowy warunek. Dodatkowe świadczenia muszą być przyznawane według ściśle określonych kryteriów. Z jednej strony pracodawca powinien wskazać za jakie czynności należy się pracownikowi dodatkowe wynagrodzenie. Z drugiej strony pracownik powinien wiedzieć, że za wykonanie określonych czynności przysługuje mu dodatkowe wynagrodzenie. Takie dodatkowe premiowanie powinno wynikać z regulaminu dlatego też sama premia przyznawana za wykonanie określonych czynności nazwana jest premią regulaminową.
Premia przyznawana według uznania pracodawcy nie będzie traktowana jako zmienny składnik wynagrodzenia.
Dowiedz się czym się różni premia uznaniowa od regulaminowej oraz jaki mają wpływ na ustalenie podstawy wymiaru wynagrodzenia chorobowego oraz urlopowego. Informacje znajdziesz tutaj.
W przypadku kiedy pracownik przebywał na urlopie wystawiając rachunek należy uzupełnić okres urlopu z miesiąca, którego dotyczy rachunek.
Do wprowadzenia urlopu w rachunku służy opcja wylicz wynagrodzenie urlopowe lub za niepełny miesiąc.
W przypadku kiedy pracownikowi są wypłacane zmienne składniki wynagrodzenia mające wpływ na podstawę wynagrodzenia za urlop należy w polu Pensja wybrać z listy zmienna. Wybranie danej opcji spowoduje pojawienie się dodatkowych pól do uzupełnienia oznaczonych na obrazie poniżej w niebieskiej ramce.
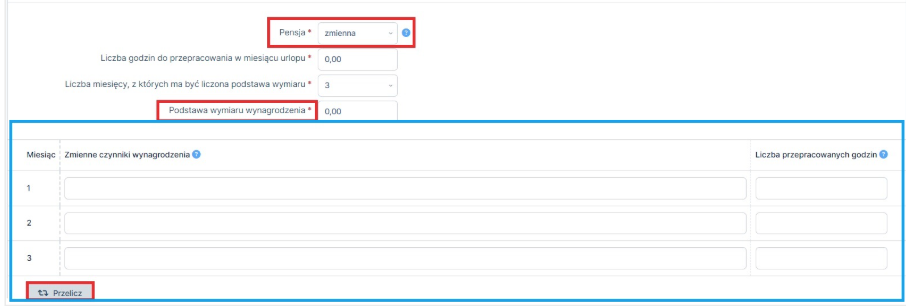
Uzupełnienie danych oznaczonych niebieską ramką na obrazie powyżej wygląda następująco:

- w wierszu Liczba miesięcy, z których ma być liczona podstawa wymiaru z dostępnej listy należy wybrać liczbę miesięcy od 3-12. Wybrana liczba będzie stanowiła liczbę wierszy znajdującej się poniżej tabeli do uzupełnienia.
Kodeks pracy wskazuje w art. 172, iż:
zmienne składniki wynagrodzenia mogą być obliczane na podstawie przeciętnego wynagrodzenia z okresu 3 miesięcy poprzedzających miesiąc rozpoczęcia urlopu; w przypadkach znacznego wahania wysokości wynagrodzenia okres ten może być przedłużony do 12 miesięcy.
- wiersz Podstawa wymiaru wynagrodzenia należy pozostawić pusty. Wartość wiersza jest sumą Zmiennych czynników wynagrodzenia. Po uzupełnieniu tabeli znajdującej się poniżej, celem wyliczenia wartości pola należy skorzystać z opcji przelicz,
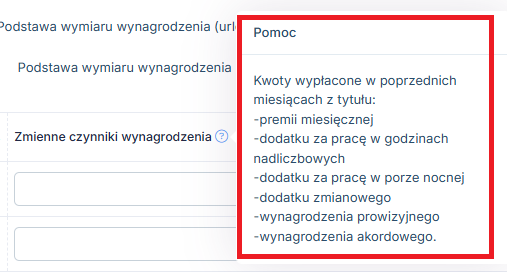
- w tabeli w kolumnie Zmienne czynniki wynagrodzenia należy uzupełnić kwoty wypłacone w poprzednich miesiącach zgodnie z opisem w podpowiedzi do pola,

- w tabeli w kolumnie Liczba przepracowanych godzin należy uzupełnić liczbę przepracowanych w poprzednich miesiącach godzin w celu wypracowania zmiennych składników wynagrodzenia. Celem poprawnego wyliczenia należy podać liczbę godzin wymaganą do przepracowania wskazanego miesiąca kalendarzowego. Liczbę tę pomniejszamy o absencje związane z okresem:
- a) wynagrodzenia chorobowego,
- b) zasiłków chorobowych (m.in. opieka na członka rodziny),
- c) urlopu bezpłatnego,
- d) zasiłków z ubezpieczenia wypadkowego,
- e) nieusprawiedliwionej oraz usprawiedliwionej nieobecności w pracy.
Przykład 3. Wyliczenie liczby przepracowanych godzin
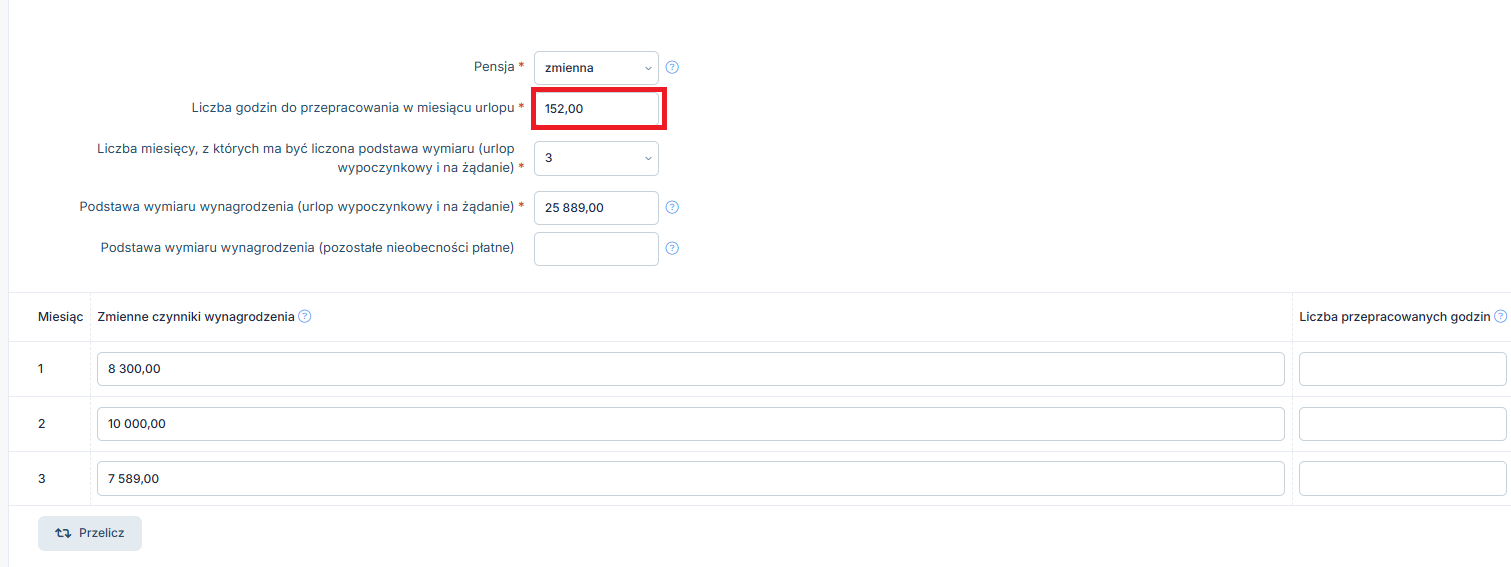
Pracownik w miesiącu wrześniu 2026 przebywał 3 dni na zwolnieniu lekarskim tzw. L4 i za ten okres otrzymał wynagrodzenie chorobowe. Miesiąc wrzesień 2026 roku ma 22 dni robocze czyli 176 godziny robocze. Uzupełniając dane w tabeli należy wskazać ilość godzin roboczych z miesiąca września pomniejszoną 24 godziny robocze (tj. 3 dni) czyli 176 -24= 152, ponad to należy uzupełnić wartość premii, którą otrzymał za wskazany miesiąc pracownik.
Poniżej przykładowy obraz tej sytuacji

Po uzupełnieniu tabeli należy uzupełnić dane dotyczące urlopu wskazując:

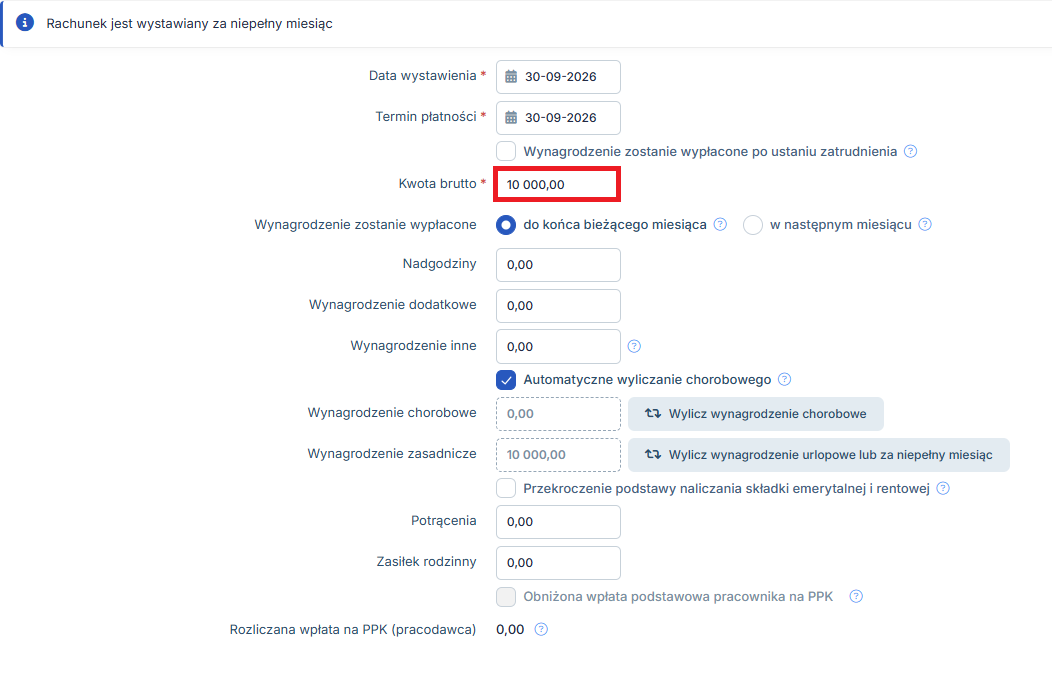
W przypadku kiedy pracownikowi są wypłacane zmienne składniki wynagrodzenia i pracownik w ostatnim niepełnym miesiącu pracy przebywa na urlopie kwotę wynagrodzenia należy wyliczyć samodzielnie i wpisać w wystawionym rachunku w wierszu Kwota brutto.
W tej szczególnej sytuacji nie należy wprowadzać okresu kiedy pracownik nie był już zatrudniony w wierszu wynagrodzenie za niepełny miesiąc.

c) samodzielne wyliczenie wynagrodzenie za niepełny miesiąc
- 1. miesięczną stawkę wynagrodzenia dzieli się przez liczbę godzin przypadających do przepracowania w danym miesiącu,
2. tak otrzymaną kwotę mnoży się przez liczbę godzin nieobecności pracownika w pracy lub przez liczbę godzin nieprzepracowanych w związku z rozpoczęciem pracy w trakcie miesiąca (kwotę zaokrąglamy do dwóch miejsc po przecinku),
3. obliczoną kwotę wynagrodzenia odejmuje się od wynagrodzenia przysługującego za cały miesiąc.
Przykład 4. Pracodawca rozwiązał umowę o pracę z Panem Andrzejem Nowak 10.09 2026 r. Umowa opiewa na kwotę 9 500 zł brutto.
We wrześniu 2026 dla pełnego etatu było do przepracowania 22 dni, tj. 176 godziny robocze. Pan Nowak nie był w pracy 14 dni tj. 112 godzin roboczych.
Wyliczenie według wskazanego powyżej wzoru wygląda następująco:
-
1. 9500/176 = 53,97
2. 53,97 x 112= 6 045,45
3. 9500,00 – 6 045,45
5. Zmiany w wystawieniu rachunku w przypadku kiedy pracownik przebywał dodatkowo na zwolnieniu lekarskim
W przypadku kiedy pracownik przebywał na zwolnieniu lekarskim wystawiając rachunek należy uzupełnić również okres zwolnienia z miesiąca, którego dotyczy rachunek.
Do wprowadzenia zwolnienia w rachunku służy opcja opcja wylicz wynagrodzenie chorobowe.
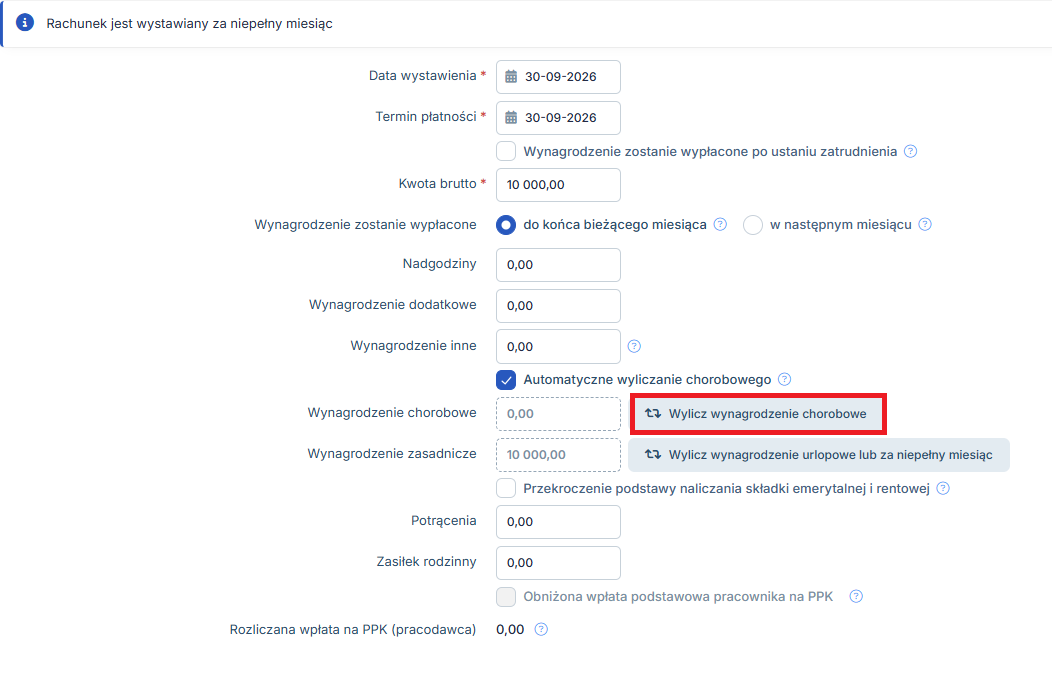
W otwartej stronie dotyczącej Wynagrodzenia chorobowego za okres XX/XXXX należy uzupełnić dane dotyczące okresu nieobecności pracownika w części Pozycje wynagrodzenia chorobowego.
W tym celu należy uzupełnić okres zwolnienia chorobowego wpisując datę początku i końca zwolnienia z miesiąca, którego dotyczy wystawiony rachunek.
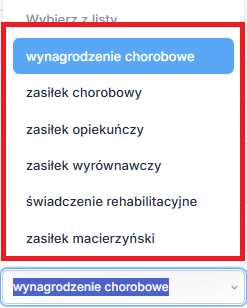
W kolumnie Rodzaj domyślnie jest wskazane wynagrodzenie chorobowe, jeśli to inne świadczenie ZUS, należy rozszerzyć listę i wybrać z niej odpowiednią opcję

Współczynnik domyślnie ustawiony jako 80% będzie prawidłowy dla wynagrodzenia za okres choroby.
100% stosowane jest dla L4 w niżej określonych przypadkach:
Przypada w okresie ciąży (kod litery „B” na zwolnieniu lekarskim),
Jest skutkiem wypadku w drodze do pracy lub z pracy,
Jest skutkiem wypadku przy pracy lub choroby zawodowej,
Wynika z poddania się niezbędnym badaniom lekarskim przewidzianym dla kandydatów na dawców komórek, tkanek i narządów bądź zabiegowi ich pobrania.
W Opisie należy wskazać zwolnienie chorobowe, pozostawiając oznaczony checkbox Czy naliczyć wynagrodzenie za okres choroby.
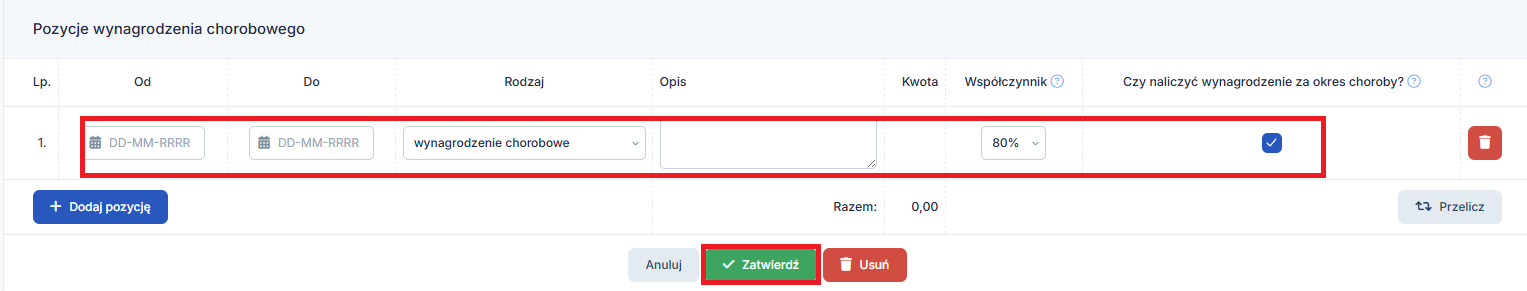
Wprowadzone zmiany należy zatwierdzić. Po ich zatwierdzeniu nastąpi powrót do wystawiania rachunku.

W przypadku kiedy po okresie wynagrodzenia chorobowego następuje okres zasiłku instrukcja dostępna jest tutaj.
Szczegóły tutaj.
|
|
Autor: Joanna Łuksza, Agnieszka Sołtys – ifirma.pl