

Od 1 lipca 2022 r. przedsiębiorcy opodatkowani podatkiem liniowym mają prawo zaliczenia do kosztów uzyskania przychodów lub odliczenia od dochodu z działalności gospodarczej zapłaconej składki zdrowotnej.
Wysokość odliczenia zapłaconych składek zdrowotnych jest ograniczona rocznym limitem i w roku 2026 jest to kwota 14 100 zł.
Uwaga!
Jest to łączna kwota składek za przedsiębiorcę i osoby współpracujące uwzględnianych w kosztach lub odliczanych od dochodu.
Co więcej, również składka zdrowotna osoby współpracującej może zostać ujęta w rozliczeniach, aby pomniejszyć kwotę dochodu, przy czym łączna wysokość składki zdrowotnej przedsiębiorcy i współpracownika nie może przekroczyć w roku 2026 14 100 zł.
Zarówno odliczenie składek zdrowotnych od dochodu, jak i zaliczenie ich do kosztów uzyskania przychodów jest możliwe wyłącznie w odniesieniu do składek zapłaconych, z uwzględnieniem obowiązującego limitu.
Tutaj należy zaznaczyć, że obie metody pozwalają obniżyć podstawę opodatkowania podatkiem dochodowym, z uwzględnieniem obowiązującego limitu. Nie są jednak identyczne pod względem rozliczenia składki zdrowotnej.
Zaliczenie zapłaconej składki zdrowotnej do kosztów uzyskania przychodów obniża dochód podatkowy, a tym samym może wpłynąć na wysokość podstawy wymiaru składki zdrowotnej.
Odliczenie zapłaconej składki zdrowotnej od dochodu pomniejsza podstawę opodatkowania PIT, ale nie obniża dochodu przyjmowanego do wyliczenia składki zdrowotnej.
1. Konfiguracja składki zdrowotnej
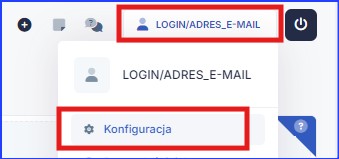
W przypadku założenia nowego konta w serwisie IFIRMA.PL składka zdrowotna zaznaczona jest jako zaliczana do kosztów uzyskania przychodów w zakładce Login ➡ Konfiguracja

Deklaracje ➡ PIT
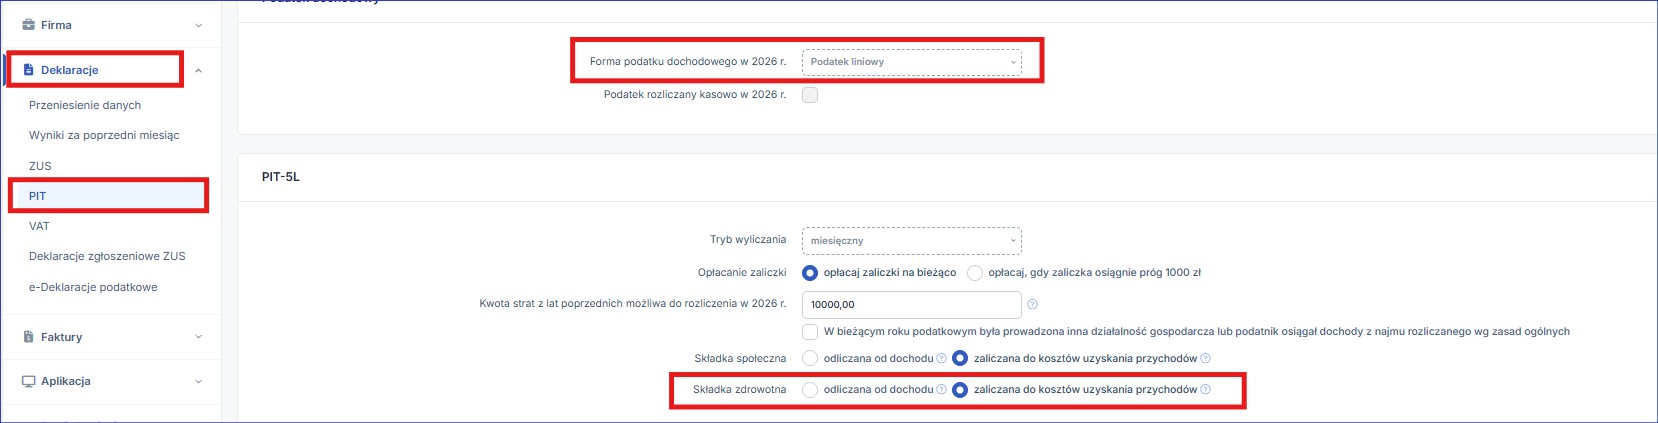

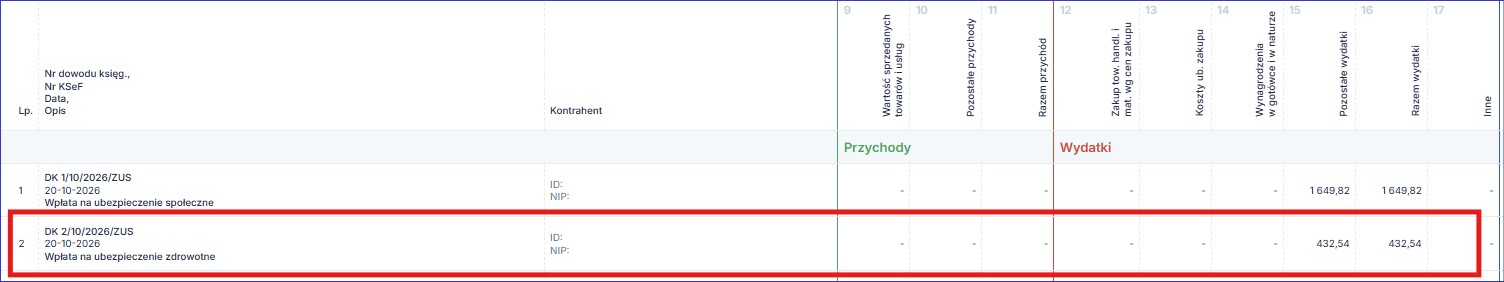
Powyższe ustawienie oznacza, że zapłacone składki zdrowotne za przedsiębiorcę i osoby współpracujące w wysokości do kwoty 14 100 zł zostaną zaksięgowane jako koszt w Księdze Przychodów i Rozchodów.

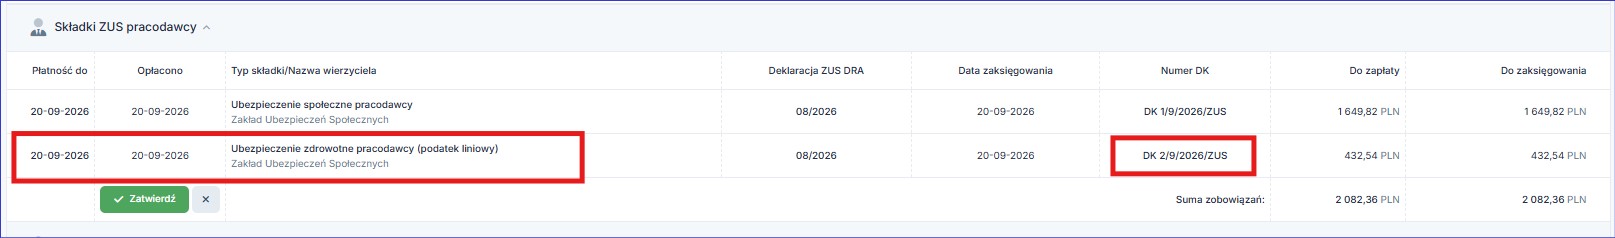
Natomiast w zakładce Zobowiązania ➡ Składki ZUS, widoczny będzie Dowód księgowy

Jeżeli jednak składka zdrowotna na koncie użytkownika ustawiona jest jako odliczana od dochodu w zakładce Login ➡ Konfiguracja ➡ Deklaracje ➡ PIT,
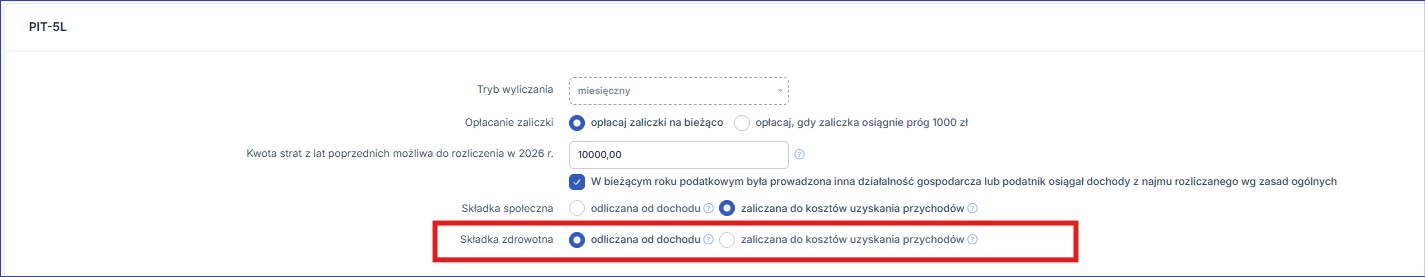

to oznacza, że zapłacone składki zdrowotne za przedsiębiorcę i osoby współpracujące w wysokości do kwoty 14 100 zł zostaną rozliczone przy wyliczaniu zaliczki na podatek dochodowy w PIT-5L
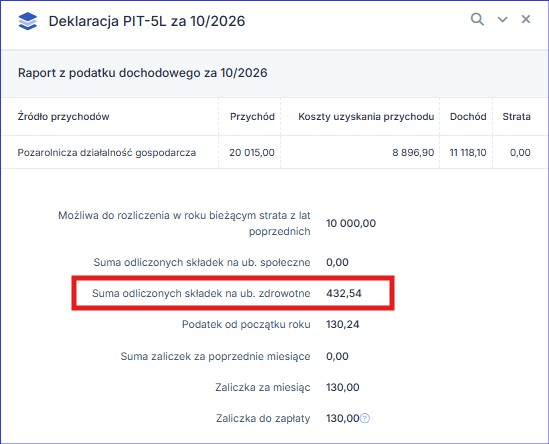

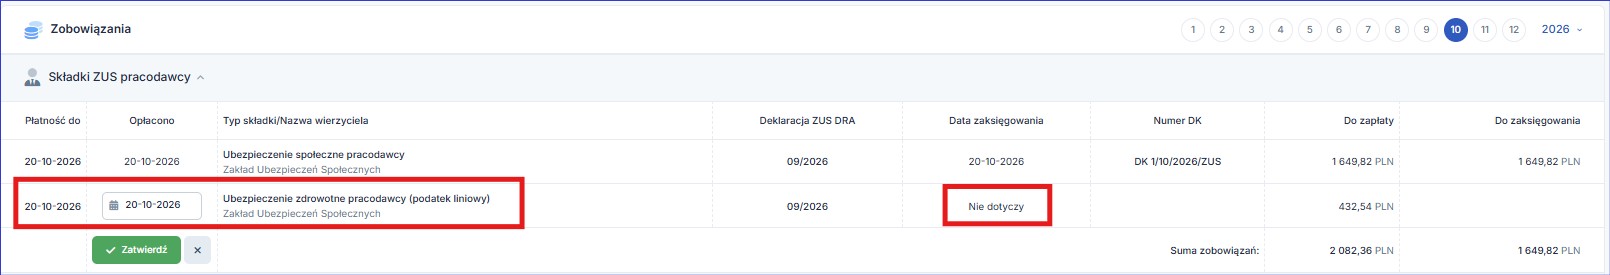
Natomiast w zakładce Zobowiązania ➡ Składki ZUS, widoczny będzie zapis nie dotyczy

Jak zmienić w serwisie odliczanie składki zdrowotnej na zaliczenie w koszty lub odliczenie od dochodu?
W zakładce Login ➡ Konfiguracja ➡ Deklaracje ➡ PIT ➡ edytuj zmieniamy sposób odliczania składki zdrowotnej wybierając opcję zaliczana do kosztów uzyskania przychodów lub odliczana od dochodu w zależności od potrzeb.
Zmiany tej można dokonać w dowolnym miesiącu roku jednakże dla porządku warto mieć jedną formę rozliczenia przez cały rok.
2. Zmiana wstecz składki odliczonej od dochodu na składkę zaliczaną do kosztów
Jeżeli składka zdrowotna na koncie użytkownika jest obecnie ustawiona jako odliczana od dochodu, zapłacone składki zdrowotne przedsiębiorcy i osoby współpracującej, do wysokości obowiązującego limitu 14 100 zł w 2026 r., są uwzględniane przy wyliczaniu zaliczki na podatek dochodowy w PIT-5L.
Poniżej przedstawiamy sposób zmiany ustawień w serwisie ifirma.pl, umożliwiający zaliczanie zapłaconych składek zdrowotnych do kosztów uzyskania przychodów zamiast odliczania ich od dochodu.
a. Zmiana konfiguracji
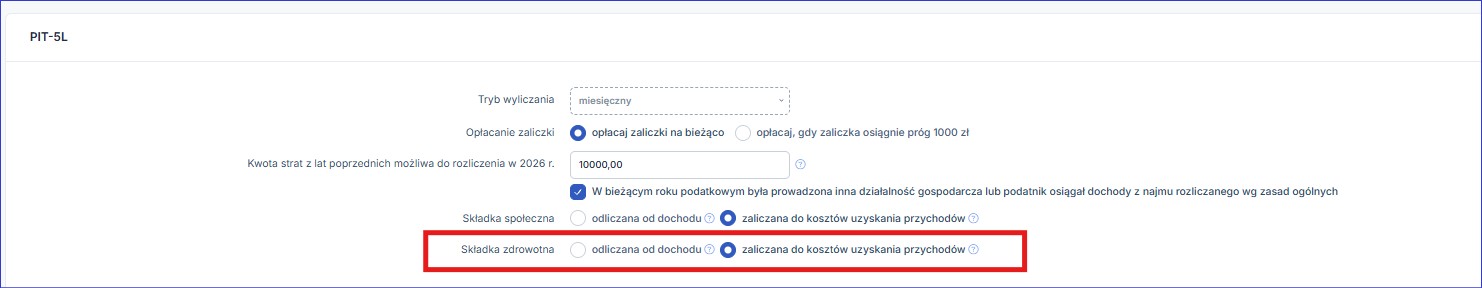
Dokonujemy zmiany ustawień w zakładce Login ➡ Konfiguracja ➡ Deklaracje ➡ PIT.
Po wybraniu w dolnej części edytuj należy w części PIT-5L w wierszu Składka Zdrowotna zaznaczyć ➡ Zaliczana do kosztów uzyskania przychodów.

Ważne!
Zmiany ustawień w Konfiguracji możemy dokonać mając ustawiony dowolny miesiąc księgowy z roku.
Uwaga!
W przypadku, gdy składki zostały zaksięgowane ręcznie poprzez dodanie dowodu księgowego i nie uzupełniono dla nich daty zapłaty w zakładce Zobowiązania ➡ Składki ZUS należy dokonać tylko zmian w ustawieniach w zakładce Login ➡ Konfiguracja ➡ Deklaracje ➡ PIT.
W przypadku dodania Składki zdrowotnej ręcznie poprzez Dowód księgowy, bez wpisanej daty opłacenia w zakładce Zobowiązania → Składki ZUS należy samodzielnie pilnować limitu do wysokości 14 100 zł.
Dlatego też nie zalecamy dodawania składek poprzez dowód księgowy a zawsze przez zakładkę Zobowiązania ➡ składki ZUS ➡ dodaj składkę i wpisanie dla niej daty zapłaty.
b. Usunięcie daty zapłaty z zakładki Zobowiązania ➡ Składki ZUS
Po dokonaniu zmian w zakładce Login ➡ Konfiguracja ➡ Deklaracje ➡ PIT przechodzimy na stronę główną i w zakładce Zobowiązania ➡ Składki ZUS usuwamy w każdym miesiącu daty opłacenia składki zdrowotnej przedsiębiorcy i zatwierdzamy zmiany. Czynności powtarzamy dla wszystkich miesięcy od miesiąca, w którym decydujemy się na zmianę sposobu odliczania składki zdrowotnej.
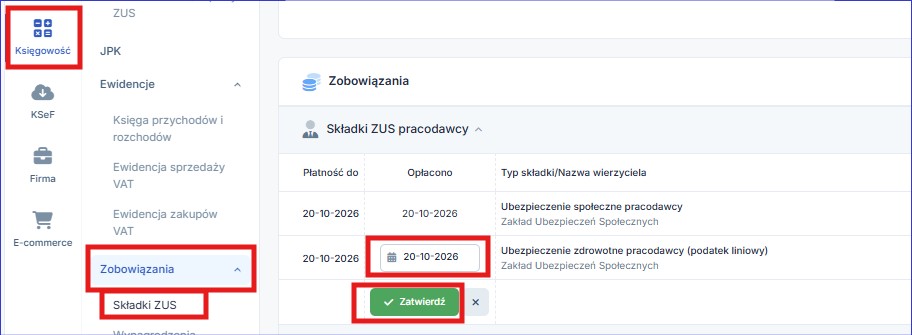

c. Ponowne podanie daty zapłaty w zakładce Zobowiązania ➡ Składki ZUS
Po usunięciu daty opłacenia składki zdrowotnej ponownie uzupełniamy w zakładce Zobowiązania ➡ Składki ZUS daty opłacenia składki zdrowotnej przedsiębiorcy i zatwierdzamy zmiany. W ten sposób powstanie dowód księgowy.
Uwaga!
Po każdym usunięciu daty i wprowadzeniu na nowo należy wygenerować ponownie deklarację PIT-5L celem odblokowania możliwości zmiany w kolejnym miesiącu.
Jeżeli do opłaconej składki ZUS jest przypisany przelew bankowy – należy w pierwszej kolejności usunąć przypisaną płatność.
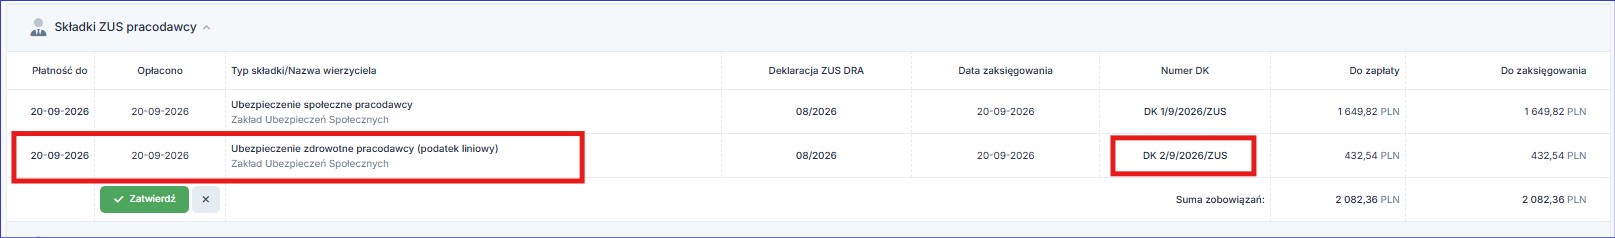
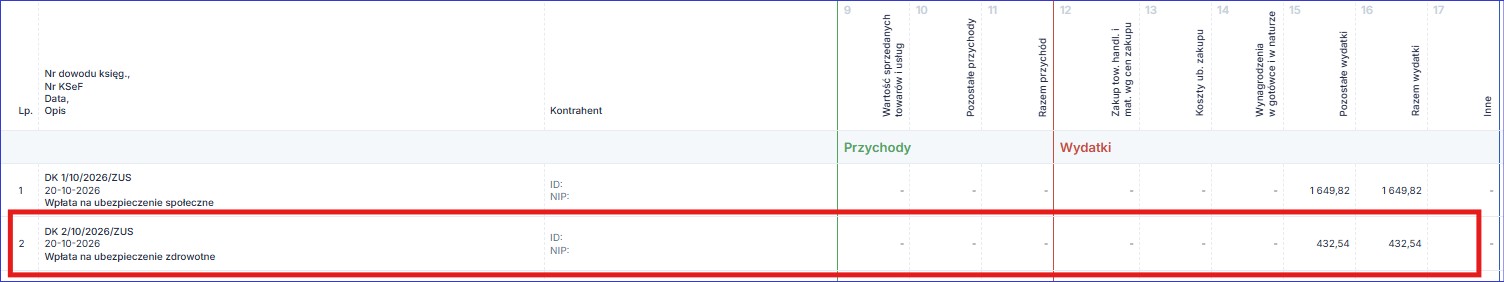
Dowód księgowy widoczny będzie również w zakładce Ewidencje ➡ księga Przychodów i Rozchodów, co oznacza, że składka będzie zaliczona do KUP.
Ważne!
Po wykorzystaniu rocznego limitu 14 100 zł kolejne składki zdrowotne nie mogą być już zaliczane do kosztów uzyskania przychodów ani odliczane od dochodu w ramach tego limitu. W związku z tym serwis zaprzestanie dokonywania odliczenia po przekroczeniu limitu.
d. Ponowne wygenerowanie deklaracji PIT-5L
Na koniec w zakładce Deklaracje ➡ Deklaracje ponownie generujemy deklaracje PIT-5L poprzez wybranie ikony PIT-5L.
W deklaracji PIT-5L w pozycji Suma odliczonych składek na ub. zdrowotne będzie widoczne 0 (zero).
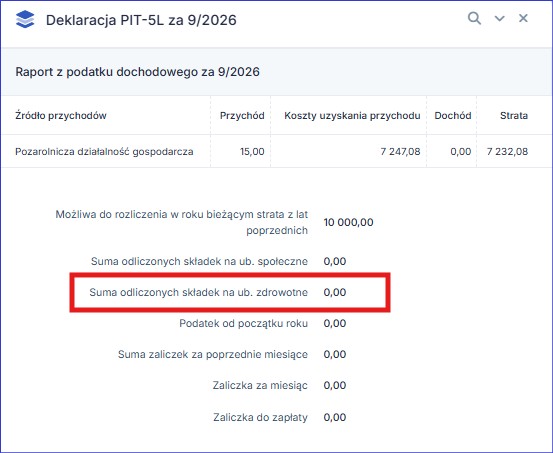

Składki zdrowotne będą zaliczone do kosztów uzyskania przychodów i będą widoczne w zakładce Ewidencje ➡ Księga przychodów i rozchodów jako dowody księgowe.
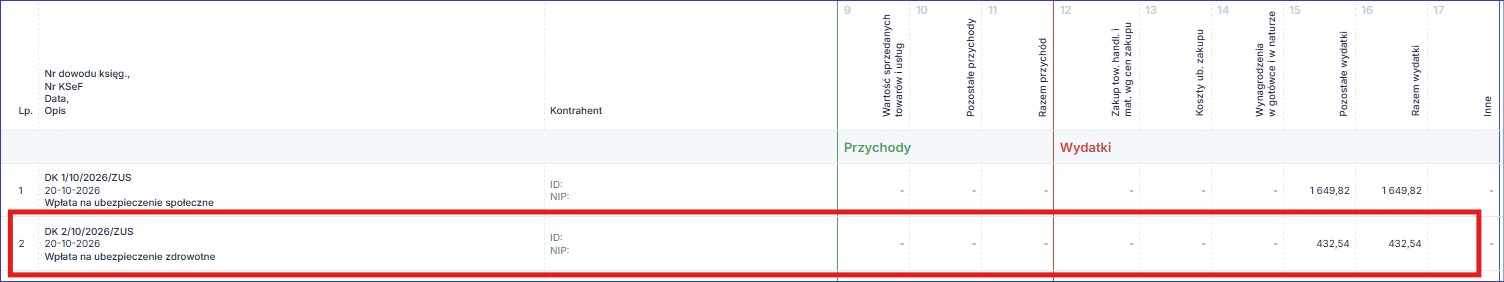
Ważne!
Zmiana zaliczenia składki zdrowotnej z odliczana od dochodu na zaliczana do kosztów uzyskania przychodów powoduje zmiany w deklaracji ZUS DRA !!!
Jeżeli przed zmianą ustawień zostały wygenerowane i wysłane deklaracje ZUS DRA to należy mieć na uwadze, że zmieniła się podstawa do wyliczenia składki zdrowotnej czyli dochód z miesiąca poprzedzającego wygenerowaną deklarację.
W związku z powyższym, jeżeli deklaracje zostały wysłane w konfiguracji składki zdrowotnej odliczanej od dochodu na zaliczaną w koszty uzyskania przychodów można złożyć korekty wcześniej wysłanych deklaracji ZUS DRA lub pozostawić deklaracje w niezmienionej formie. Wówczas różnica zostanie wykazana w deklaracji rocznej ZUS generowanej i wysyłanej wraz z deklaracją za kwiecień kolejnego roku.
Korygowanie deklaracji ZUS DRA można pominąć, gdyż zgodnie z informacją otrzymaną od ZUS: w przypadku zmiany dochodu w trakcie roku podatkowego w rozliczeniach składanych na bieżąco jeżeli płatnik składek opodatkowany na zasadach ogólnych (podatek liniowy i skala podatkowa), nie uwzględni przy obliczaniu dochodu za dany miesiąc lub dochodu liczonego narastająco od początku roku wydatków w kosztach uzyskania przychodu, nie musi korygować rozliczeń za dany miesiąc. Przychody lub wydatki powinny zostać uwzględnione na bieżąco w rozliczeniach za kolejny okres rozliczeniowy (miesiąc), za który przekazywane są dokumenty rozliczeniowe do ZUS. Więcej szczegółów w tym zakresie jest dostępne w artykule.
Jeżeli jednak przedsiębiorca chciałby dokonać korekty, szczegóły jak tego dokonać są opisane w instrukcji.
Przydatne informacje w zakresie zasady rozliczenia składki zdrowotnej dla przedsiębiorcy rozliczającego się podatkiem liniowym i wpłynie ujęcia składki w kosztach uzyskania przychodu w kontekście podstawy do naliczenia składki zdrowotnej zostały opisane w naszym artykule.
Autor: Anna Grzegorzewska – IFIRMA