

Przedsiębiorcy coraz częściej dokonują zakupu w walutach obcych. Za faktury wystawione w walucie najczęściej również płacimy w walucie obcej co powoduje powstanie różnic kursowych.
1. Dodatnie różnice kursowe – koszty
Dodatnie różnice kursowe powstają, jeżeli wartość poniesionego kosztu wyrażonego w walucie obcej po przeliczeniu na złote według kursu średniego ogłaszanego przez Narodowy Bank Polski jest wyższa od wartości tego kosztu w dniu zapłaty, przeliczonej według faktycznie zastosowanego kursu waluty z tego dnia.
Jeżeli nie jest możliwe uwzględnienie faktycznie zastosowanego kursu waluty w danym dniu, stosuje się kurs średni ogłaszany przez Narodowy Bank Polski z ostatniego dnia roboczego poprzedzającego ten dzień.
Przykład
Firma X zakupiła w dniu 17 lipca 2026 r. towar handlowy i otrzymała fakturę na kwotę 20 euro. Faktura została zapłacona w dniu 5 sierpnia 2026 r. w euro. Wartość faktury po przeliczeniu według kursu 4,3262 z dnia 16 lipca 2026 r. wynosi 86,52 PLN a kwota zapłacona po przeliczeniu według kursu 4,3118 z dnia 4 sierpnia 2026 wynosi 86,24 PLN. Kwota różnicy pomiędzy wartością faktury a kwotą zapłaty wynosi 0,28 PLN i jest to dodatnia różnica kursowa.
W celu wprowadzenia dodatnich różnic kursowych w serwisie wybieramy zakładkę Sprzedaż ➡ Faktury ➡ Inne przychody będąc ustawionym w miesiącu dokonania zapłaty za fakturę.
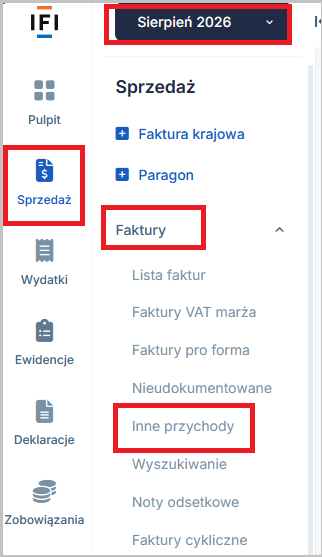

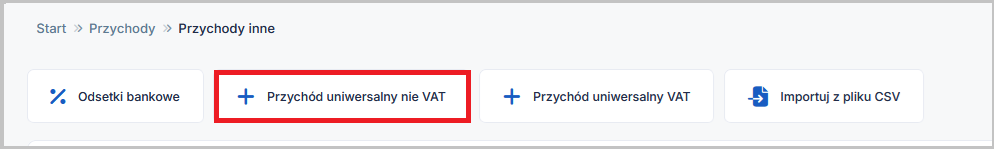
Następnie wybieramy ikonę Przychód uniwersalny nie vat.
Różnice kursowe księgujemy w dacie wystawienia dowodu księgowego sporządzonego w dniu dokonania zapłaty za fakturę kosztową.

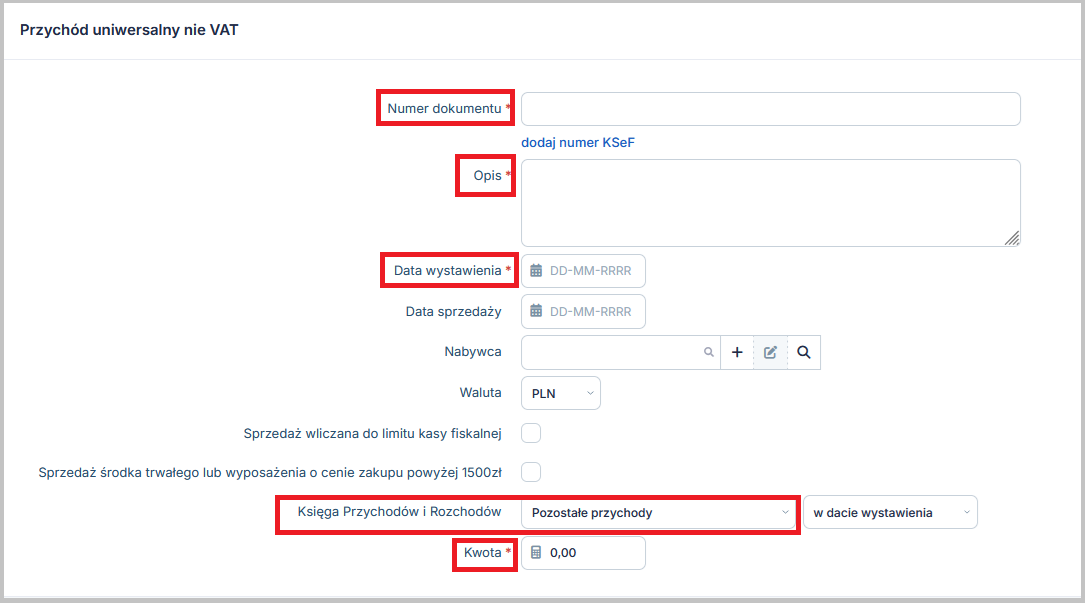

W pozycji Numer dokumentu wpisujemy numer dowodu księgowego, na podstawie którego księgujemy różnice kursowe. W pozycji Opis możemy wpisać numer faktury, do której wyliczone zostały różnice kursowe.
Na formularzu uzupełniamy Datę wystawienia – jest to data dokonania zapłaty, w której sporządzamy dowód księgowy. Nie uzupełniamy pola Data sprzedaży i pola Nabywca, nie zaznaczamy opcji Sprzedaż wliczana do limitu kasy fiskalnej.
W pozycji Księga Przychodów i Rozchodów wybieramy Pozostałe przychody.
W pozycji Kwota wpisujemy wyliczoną kwotę różnic kursowych.
Kwota dodatnich różnic kursowych zostanie zaksięgowana w kpir w kolumnie 8 Pozostałe przychody.
2. Ujemne różnice kursowe – koszty
Ujemne różnice kursowe powstają, jeżeli wartość poniesionego kosztu wyrażonego w walucie obcej po przeliczeniu na złote według kursu średniego ogłaszanego przez Narodowy Bank Polski jest niższa od wartości tego kosztu w dniu zapłaty, przeliczonej według faktycznie zastosowanego kursu waluty z tego dnia.
Jeżeli nie jest możliwe uwzględnienie faktycznie zastosowanego kursu waluty w danym dniu, stosuje się kurs średni ogłaszany przez Narodowy Bank Polski z ostatniego dnia roboczego poprzedzającego ten dzień.
Przykład
Firma X zakupiła w dniu 5 sierpnia 2026 r. towary handlowe i otrzymała fakturę na kwotę 20,00 euro. Fakturę zapłacono przed jej otrzymaniem w dniu 17 lipca 2026 r. Wartość faktury po przeliczeniu według kursu 4,3118 z dnia 4 sierpnia 2026 r. wynosi 86,24 PLN a kwota zapłacona po przeliczeniu według kursu 4,3262 z dnia 16 lipca 2026 wynosi 86,52 PLN. Kwota różnicy pomiędzy wartością faktury a kwotą zapłaty wynosi 0,28 PLN i są to ujemne różnice kursowe.
W celu wprowadzenia dodatnich różnic kursowych z faktury kosztowej w serwisie wybieramy zakładkę Wydatki ➡ Lista wydatków ➡ Dodaj wydatek na liście wydatków wybieramy Dowód księgowy .
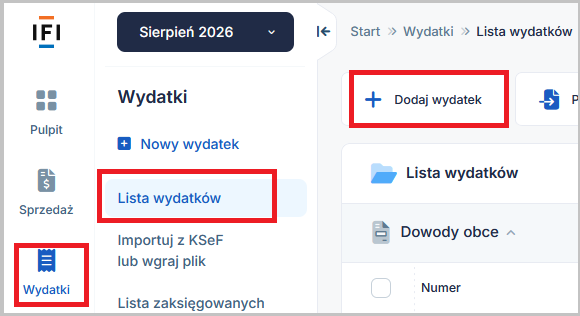

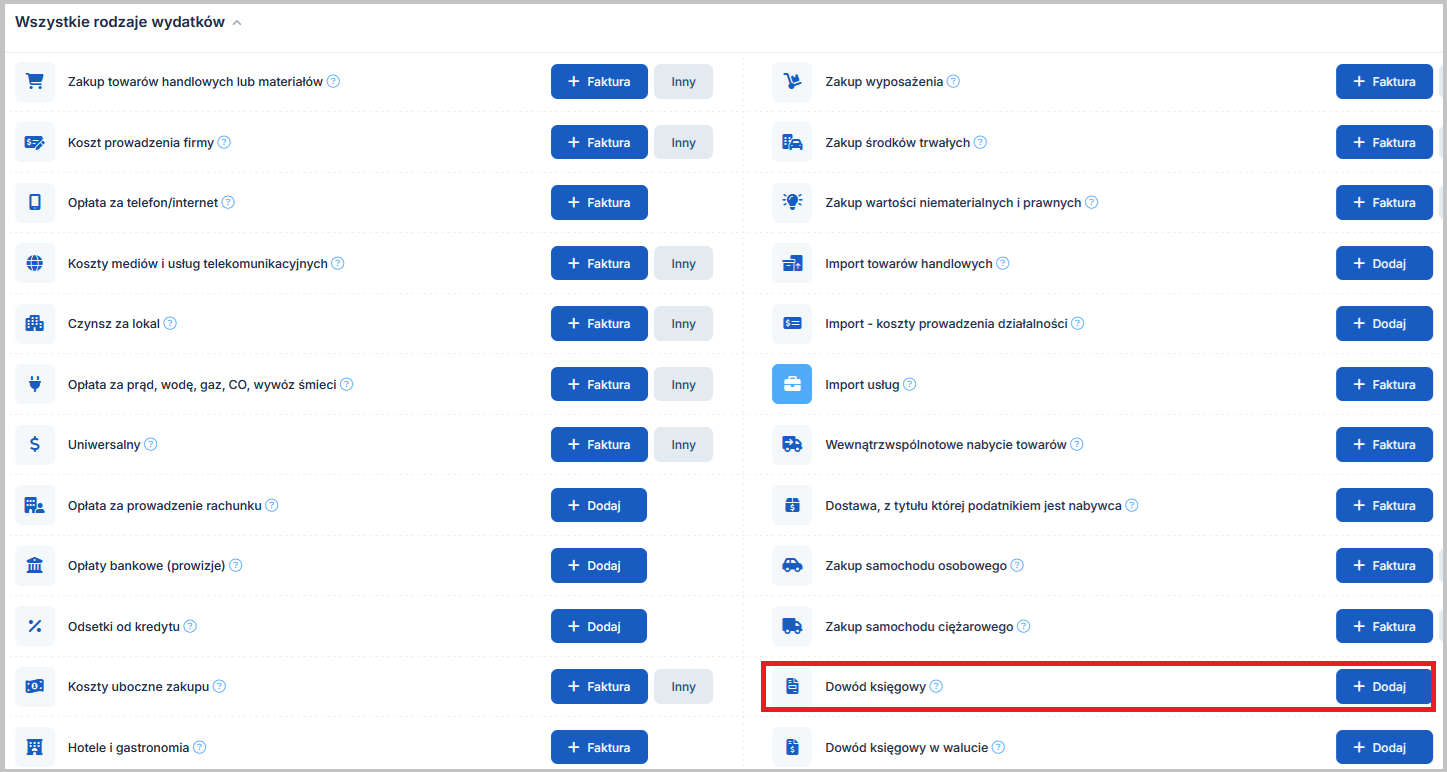

Po wybraniu ikony Dowód księgowy uzupełniamy pozycję Data, w której wpisujemy datę wystawienia faktury w przypadku gdy wpłata była dokonana przed wystawieniem faktury lub datę dokonania zapłaty gdy jest dokonana po otrzymaniu faktury, w pozycji Nazwa – wpisujemy słownie różnice kursowe, w pozycji Opis – możemy podać numer faktury, do której wyliczone są różnice kursowe, w pozycji Kwota – wpisujemy kwotę wyliczonych różnic kursowych, Wpis do kpir – wybieramy Pozostałe wydatki.
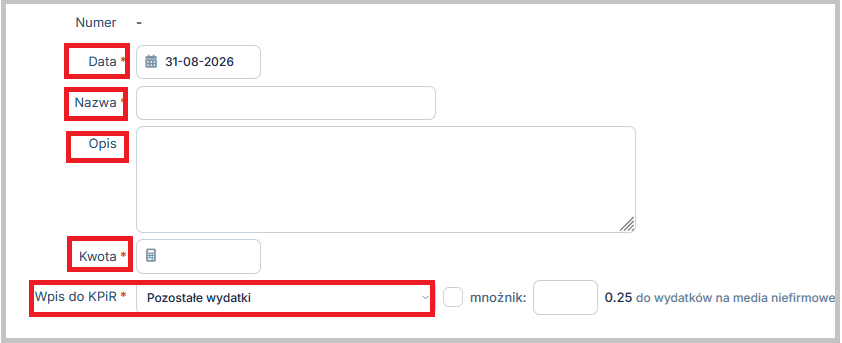

Po zapisaniu dowodu księgowego, zostanie nadany mu automatycznie numer i będzie zaksięgowany w kpir w kolumnie 13 Pozostałe wydatki.
Zasady wyliczania różnic kursowych wraz z przykładami zostały podane w artykule: Różnice kursowe – jak rozliczyć?
Autor: Teresa Poślednicka – IFIRMA