

1. Ogólne informacje o stracie podatkowej
Strata podatkowa ma miejsce, gdy przedsiębiorca kończy rok podatkowy z większymi kosztami niż przychodami.
Rozliczanie w formie ryczałtu od przychodów ewidencjonowanych oznacza, że przedsiębiorca płaci podatek wyłącznie od uzyskanego przychodu, bez możliwości pomniejszania go o koszty uzyskania przychodu. A więc koszty nie są w ogóle rozliczane. Przedsiębiorca może wygenerować stratę ekonomiczną, ale nie będzie to strata podatkowa.
W przypadku ryczałtu ewidencjonowanego jest możliwość odliczenia straty podatkowej powstałej w poprzednich latach, kiedy przedsiębiorca rozliczał działalność na zasadach ogólnych lub w ramach podatku liniowego.
Przedsiębiorca, który w poprzednich latach osiągnął stratę z tytułu prowadzonej działalności, ma prawo ją rozliczyć:
- w pięciu kolejnych latach, przy czym w jednym roku nie więcej niż 50% straty z danego roku, lub
- jednorazowo w jednym z kolejno następujących po sobie 5 latach do kwoty maksymalnie 5 mln zł, nierozliczoną kwotę straty z danego roku może rozliczyć w pozostałych latach 5 letniego okresu, przy czym w jednym roku nie więcej niż 50% kwoty straty (począwszy od strat poniesionych po 31.12.2018 r.).
Informacje na ten temat znajdują się tutaj.
Zgodnie z przepisami stratę z lat ubiegłych można uwzględnić na bieżąco – przy obliczaniu kwoty podatku do zapłaty w trakcie roku lub można poczekać na rozliczenie jej w zeznaniu rocznym.
Rozliczenie straty podatkowej z lat ubiegłych pozwala obniżyć bieżący przychód i zapłacić mniejszy podatek, także zachęcamy do skorzystania z poniższej instrukcji.
2. Rozliczenie straty podatkowej w serwisie IFIRMA
Kwotę straty do rozliczenia wprowadzamy w serwisie w zakładce Login ➡ Konfiguracja ➡ Deklaracje ➡ PIT w części PIT 28 w polu Kwota strat z lat poprzednich możliwa do rozliczenia w 2026 r.
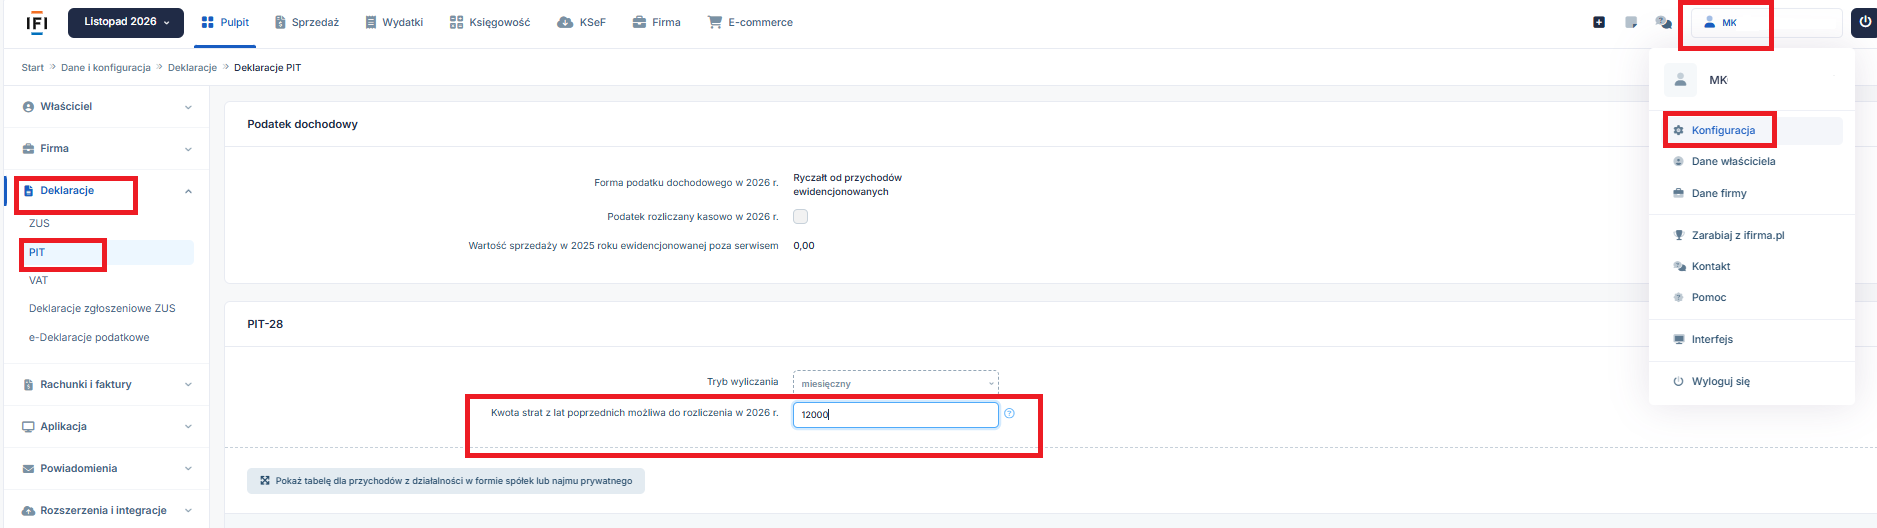

Serwis nie użyje wprowadzonej kwoty straty w konfiguracji do rozliczenia jej w trakcie roku, ani też nie pobierze jej automatycznie do zeznania rocznego. W przypadku rozliczania straty w trakcie roku informację o rozliczanej stracie również trzeba wykazać w rozliczeniu rocznym.
a. Rozliczenie straty w trakcie roku
Możliwą do rozliczenia kwotę straty w danym miesiącu/ kwartale wprowadzamy w zakładce Wydatki ➡ Lista wydatków ➡ Lista wydatków przeterminowanych.
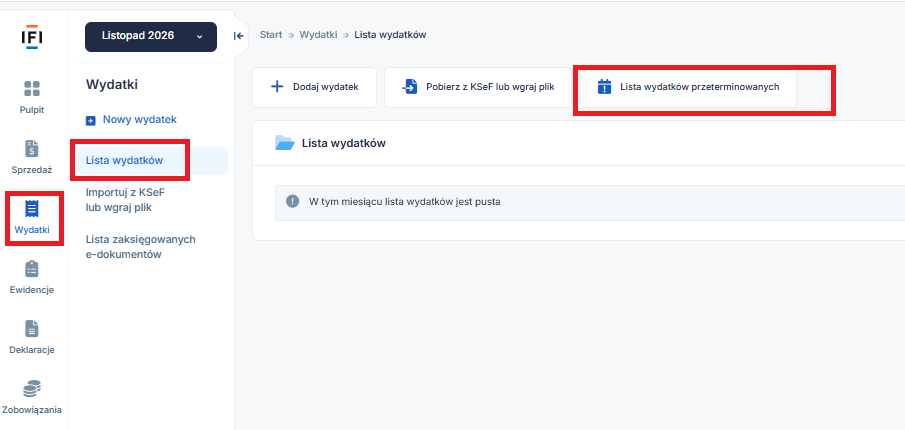

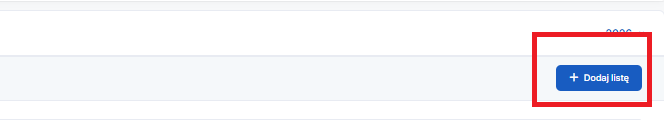
Następnie opcja +Dodaj listę.

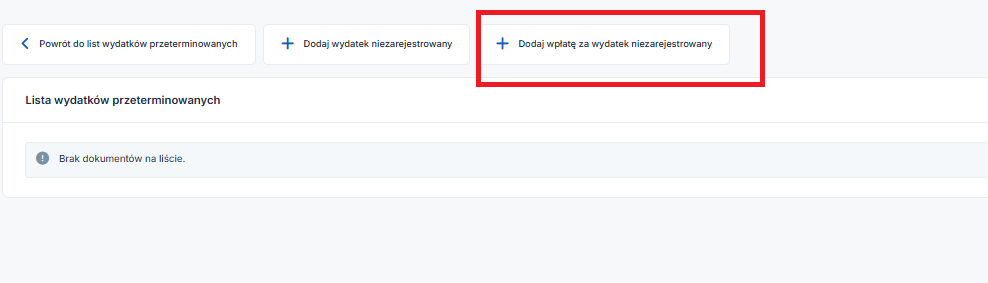
Kolejny krok +Dodaj wpłatę za wydatek nierejestrowany.

Uzupełniamy poniższy formularz:
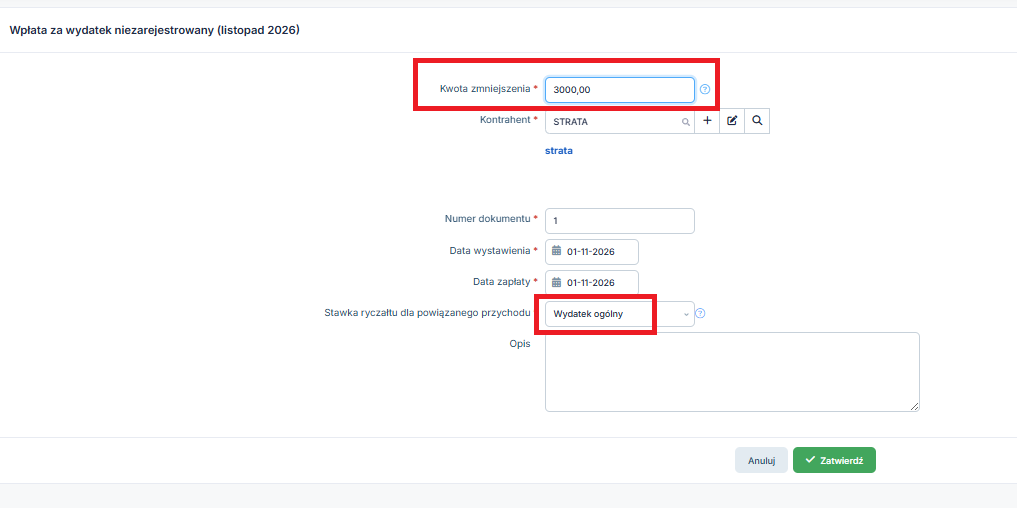

Możliwą do rozliczenia kwotę straty wpisujemy w polu: Kwota zmniejszenia.
Przy stawce ryczałtu wybieramy- wydatek ogólny (serwis rozliczy stratę zgodnie ze stosowanymi w działalności stawkami ryczałtu).
Wpisana kwota będzie uwzględniona tylko w danym raporcie PIT 28.
Najlepiej aby wpisana kwota straty nie przekraczała kwoty przychodu (pomniejszonej o 100% składek społecznych zapłaconych w danym okresie + 50% składki zdrowotnej zapłaconej w danym okresie).
Wynika to z faktu, iż dopiero od tak pomniejszonej kwoty przychodu wyliczany jest ryczałt. Sposób wyliczania zaliczki na ryczałcie opisany jest tutaj.
Wprowadzona kwota będzie widniała w raporcie PIT 28 następująco:
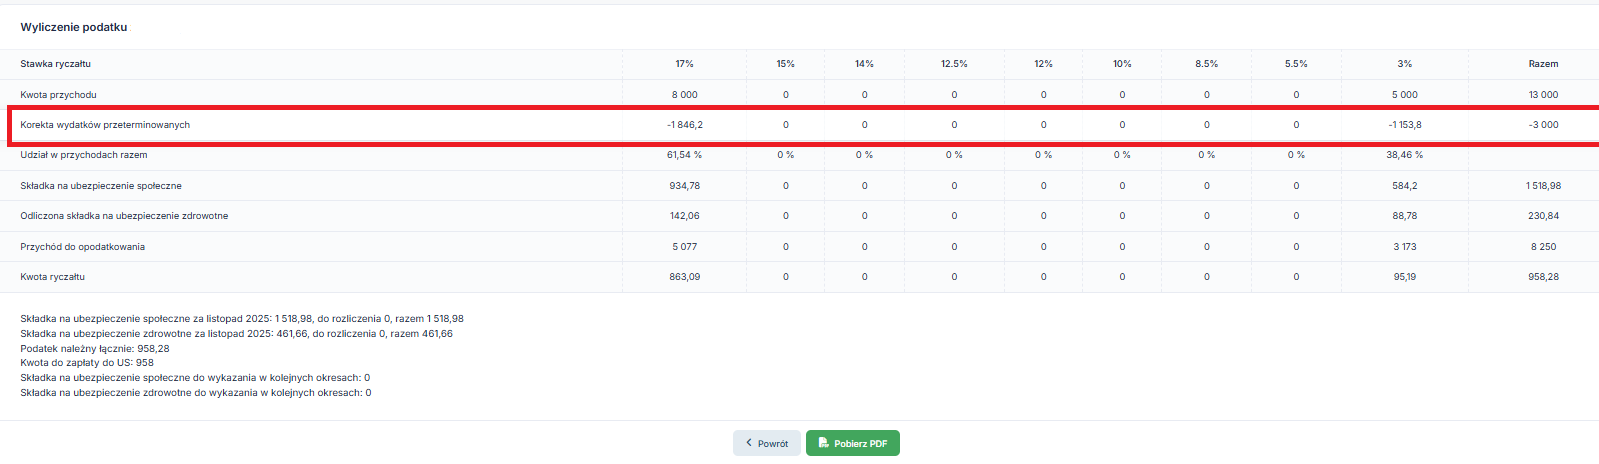

Raport nie jest nigdzie wysyłany, a więc inna nazwa pola tu nie przeszkadza. Wprowadzona kwota nie pojawi się w ewidencji przychodów.
W każdym kolejnym miesiącu/ kwartale kolejną część odliczanej straty dodajemy analogicznie.
W rozliczeniu rocznym rozliczaną kwotę straty również trzeba wykazać.
b. Wykazanie odliczanej straty w zeznaniu rocznym
Zarówno przedsiębiorcy, którzy czekali na rozliczenie straty w zeznaniu, jak i Użytkownicy którzy rozliczali stratę już w trakcie roku postępują zgodnie z poniższą instrukcją.
Informacja o odliczanej stracie nie będzie automatycznie zaciągnięta do kreatora zeznania rocznego pitroczny.pl. Ze względu na to, że na koniec roku wysokość przychodu może się różnie kształtować, Użytkownik podczas sporządzania zeznania rocznego może zdecydować w jakiej wysokości uwzględnić stratę.
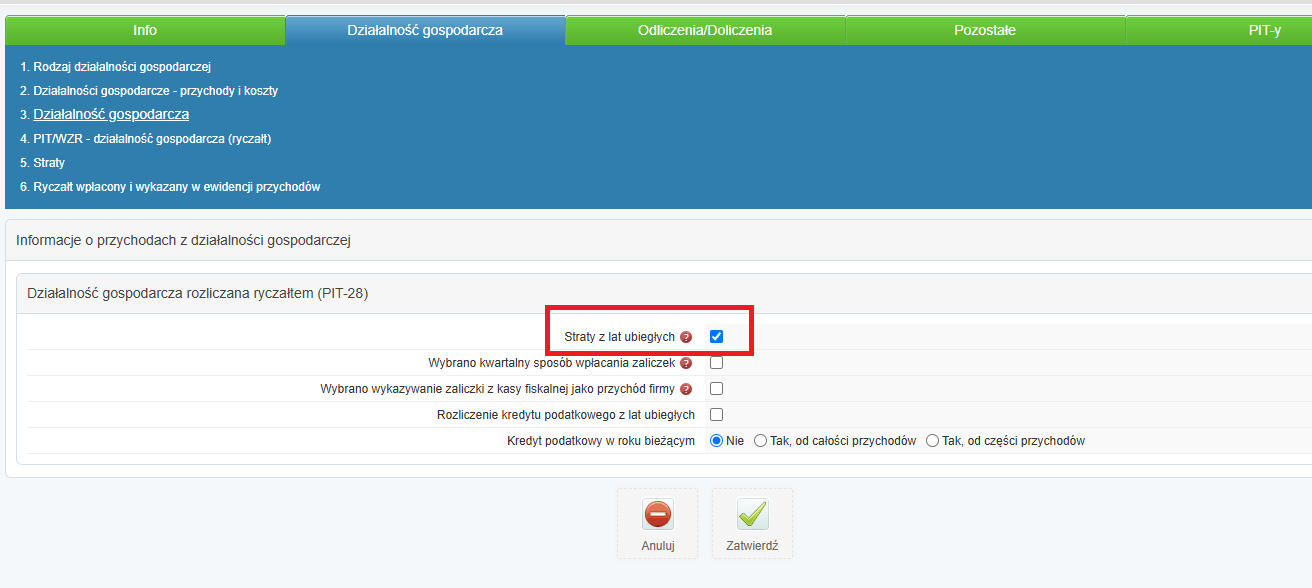
W zakładce Działalność gospodarcza ➡ Działalność gospodarcza trzeba zaznaczyć checkbox Straty z lat ubiegłych.

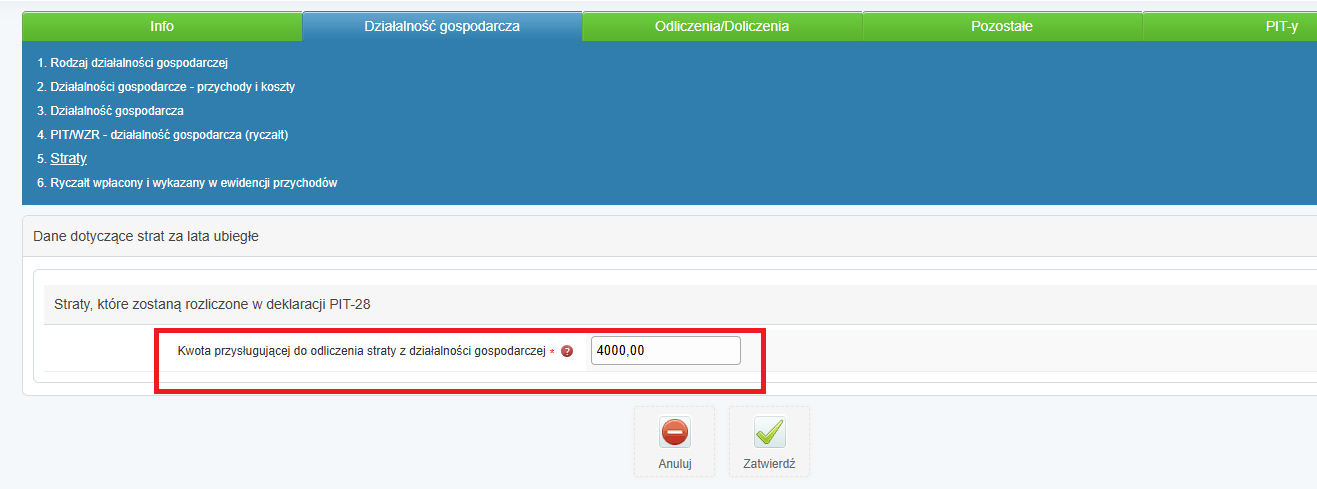
Kwotę straty do odliczenia uzupełniamy w zakładce Działalność gospodarcza ➡ Straty.

Autor: Monika Kobylak – IFIRMA