

1. Wstęp
W przypadku wystawienia faktury na błędnego nabywcę, tj. gdy wszystkie dane nabywcy, łącznie z numerem NIP, są nieprawidłowe, a faktura została już wysłana do KSeF, stanowisko KIS zakłada wystawienie faktury korygującej do zera, a następnie wystawienie nowej faktury na prawidłowe dane nabywcy.
W serwisie IFIRMA istnieje możliwość wystawienia faktury korygującej w przypadku, gdy omyłkowo wystawimy fakturę na błędnego nabywcę.
Wystawienie takiej faktury korygującej w IFIRMA skutkuje ujęciem w KPiR/Ewidencji przychodów (w przypadku ryczałtu) oraz w Ewidencji sprzedaży VAT zapisu korygującego wartość pierwotnej transakcji do zera.
Po wystawieniu faktury korygującej do zera wystawiamy nową fakturę na prawidłowe dane nabywcy.
2. Jak wystawić fakturyę korygująca do zera w serwisie IFIRMA
a. Korekta wystawiana w tym samym miesiącu co faktura pierwotna
Fakturę korygującą do zera wystawiamy z poziomu faktury pierwotnej. Czyli przechodzimy do zakładki Sprzedaż ➡ Faktury ➡ Lista faktur (Sprzedaż ➡ Rachunki ➡ Llista rachunków i faktur na konie nieVATowym)
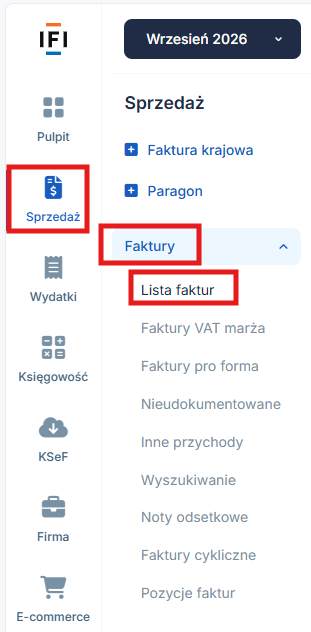

I wybieramy fakturę, dla której chcemy wystawić korektę klikając na jej numer.
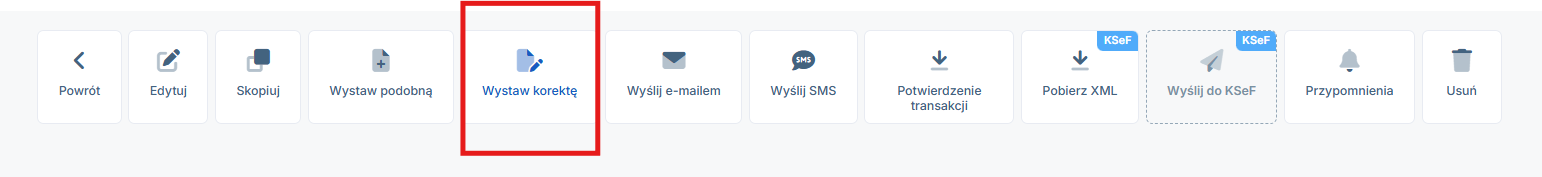
Na dole wybieramy opcję Wystaw korektę.

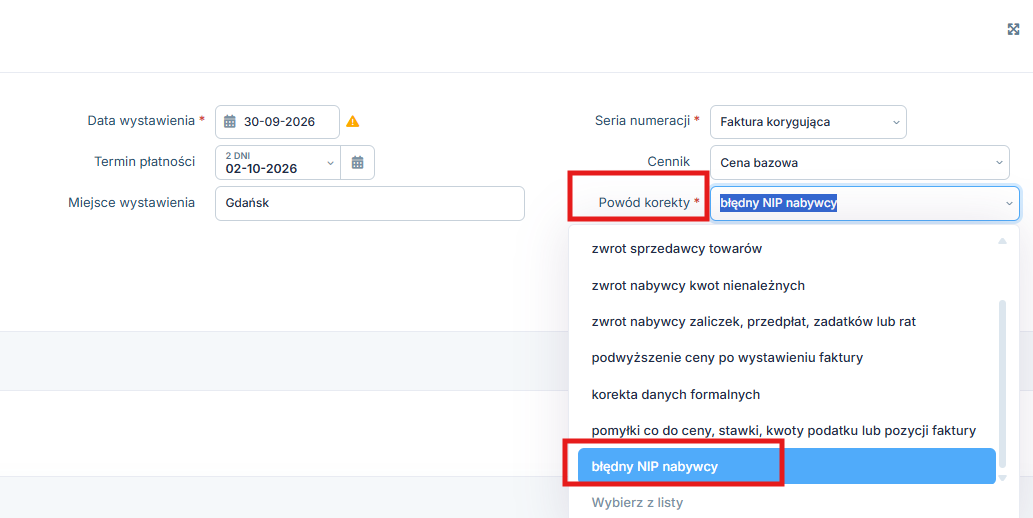
Kolejno jako Powód korekty wybieramy z listy błędny NIP nabywcy.

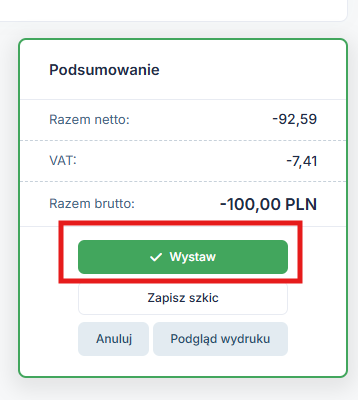
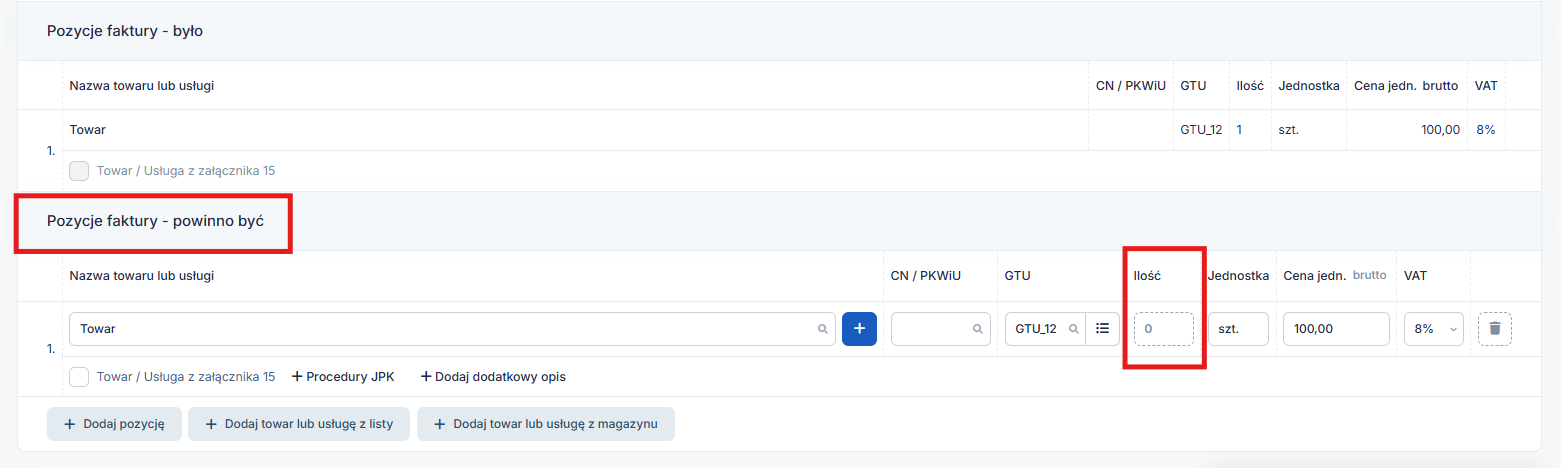
Wybór tego powodu na korekcie spowoduje, że automatycznie na wystawianym dokumencie w części Pozycje faktury – powinno być w kolumnie Ilość zostanie wprowadzone 0.
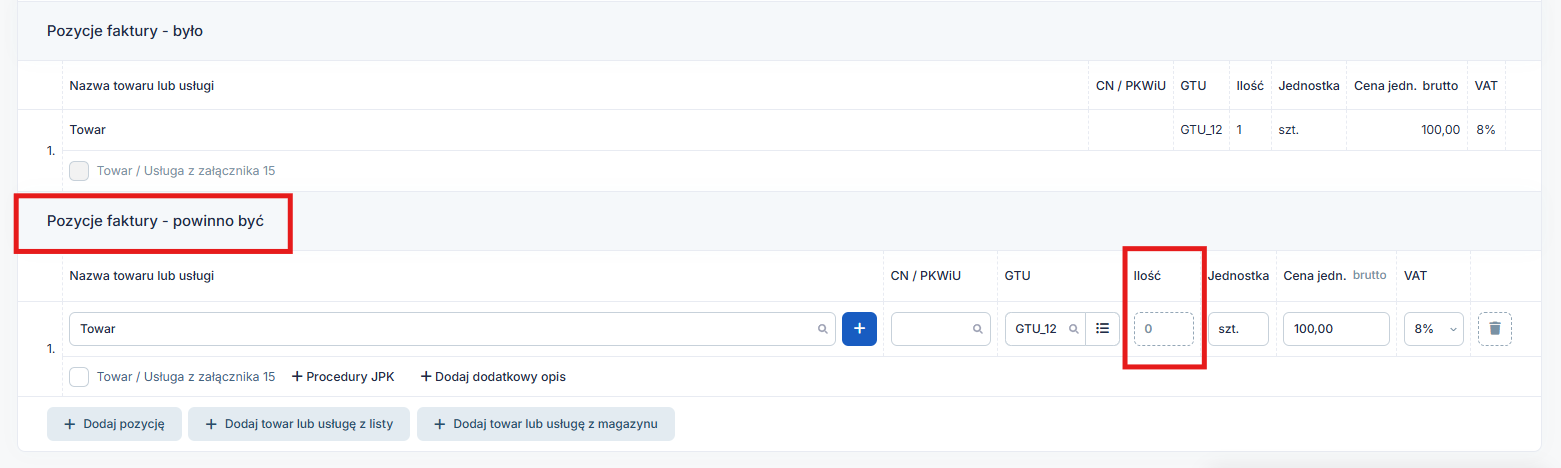

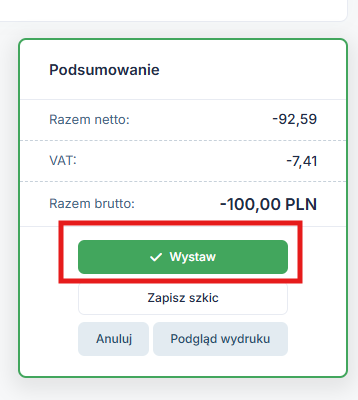
Taką fakturę należy wystawić i wysłać do ksef.

b. Korekta wystawiana w innym miesiącu niż faktura pierwotna
W przypadku gdy faktura korygująca jest z innego miesiąca niż faktura pierwotna, to wystawiamy ją w następujący sposób:
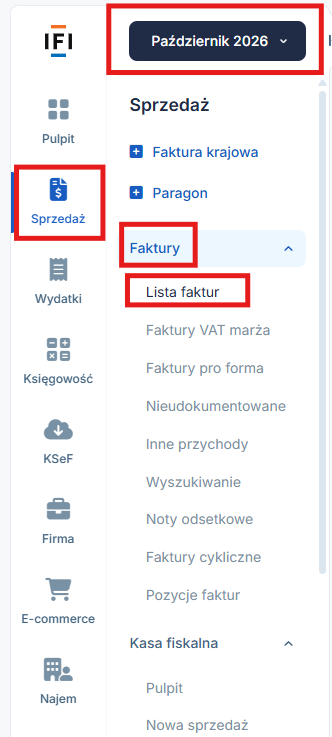
- w lewym górnym rogu ustawiamy bieżący miesiąc księgowy, dla przykładu będzie to październik 2026 i przechodzimy do zakładki Sprzedaż ➡ Faktury ➡ Lista faktur
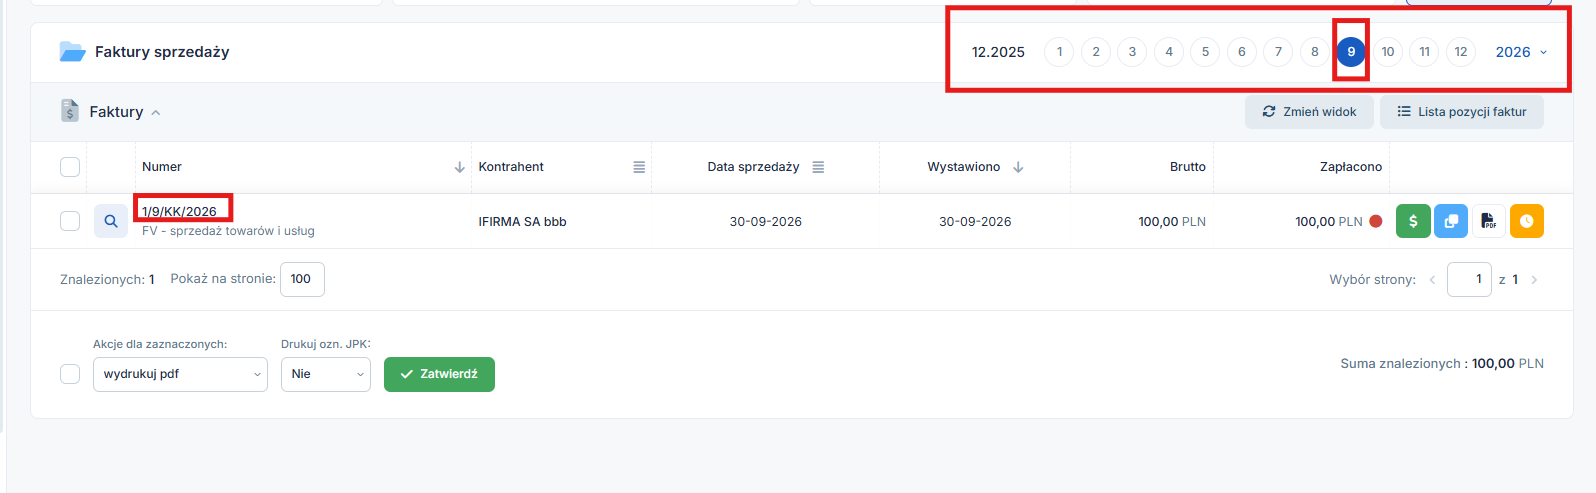
(Sprzedaż ➡ Rachunki ➡ Lista rachunków i faktur na konie nieVATowym), - kolejno na poziomej osi czasu odnajdujemy miesiąc i rok, w którym była wystawiona faktura pierwotna, dla przykładu będzie to wrzesień 2026 i klikamy na numer faktury pierwotnej,
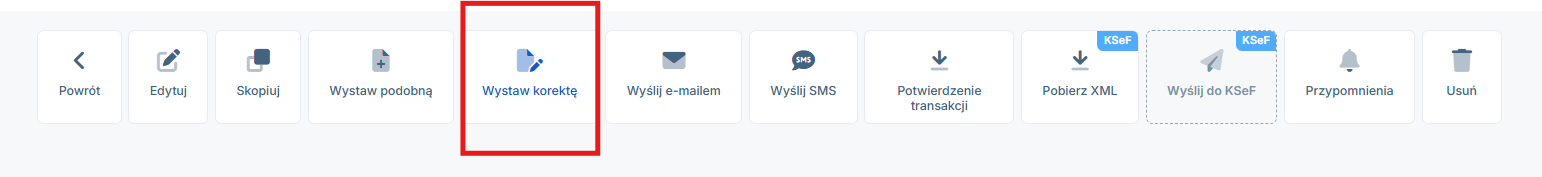
- następnie wybieramy na dole wybieramy opcję Wystaw korektę,
- kolejno jako Powód korekty wybieramy z listy błędny NIP nabywcy.


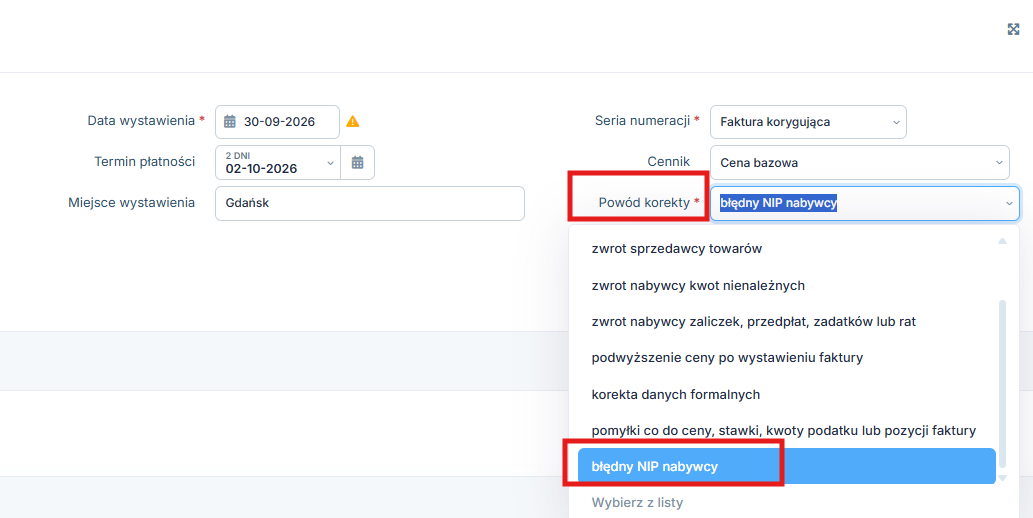
Wybór tego powodu na korekcie spowoduje, że automatycznie na wystawianym dokumencie w części Pozycje faktury – powinno być w kolumnie Ilość zostanie wprowadzone 0.
Taką fakturę należy wystawić i wysłać do ksef.
3. Zapisy w Ewidencjach
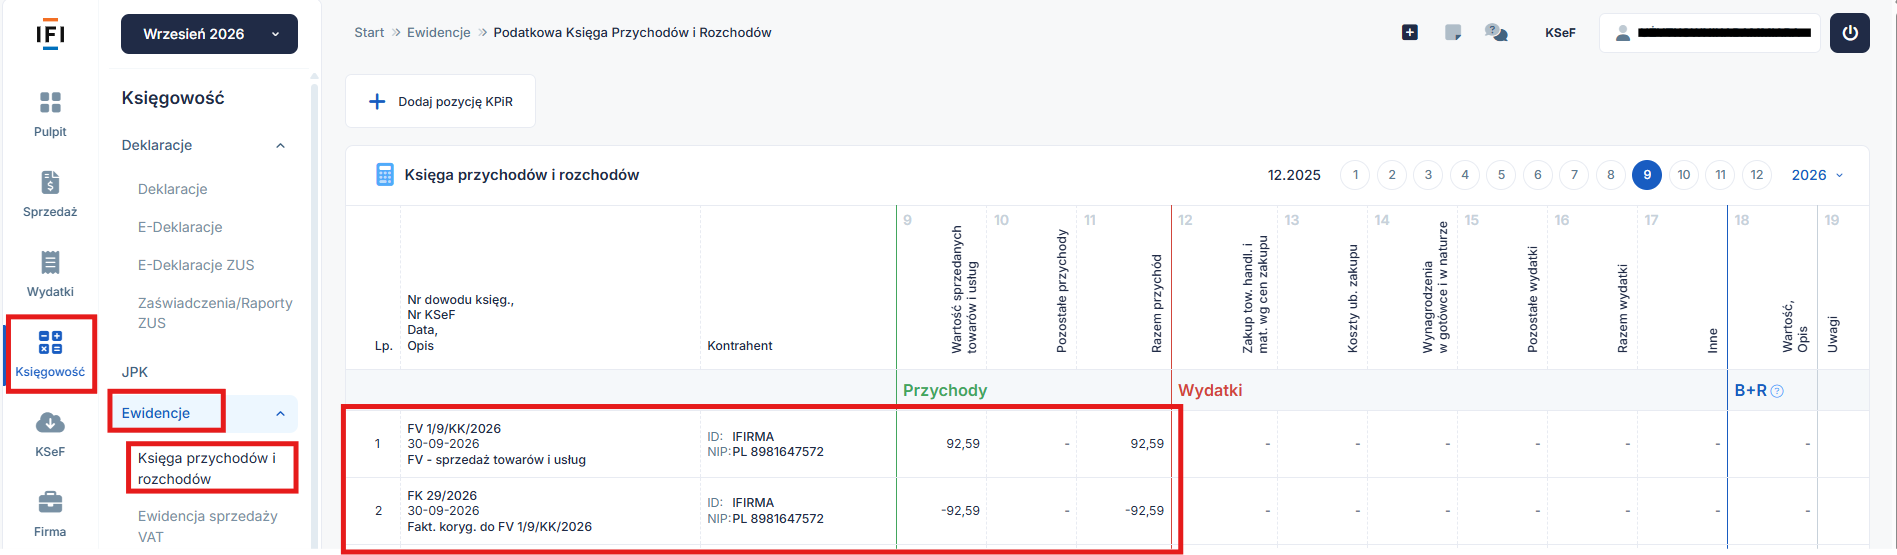
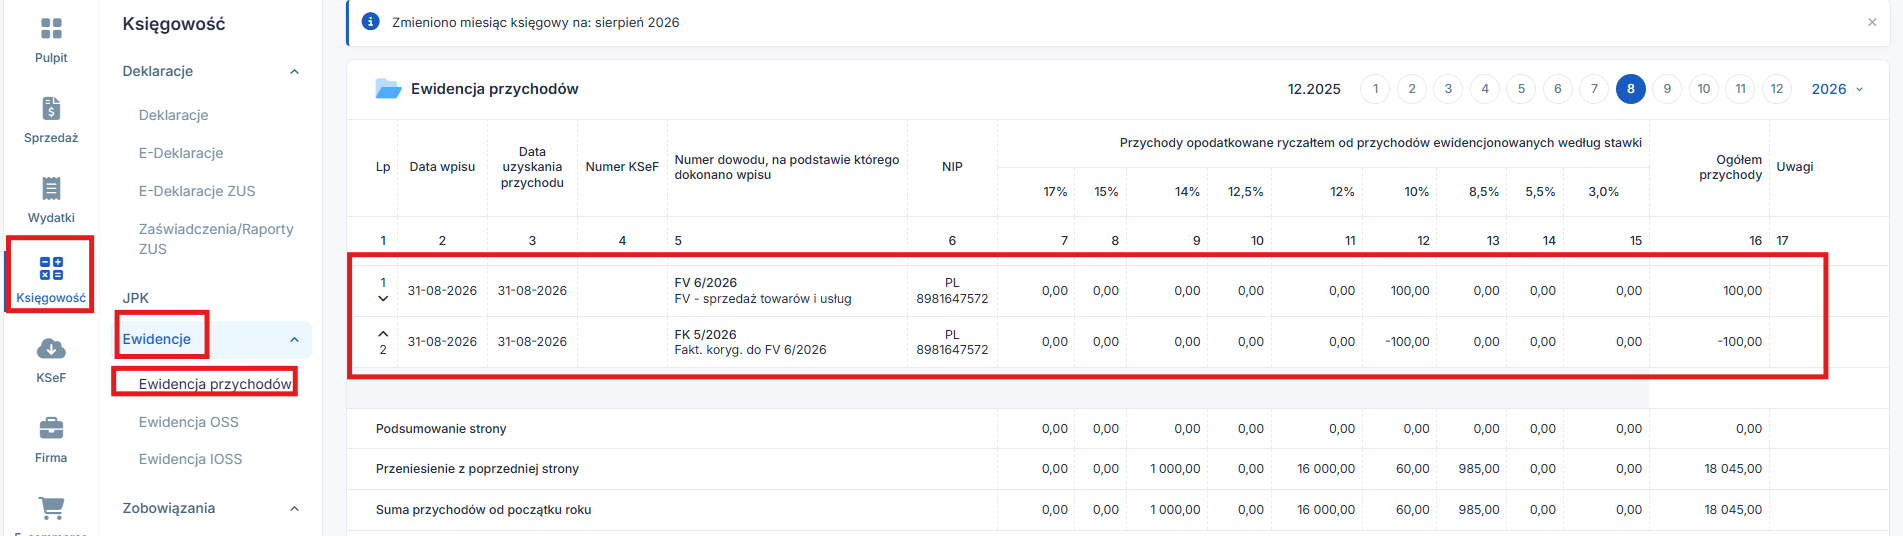
Wystawienie faktury korygującej do zera spowoduje, że w KPIR, Ewidencji przychodów (ryczłt) oraz Ewidencji sprzedaży VAT zostanie dodany wpis na minus dla tej transakcji.
Widok KPIR

Widok Ryczałt

Widok Ewidencji sprzedaży VAT
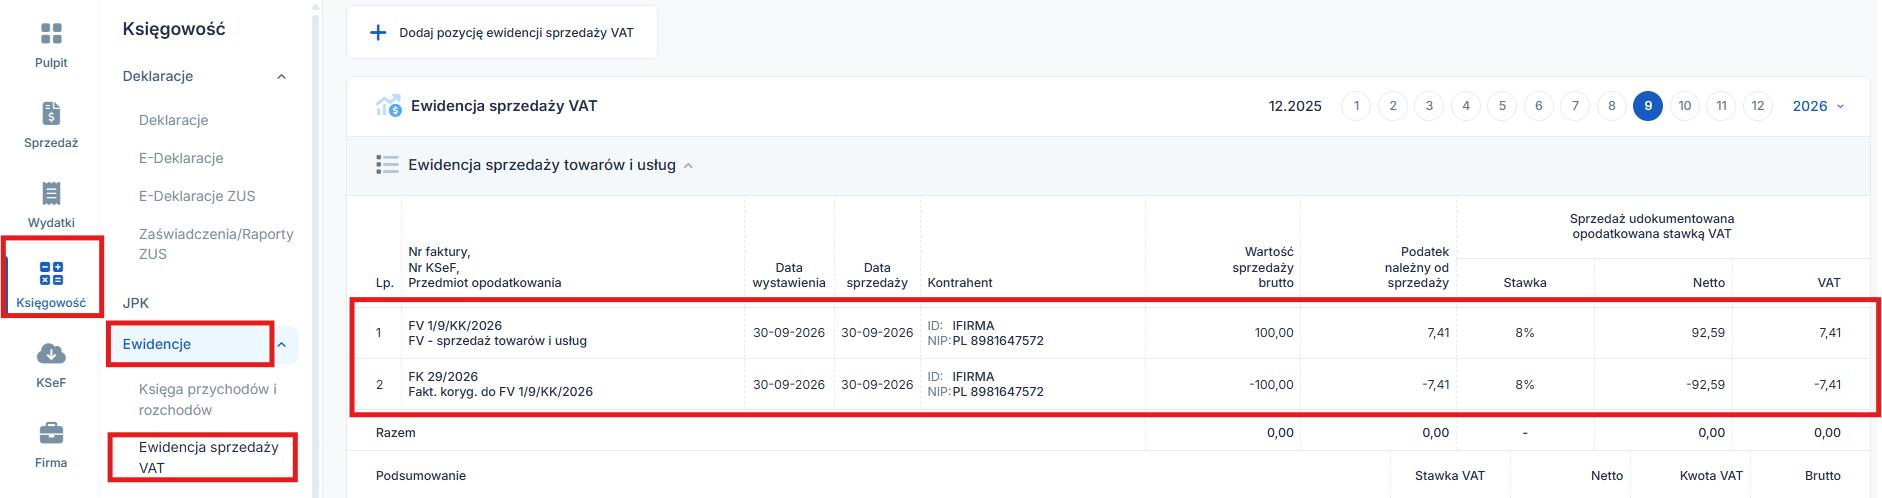

W przypadku, gdy faktura korygująca została wystawiona w innym miesiącu niż faktura pierwotna, to po zatwierdzeniu faktury, w górnej części ekranu pojawi się komunikat
Faktura korygująca została zaksięgowana w Księdze przychodów i rozchodów i w Ewidencji sprzedaży VAT w okresie 09/2026. Proszę ponownie wyliczyć podatek dochodowy i VAT za ten okres.
Nową fakturę z prawidłowymi danymi należy wykazać w tym samym okresie rozliczeniowym co fakturę pierwotną i fakturę korygującą.


Korekta w tym przypadku jest wykazana w okresie faktury pierwotnej.
Komunikat ten wskazuje, że w przypadku tak wystawionej korekty należy ponownie za okres, w którym była wystawiona faktura pierwotna dokonać przeliczenia podatku PIT i VAT. Oraz, że nową fakturę należy wykazać w tym samym terminie co pierwotna faktura i korekta.
Więcej informacji odnośnie faktur korygujących znajdziesz tutaj.
Autor: Alicja Pasieczna – IFIRMA