

1. Przychód w działalności gospodarczej
Za przychody w działalności gospodarczej uważa się kwoty należne choćby nie zostały otrzymane. U podatników VAT czynnych jest to przychód pomniejszony o należny podatek od towarów i usług. Z przepisów wynika, że przychodem w działalności gospodarczej jest również wartość otrzymanych świadczeń w naturze i innych nieodpłatnych świadczeń. Co do zasady przedsiębiorca wykaże przychód nawet wówczas kiedy nie otrzyma jeszcze zapłaty, wyjątkiem jest kasowy PIT.
W interpretacji indywidualnej Dyrektora Krajowej Informacji Skarbowej (KIS) z dnia 7 listopada 2025 r., nr 0112-KDIL2-1.4011.787.2025.2.TR czytamy, że:
“Przychodem należnym jest każda forma przysporzenia majątkowego, mającego zarówno formę pieniężną, jak i niepieniężną, w tym nieodpłatne świadczenia oraz świadczenia w naturze otrzymane przez podatnika. Dla celów podatkowych nieodpłatne świadczenie obejmuje każde działanie lub zaniechanie na rzecz innej osoby oraz wszystkie zjawiska gospodarcze i zdarzenia prawne, których następstwem jest uzyskanie korzyści kosztem innego podmiotu lub te wszystkie zdarzenia prawne i zdarzenia gospodarcze w działalności osób, których skutkiem jest nieodpłatne, tj. niezwiązane z kosztami lub inną formą ekwiwalentu – przysporzenie majątku innej osobie, mające konkretny wymiar finansowy”.
Organ podatkowy w sposób jednoznaczny i stanowczy pokazuje, że podatnik ma obowiązek wykazywania po stronie przychodów w działalności gospodarczej każdego przysporzenia majątkowego, które nie zawsze będzie wyrażane w pieniądzu. Wyjaśnienie tego aspektu będzie kluczowy na potrzeby dalszych rozważań.
2. Moment uzyskania przychodu
Z przepisów wynika, że za datę powstania przychodu, z pewnymi ustawowymi wyjątkami, uważa się dzień wydania rzeczy, zbycia prawa majątkowego, wykonania usługi lub częściowego wykonania usługi nie później niż dzień:
- wystawienia faktury, lub
- uregulowania należności.
W art. 14 ust. 1i ustawy o podatku dochodowym od osób fizycznych (ustawa PIT) w przypadku otrzymania przychodu z działalności gospodarczej, do którego nie stosuje się ust. 1c, 1e i 1h, za datę powstania przychodu uznaje się dzień otrzymania zapłaty. W tej kategorii przychodów znajdą się między innymi:
- otrzymane odszkodowania, kary umowne,
- odsetki od środków na rachunkach bankowych,
- odsetki od nieuregulowanych w terminie zobowiązań,
- wynagrodzenie płatnika,
- otrzymane dotacje, subwencje.
Szczególny moment rozpoznania przychodu odnosi się do usług rozliczanych w okresach rozliczeniowych. W takim przypadku będzie to ostatni dzień okresu rozliczeniowego określonego w umowie lub na wystawionej fakturze, nie rzadziej niż raz w roku.
W świetle powyższych przepisów w dalszej części będziemy ustalać czy i kiedy wykazać przychód z tytułu premii bankowych i voucherów.
3. Premie bankowe – opodatkowanie
Dość powszechną praktyką w ostatnich latach stało się premiowanie klientów, którzy decydują się na założenie rachunku bankowego w konkretnym banku. Jednak podmiot, który prowadzi działalność gospodarczą powinien pamiętać, że każde przysporzenie majątkowe stanowi przychód w działalności. W tej kategorii znajdzie się również premia bankowa, takie podejście prezentują organy podatkowe. W zależności od wybranej formy opodatkowania nieco odmiennie będzie wyglądała prezentacja takiego przychodu w urządzeniach księgowych.
a. Forma opodatkowania – zasady ogólne
Przedsiębiorca, który wybrał opodatkowanie na zasadach ogólnych według skali podatkowej lub podatkiem liniowym jest zobowiązany do prowadzenia PKPiR. W takim przypadku otrzymana premia bankowej zostanie zaliczona do pozostałych przychodów podatkowych.
Otrzymana premia bankowa wpłynie na wysokość podatku i składki zdrowotnej.
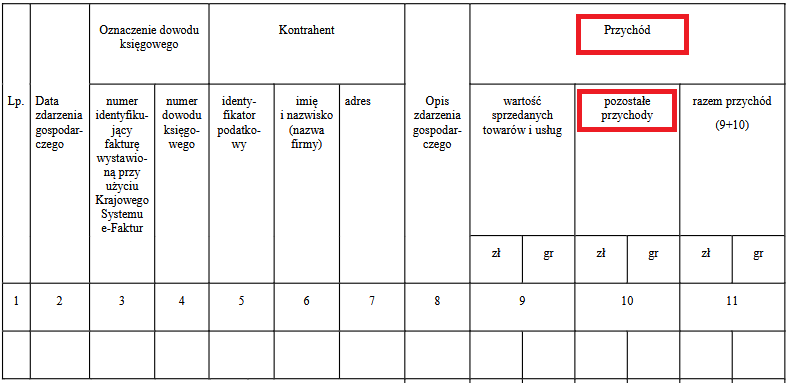
Zgodnie z aktualnie obowiązującym wzorcem PKPiR będzie to kol. 10 Pozostałe przychody:

Księgowania dokonuje się w dniu wpływu premii na rachunek bankowy przedsiębiorcy.
Przykład 1.
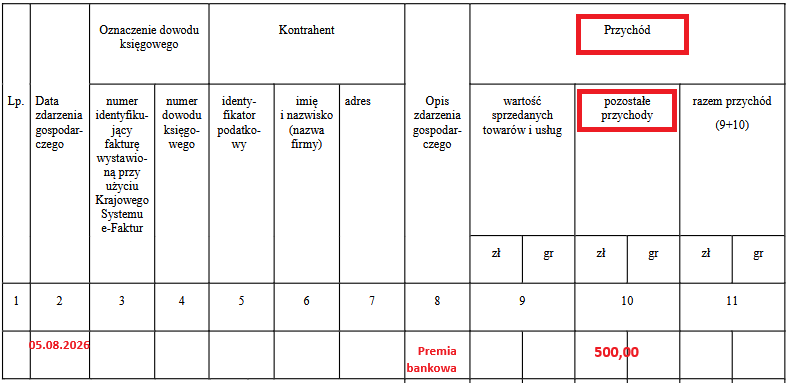
Pani Kasia założyła rachunek bankowy na firmę w banku X. Zgodnie z aktualnie obowiązującą polityką banku podmiot gospodarczy, który otwiera konto w tym banku otrzymuje premię w wysokości 500 zł.
Rachunek bankowy został utworzony w lipcu 2026 r., kwota 500 zł wpłynęła na rachunek pani Kasi 5 sierpnia 2026 r. Podatniczka wybrała opodatkowanie według skali podatkowej. Księgowania w PKPiR będą wyglądały następująco:
Ścieżki do księgowania w serwisie IFIRMA opisane zostały w punkcie 6.
b. Zryczałtowany podatek dochodowy
Przedsiębiorcy, którzy wybiorą opodatkowanie zryczałtowanym podatkiem dochodowym, działalność gospodarczą mogą mieć opodatkowaną różnymi stawkami. Dlatego też powstaje wątpliwość jaką stawką powinna być opodatkowana otrzymana premia bankowa?
Z takim pytaniem zwrócił się do organu podatkowego przedsiębiorca. W interpretacji indywidualnej z dnia 15 września 2026 r., nr 0115-EDIT1.4011.573.2026.3.ASZ czytamy, że przedsiębiorca w ramach prowadzonej działalności gospodarczej przystąpił do promocji polegającej na przyznaniu premii pieniężnej w wysokości 1.500 zł za każdy miesiąc, w którym zostanie spełniony warunek aktywności na koncie firmowym, maksymalnie przez 3 miesiące. W ocenie przedsiębiorcy premia pieniężna otrzymana od banku powinna być opodatkowana stawką ryczałtu właściwą dla prowadzonej działalności gospodarczej. W przedmiotowej sprawie była to stawka 5,5%. Organ podatkowy uznał stanowisko podatnika za nieprawidłowe. W uzasadnieniu napisał m.in., że premia przyznana przez bank z tytułu uczestnictwa w promocji bankowej nie stanowi wynagrodzenia za świadczenie usług ani elementu działalności podstawowej. W konsekwencji prowadzi to do wniosku, że premia jest innym nieodpłatnym świadczeniem, o którym mowa w art. 14 ust. 2 ustawy PIT.
Skoro do premii bankowej stosuje się przepisy art. 14 ust. 2 pkt 8 ustawy PIT, to na podstawie art. 12 ust. 1 pkt 7 lit.e ustawy o ryczałcie do takich przychodów właściwa będzie 3% stawka ryczałtu. W interpretacji zostało jeszcze podkreślone, że świadczenie nieodpłatne to takie świadczenie, które nie nakłada obowiązku świadczenia wzajemnego. Przedsiębiorca, który otrzyma świadczenie nie jest zobowiązany żadną umową czy obowiązkiem względem spełniającego świadczenia (w tym przypadku banku) ani w chwili otrzymania świadczenia ani w przyszłości.
W innej interpretacji podatkowej nr 0112-KDWL.4011.192.2026.1.WS z dnia 2 października 2026 r., opisany został przypadek otrzymywania nagród pieniężnych w ramach promocji oferowanych przez bank a więc podobnie jak w poprzednim przypadku. W tej sprawie przedsiębiorca zadał pytanie, czy postąpi prawidłowo jeśli takie środki opodatkuje według stawki ryczałtu 3%? Organ podatkowy uznał stanowisko podatnika za prawidłowe. W uzasadnieniu czytamy m.in., że “Nagrody i świadczenia pieniężne, przekazane klientom banku, użytkownikom kart płatniczych z tytułu nabycia od banku określonej w regulaminie ilości lub wartości usług płatniczych, stanowią dla klientów przychód”. Jeśli takim klientem będzie osoba prowadząca działalność gospodarczą to przychód będzie opodatkowany w tej działalności łącznie z pozostałymi przychodami. Fiskus potwierdził również, że tego typu przychody są opodatkowane 3% stawką ryczałtu.
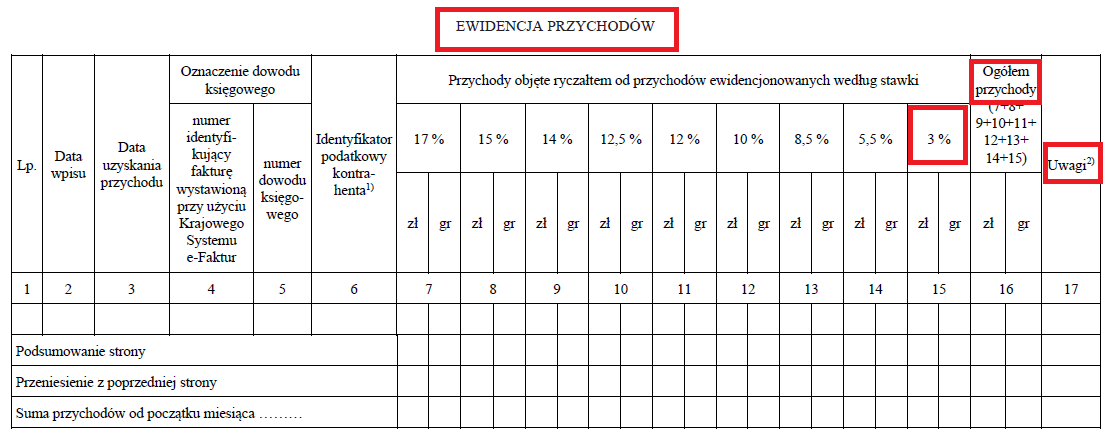
W Ewidencji przychodów nie ma odrębnej kolumny do wpisywania pozostałych przychodów, dlatego przychód księguje się łącznie z pozostałymi przychodami w działalności w kol. 15 i 16. Przy czym można dodatkowo w kol. 17 Uwagi zamieścić opis, że jest to przychód z tytułu premii bankowej lub vouchera.

Ścieżki do księgowania w serwisie IFIRMA zostały szczegółowo opisane w punkcie 6.
4. Vouchery
O ile wykazanie przychodu w działalności gospodarczej z tytułu premii bankowej nie stanowi już większego problemu, to w przypadku voucherów w dalszym ciągu brakuje jednolitego i jasnego przekazu, czy przedsiębiorcy powinni wykazywać przychód w działalności z tego tytułu?
Tłumacząc z języka angielskiego jest to talon/kupon. Pojęcie “voucher” nie zostało zdefiniowane w przepisach podatkowych. Zgodnie z definicją słownika języka polskiego PWN jest to rodzaj bonu w formie fizycznej lub elektronicznej, uprawniający jego posiadacza do otrzymania zniżki lub wymiany na różnego rodzaju produkty i usługi. W kontekście omawianej tematyki przywołana definicja będzie chyba najbardziej adekwatna.
Pod kategorią “voucher” mogą się kryć różnego rodzaju zdarzenia. Może to być przykładowo nagroda za polecenie znajomego do otwarcia rachunku bankowego. Mogą to być również akcje promocyjne polegające na przekazaniu vouchera w podziękowaniu za zakup określonego asortymentu towarów. Najczęściej taki kupon uprawnia do wymiany na towar lub usługę w określonej firmie. Finalnie prowadzi to do wniosku, że taki voucher ma określony wymiar finansowy.
Warto jeszcze zwrócić uwagę na jeden aspekt w tej sprawie. Mianowicie jeśli otrzymany voucher ma związek z prowadzoną działalnością gospodarczą, to jeszcze nie oznacza, że jego wykorzystanie też będzie miało taki związek. Ponadto taki voucher może nie być wykorzystany w całości lub obdarowany może w ogóle nie przystąpić do jego realizacji.
Czy w takim przypadku przedsiębiorca musi w każdym przypadku wykazać przychód w działalności? Na tak postawione pytanie nie da się udzielić jednoznacznej odpowiedzi, chociażby z powodu braku regulacji prawnych czy wypracowanej jednolitej linii interpretacyjnej.
W interpretacji indywidualnej z 30 sierpnia 2018 r., nr 0113-KDIPT2-1.4011.409.2018.1.RK czytamy, że definicje słownikowe prowadzą do wniosku, że voucher nie jest rzeczą, ani prawem majątkowym, nie mieści się także w pojęciu „usługa”. Jest to jedynie dokument, który uprawnia posiadacza do nabycia usługi lub towaru w określonym przedziale czasowym.
W interpretacji indywidualnej z 27 listopada 2025 r., nr 0112-KDIL2-2.4011.845.2025.1.WS organ podatkowy podkreślił, że “(…) voucher/karta podarunkowa jest substytutem pieniądza i umożliwia jedynie dokonanie zapłaty za świadczenia zrealizowane w przyszłości, które będą polegały na wydaniu towarów/wykonaniu usługi w ramach działalności gospodarczej. (…) Wynikające z otrzymanego vouchera/karty podarunkowej uprawnienia niekoniecznie muszą zostać w przyszłości zrealizowane”.
Z tej ostatniej interpretacji wypływa wniosek, że bez względu na to czy przedsiębiorca zrealizuje voucher czy też nie, to i tak powinien wykazać przychód w działalności gospodarczej. W takim razie wydaje się, że bez znaczenia pozostaje też fakt czy będzie to miało związek z działalnością gospodarczą czy też nie.
a. Voucher opodatkowanie
W interpretacji indywidualnej z 24 stycznia 2025 roku, nr 0115-EDIT2.4011.566.2024.2.ENB opisana została sytuacja przeprowadzania akcji promocyjnej przez spółkę w ramach, której oferowano klientom nagrody. Uczestnicy promocji (kontrahenci) nie będą zobowiązani do wykonywania żadnych czynności o charakterze promocyjnym, marketingowym, czy reklamowym, których celem jest wsparcie i intensyfikacja sprzedaży towarów. Jedynym warunkiem otrzymania nagrody jest zakup określonego asortymentu produktów, który został wskazany w regulaminie promocji. Uczestnikami akcji są zarówno osoby fizyczne nieprowadzące działalności jak i firmy. W ocenie organu podatkowego “(…) podatnicy, będący przedsiębiorcami zobowiązani są do klasyfikowania wartości otrzymanych świadczeń jako przychodu uzyskanego w ramach źródła „pozarolnicza działalność gospodarcza” w każdym tym przypadku, w którym świadczenia są otrzymywane przez nich w związku z działalnością gospodarczą. Przychody te podlegają zatem opodatkowaniu na tych samych zasadach, jak pozostałe przychody z tej działalności uzyskiwane przez uczestnika przedsięwzięcia”. Oznacza to, że mają obowiązek samodzielnego opodatkowania dochodów w ramach działalności gospodarczej.
W podobnym tonie zapadło rozstrzygnięcie w wyroku NSA z 10 października 2024 r., sygn akt II FSK 92/22. Z podsumowania wyroku wynika, że jeśli nagroda zostanie zdobyta przez przedsiębiorcę, to powinna zostać zaliczona do źródła przychodów jakim jest działalność gospodarcza. Taka nagroda powinna być opodatkowana na takich samych zasadach jak pozostałe przychody z działalności.
b. Voucher w przychodach z działalności
Pomijając całą semantykę związaną z pojęciem “voucher” właściwym będzie przyjęcie założenia, że jego otrzymanie w związku z prowadzoną działalnością gospodarczą generuje przychód z tego źródła.
- według cen stosowanych wobec innych odbiorców – jeżeli przedmiotem świadczenia są usługi wchodzące w zakres działalności gospodarczej dokonującego świadczenia,
- według cen zakupu – jeżeli przedmiotem świadczeń są usługi zakupione,
- według równowartości czynszu, jaki przysługiwałby w razie zawarcia umowy najmu tego lokalu lub budynku – jeżeli przedmiotem świadczeń jest udostępnienie lokalu lub budynku,
- na podstawie cen rynkowych w pozostałych przypadkach.
W praktyce najczęściej voucher będzie miał przypisany wymiar finansowy co oznacza, że nie powinno być większych problemów z jego wyceną.
W przepisach nie określonego szczególnego momentu rozpoznania przychodu z tytułu otrzymania nieodpłatnego świadczenia. W interpretacji indywidualnej z 31 grudnia 2025 r., nr 0115-KDIT2.4011.617.2025.1.MM czytamy, że podstawowa różnica pomiędzy przychodami o charakterze odpłatnym i nieodpłatnym jest odmienny moment powstania przychodu. W przypadku pierwszej kategorii przychód powstaje w momencie otrzymania lub postawienia do dyspozycji. Natomiast w przypadku świadczeń nieodpłatnych przychód powstaje wyłącznie w chwili otrzymania.
Przykład 2.
Pan Piotr w ramach akcji promocyjnej otrzymał od firmy A nieodpłatnie voucher w ramach prowadzonej działalności gospodarczej na zakup kosmetyków do samochodu opiewający na kwotę 200 zł. Voucher fizycznie trafił do rąk pana Piotra 10 listopada 2026 r. W takim przypadku przedsiębiorca powinien wykazać pozostałe przychody w działalności w miesiącu listopadzie 2026 r. w kwocie 200 zł.
|
Uwaga! Voucher otrzymany nieodpłatnie przedsiębiorca powinien wykazać w przychodach do opodatkowania i składki zdrowotnej w dacie otrzymania. |
W zależności od wybranej formy opodatkowania będzie to:
|
Ścieżki do księgowania w serwisie IFIRMA zostały szczegółowo opisane w punkcie 6.
5. Stanowisko organu podatkowego
W związku z wątpliwościami jakie pojawiają się wokół rozliczania premii bankowych i voucherów skierowano zapytanie do Krajowej Informacji Skarbowej (KIS). Przedmiotem zapytania było rozliczanie w działalności gospodarczej:
- Premii bankowych w związku z założonym rachunkiem na firmę.
- Voucherów na zakupy w wybranym sklepie, np. w związku z poleceniem usług danego banku innemu podmiotowi.
Dodatkowo poproszono o zajęcie stanowiska w jakiej dacie przedsiębiorca powinien rozliczyć voucher na zakupy towarów czy usług, które mogą być zrealizowane w jakimś przedziale czasu, ale mogą nie być w ogóle zrealizowane. Jest jeszcze taka opcja, że taki voucher pomimo że został otrzymany w związku z prowadzoną działalnością gospodarczą będzie wykorzystany prywatnie, poza działalnością.
Zapytano również czy w opisanym stanie faktycznym, jeśli jest to przychód w działalności gospodarczej, czy należy go traktować jako przychody z tytułu świadczeń nieodpłatnych?
Odpowiedź KIS:
Przychodem z działalności gospodarczej jest wartość otrzymanych świadczeń w naturze i innych nieodpłatnych świadczeń. Opodatkowanie przychodu następuje zgodnie z wybraną formą opodatkowania dla prowadzonej działalności gospodarczej podatnika.
Za przychody z tego tytułu należy uznać każdą formę przysporzenia majątkowego, zarówno formę pieniężną, jak i niepieniężną, w tym nieodpłatne świadczenia otrzymane przez podatnika, zatem dla celów podatkowych, przez nieodpłatne świadczenie rozumie się te wszystkie zdarzenia prawne lub gospodarcze, których skutkiem jest nieodpłatne, tj. niezwiązane z kosztami lub inną formą ekwiwalentu, przysporzenie w majątku podatnika mający konkretny wymiar finansowy. Podkreślenia jednak wymaga, że ustawa o podatku dochodowym od osób fizycznych nie zawiera katalogu świadczeń, które należałoby rozpatrywać w kategorii nieodpłatnych świadczeń. Dlatego też każdy przypadek należy rozpatrywać indywidualnie, w konkretnym stanie faktycznym.
Zatem voucher otrzymany w związku z prowadzoną działalnością, będący nieodpłatnym świadczeniem, generuje przychód z działalności gospodarczej. Datą powstania przychodu jest dzień otrzymania vouchera.
Premia pieniężna uzyskana w ramach promocji bankowej konta powiązanego z działalnością gospodarczą również stanowi przychód z działalności gospodarczej.
| Zarówno premia pieniężna jak i voucher otrzymane w związku z prowadzoną działalnością gospodarczą stanowią przychód z działalności. |
| W przypadku premii pieniężnej za datę powstania przychodu uznaje się dzień wpływu środków na rachunek bankowy. |
| W przypadku voucherów za datę powstania przychodu uznaje się dzień otrzymania vouchera. |
6. Księgowanie premii bankowej i vouchera w serwisie IFIRMA
Ujmowanie w przychodach premii bankowej i voucherów będzie wyglądało tak samo. Poniżej pokazujemy jak zaksięgować taki przychód w PKPiR i Ewidencji przychodów.
Księgowanie pozostałych przychodów w PKPiR:
Sprzedaż ➡ Faktury ➡ Inne przychody ➡ + Przychód uniwersalny nie VAT
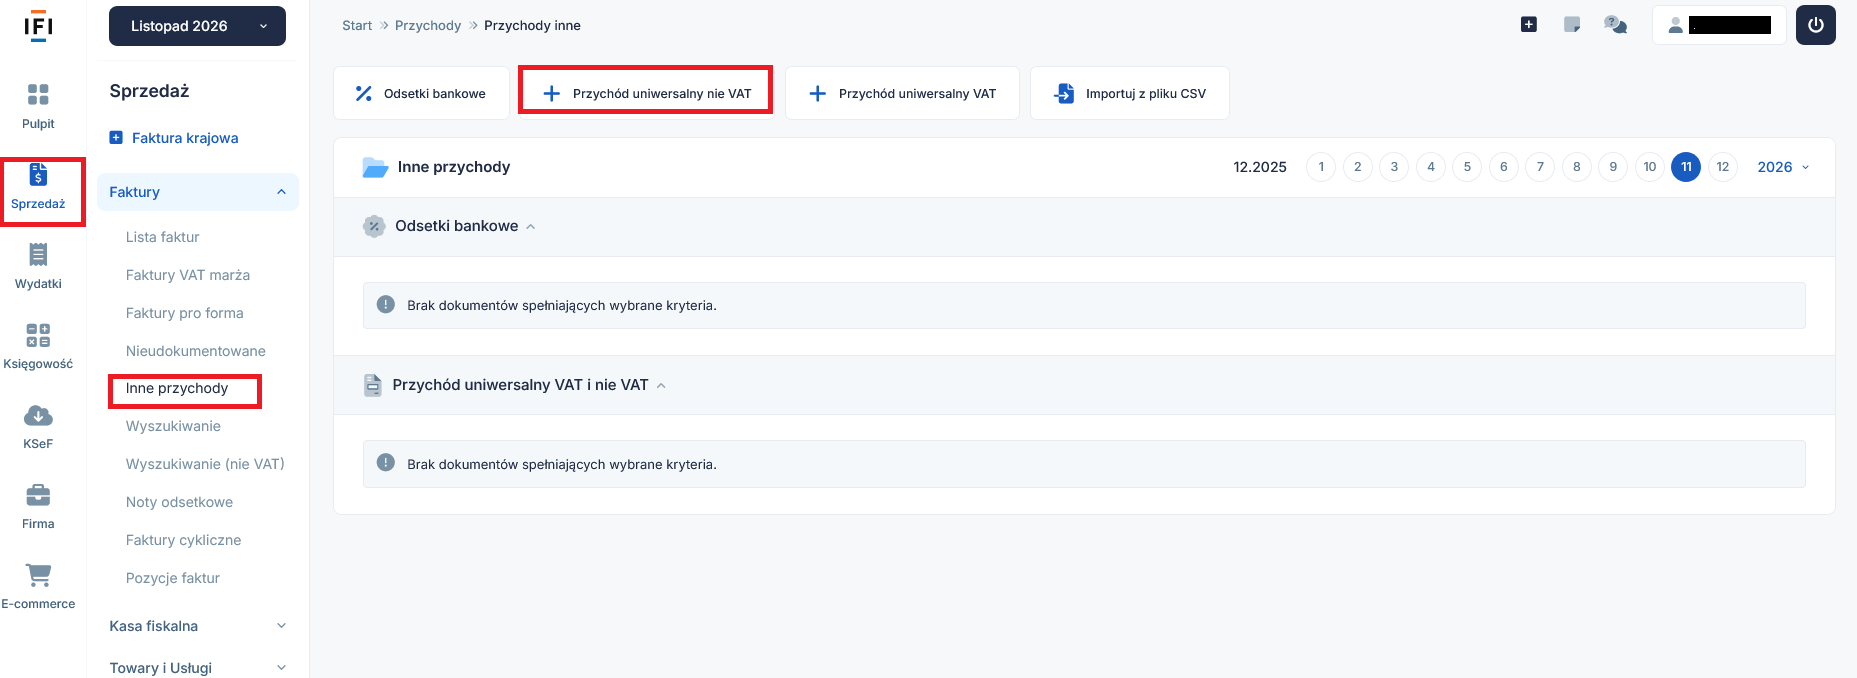

Do kategorii Przychodów uniwersalnych nie VAT zalicza się zdarzenia o charakterze nietypowym takie jak przykładowo: otrzymane odszkodowania, bonusy czy premie bankowe i vouchery.
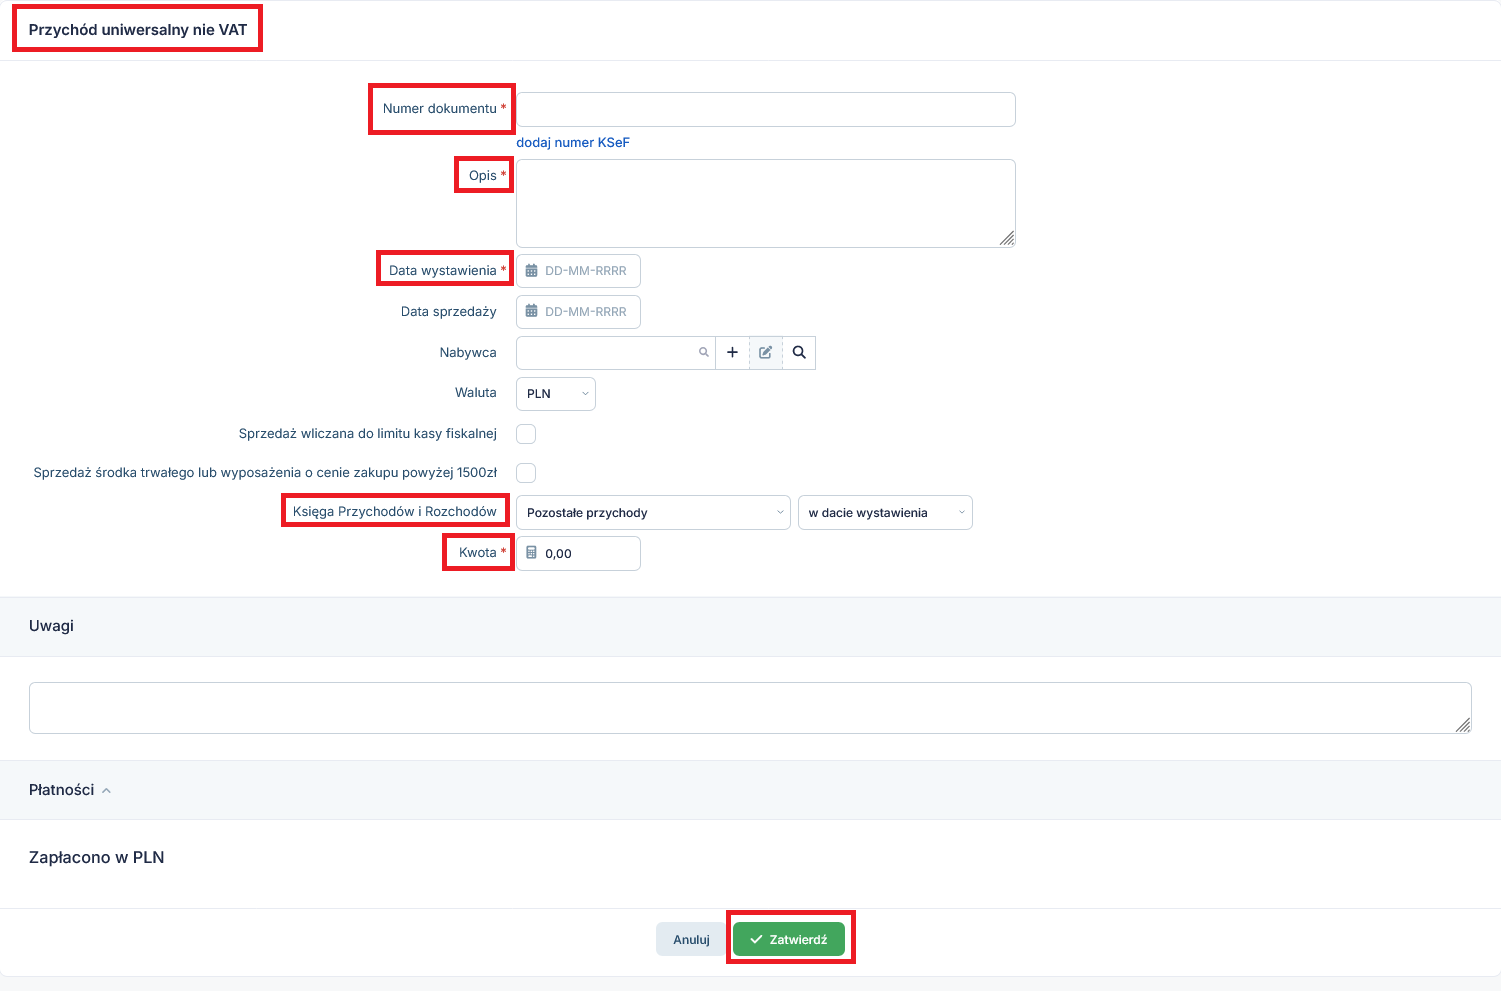
Po wejściu w formularz system pokazuje obowiązkowe pola do uzupełnienia, które są oznaczone czerwoną gwiazdką:
- Numer dokumentu – należy samodzielnie nadać numer wpisu, będzie to numer dokumentu księgowego – jaki można będzie wydrukować po zatwierdzeniu wpisu,
- Opis – w tym polu uzupełniamy wpis wskazując przykładowo – Otrzymana premia bankowa za otwarcie rachunku firmowego lub Otrzymany voucher od firmy X,
- Data wystawienia – w tym miejscu powinna się znaleźć data wpływu środków na rachunek bankowy lub data otrzymania vouchera,
- Kwota – kwota premii lub wartość kuponu,
- Księga przychodów i rozchodów – należy wybrać Pozostałe przychody w dacie wystawienia.
Po uzupełnieniu wszystkich wymaganych danych wpis należy zatwierdzić.

Księgowanie pozostałych przychodów w Ewidencji przychodów:
Sprzedaż ➡ Rachunki ➡ Inne przychody ➡ + Przychód uniwersalny nie VAT
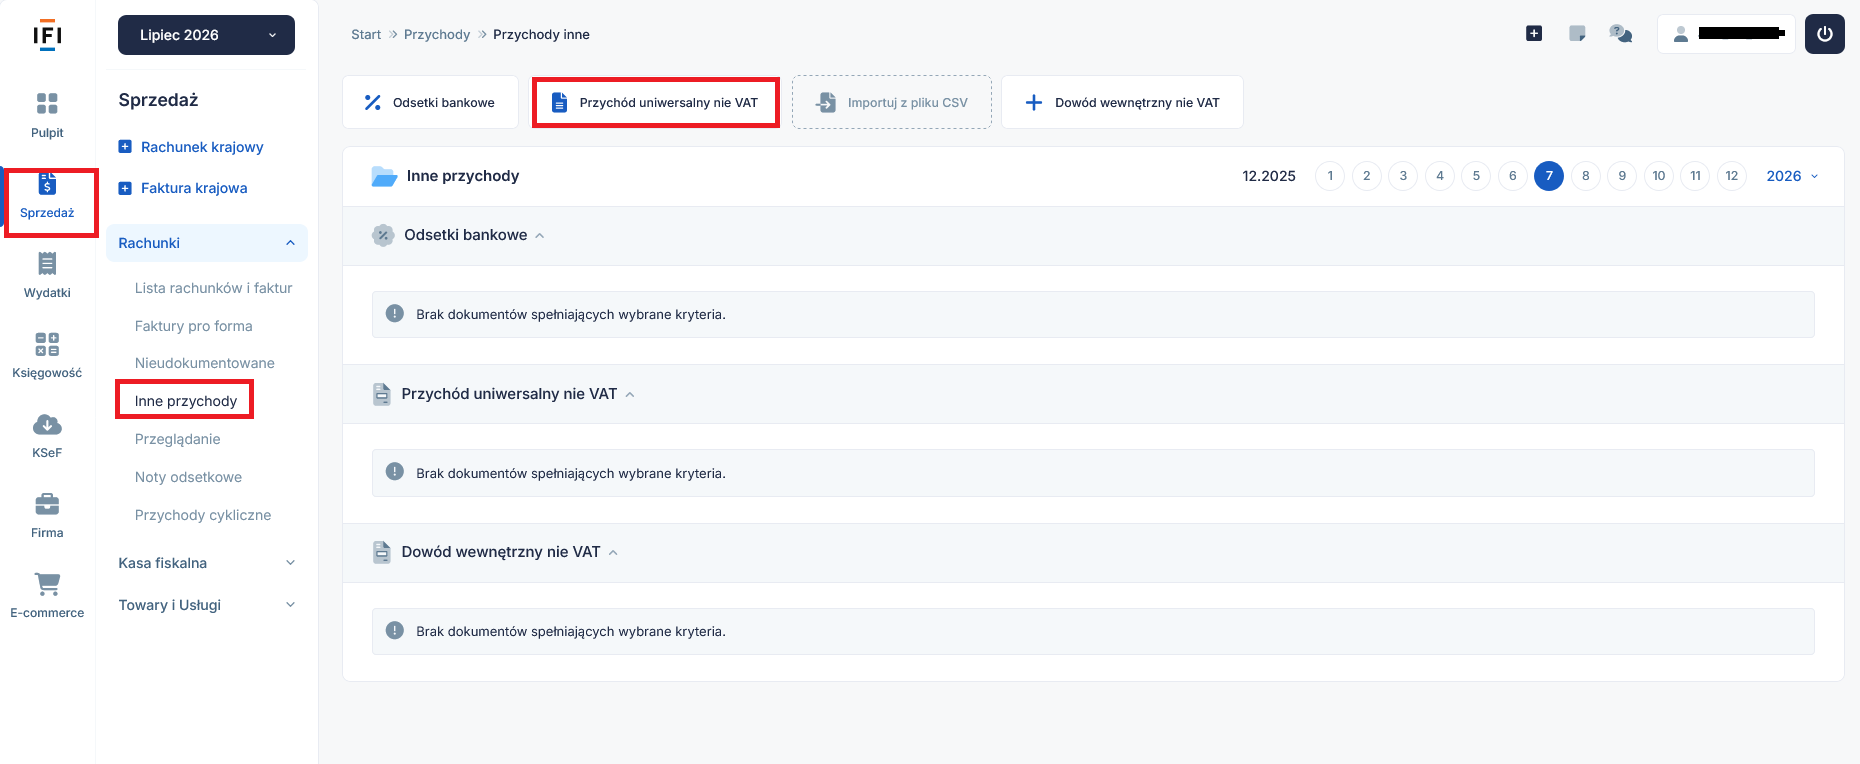

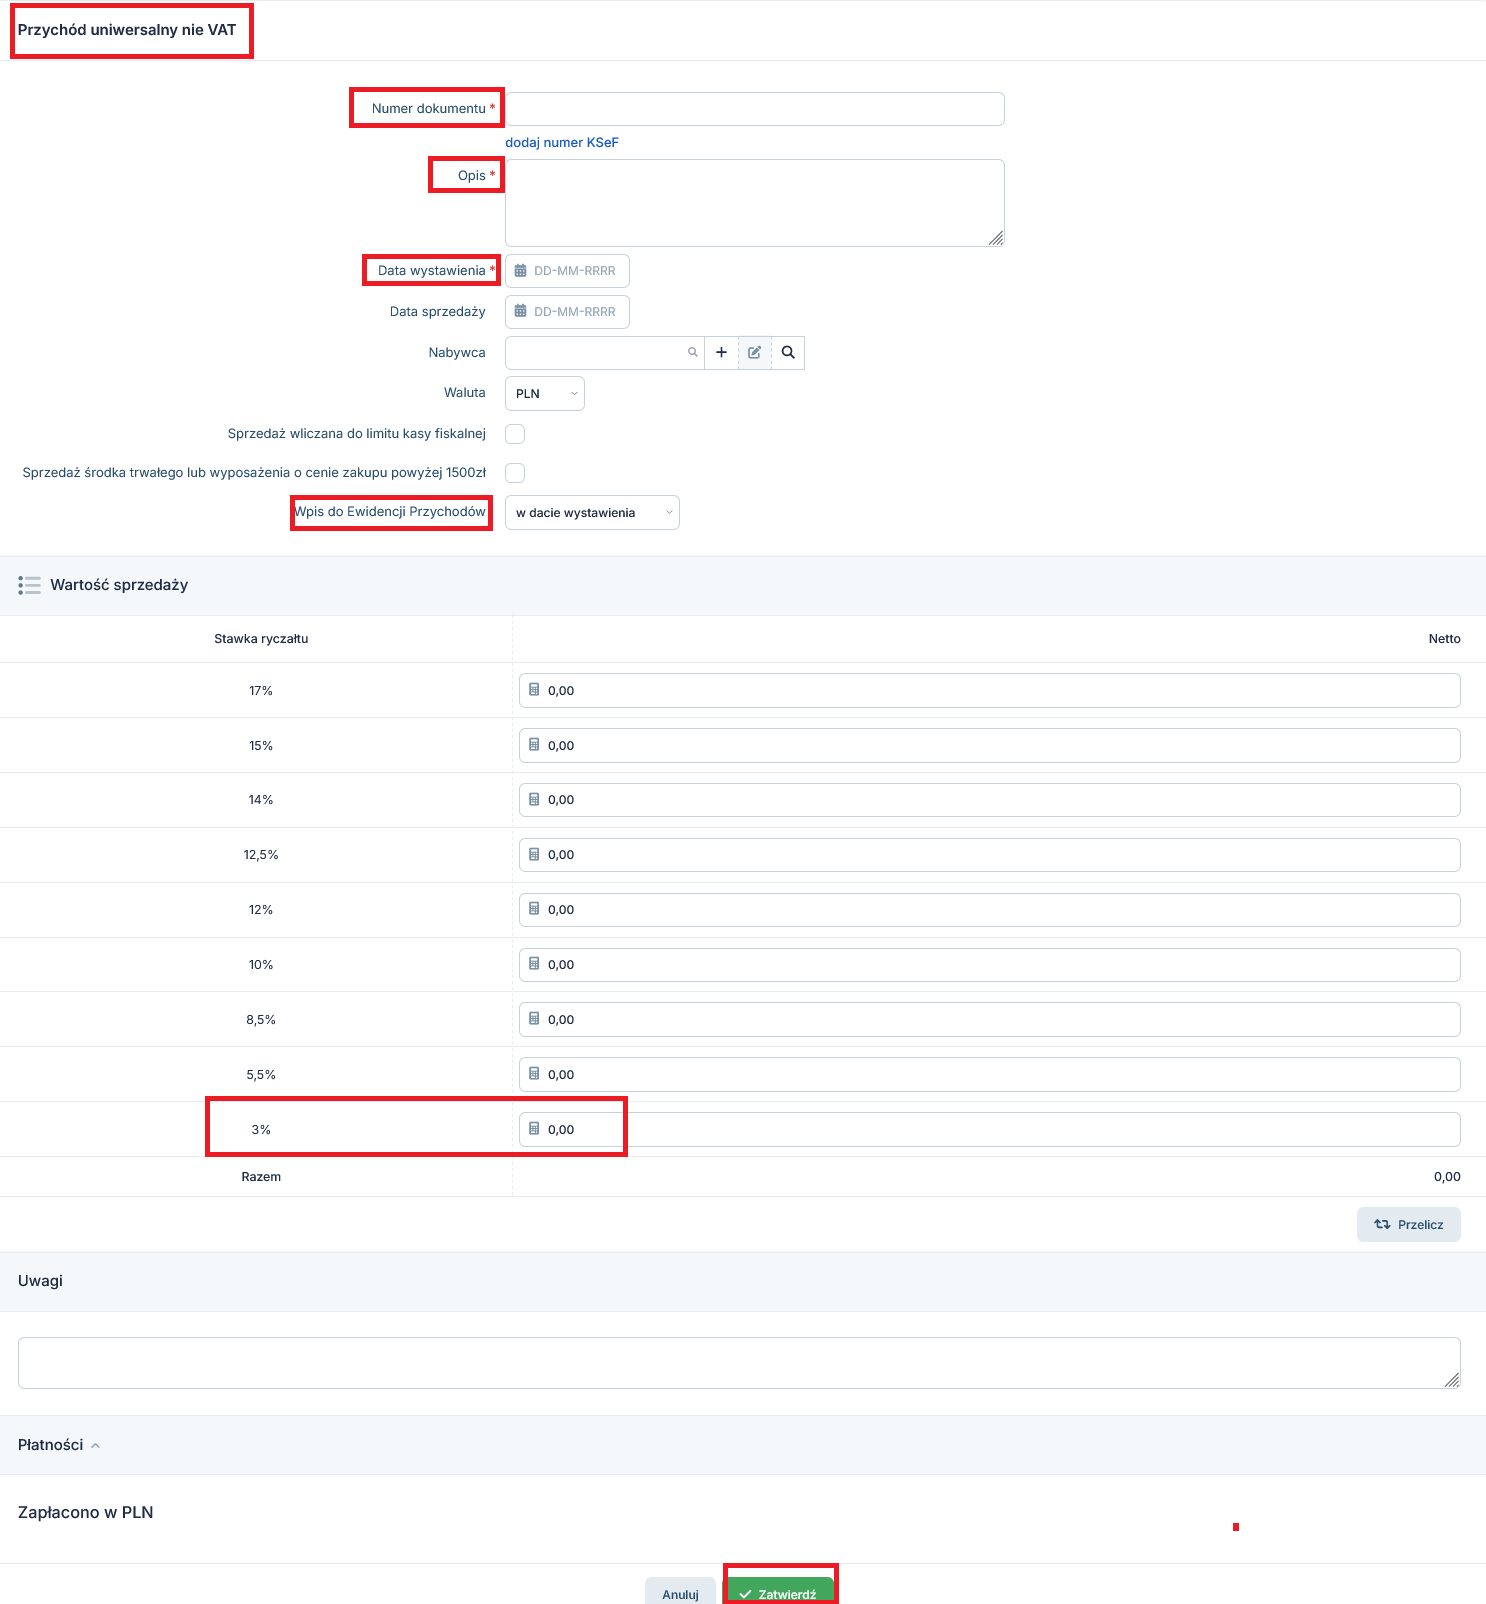
Po wejściu w formularz Przychód uniwersalny nie VAT system pokazuje obowiązkowe pola do uzupełnienia oznaczone czerwoną gwiazdką:
- Numer dokumentu -należy samodzielnie nadać numer wpisu, będzie to numer dokumentu księgowego – jaki można będzie wydrukować po zatwierdzeniu wpisu,
- Opis – w tym polu można wskazać przykładowo – Otrzymana premia bankowa za otwarcie rachunku firmowego, Otrzymany voucher od firmy Y,
- Data wystawienia – należy wskazać datę wpływu środków na rachunek bankowy lub datę otrzymania vouchera,
- Kwota – kwota premii lub wartość kuponu,
- Wpis do Ewidencji Przychodów – należy wybrać w dacie wystawienia,
- Stawka ryczałtu – 3%.
Po uzupełnieniu wszystkich wymaganych danych wpis zatwierdzamy.

Autor: Małgorzata Jagusiak – IFIRMA