

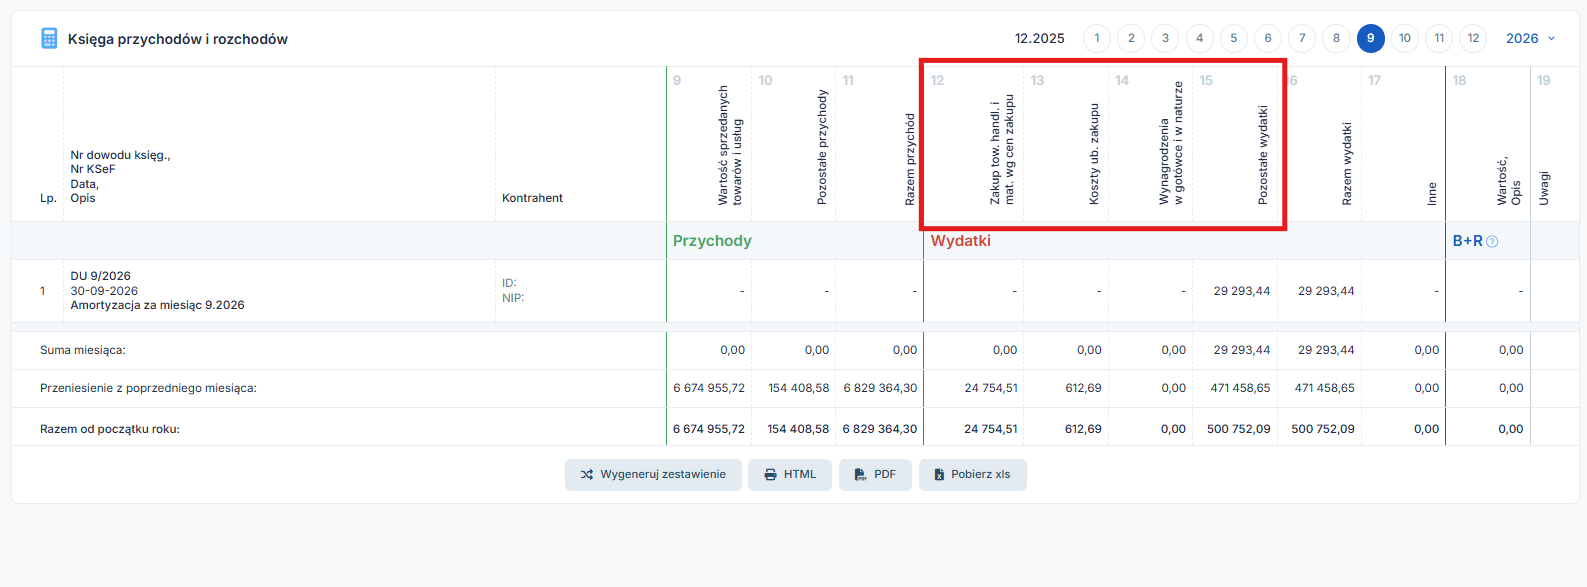
Podatkowa księga przychodów i rozchodów (tzw. KPiR) to ewidencja, w której ewidencjonowane są wszystkie zdarzenia w przedsiębiorstwie, mające wpływ na wysokość podatku dochodowego od osób fizycznych. Jednym z takich elementów są koszty uzyskania przychodów, które zgodnie z rozporządzeniem w sprawie prowadzenia KPiR należy ewidencjonować w kolumnach 12, 13, 14 i 15. Jakie wydatki należy ujmować w każdej z nich?

1. Towary i materiały – kolumna 12 KPiR
Pierwsza kolumna kosztowa KPiR – kolumna 12 – przeznaczona jest do wpisywania zakupu materiałów i towarów handlowych, według cen zakupu. Pod pojęciem materiałów podstawowych należy rozumieć:
- wszelkiego rodzaju surowce, które stają się główną substancją gotowego wyrobu, w trakcie produkcji lub świadczenia usługi (np. mąka u piekarza),
- części składowe, z których producent montuje gotowy wyrób (np. procesory, płyty główne przy tworzeniu komputerów, ale także usługi podwykonawców, które stają się główną substancją wykonywanej usługi),
- elementy ściśle złączone z towarem (np. puszka u producenta konserw).
Z kolei za towary handlowe uznaje się zakupy przeznaczone bezpośrednio do ich dalszej odsprzedaży – przykład mogą stanowić tu buty w sklepie obuwniczym czy części samochodowe w sklepie motoryzacyjnym.
2. Koszty uboczne zakupu – kolumna 13 KPiR
Kolumna 13 KPiR służy do ewidencjonowania tzw. kosztów ubocznych zakupu. Do takich zalicza się natomiast m.in. związane z zakupem towarów handlowych wydatki na transport, ubezpieczenie w drodze, załadunek oraz wyładunek.
3. Wynagrodzenia – kolumna 14 KPiR
W kolumnie 14 KPiR dokonuje się wpisów dotyczących wynagrodzeń brutto wypłacanych pracownikom (w gotówce i naturze) oraz wynagrodzeń wypłacanych osobom z tytułu umów zlecenia oraz umów o dzieło. Wpisów takich dokonuje się na podstawie listy płac oraz innych dowodów, jak np. potwierdzenia przekazanie wynagrodzenia na rachunek pracownika czy też rachunek wystawiony przez zleceniobiorcę lub wykonawcę dzieła.
4. Pozostałe wydatki – kolumna 15 KPiR
Ostatnia kosztowa kolumna KPiR (15) jest przeznaczona do ewidencjonowania wszystkich innych kosztów niż te, które podlegają wpisowi we wcześniej omówionych pozycjach (z wyjątkiem kosztów, których nie uznaje się za koszty uzyskania przychodu – tych w ogóle nie ujmuje się w KPiR). W związku z powyższym znajdą się tutaj m.in.:
- czynsz za lokal,
- opłata za tzw. media,
- usługi telefoniczne,
- zakup paliwa i innych wydatków związanych z samochodem,
- amortyzacja środków trwałych,
- składki na ubezpieczenia ZUS stanowiące koszt podatkowy,
- zakup wyposażenia i wiele innych.
Istnieją dwie metody ewidencjonowania kosztów w KPiR – sprawdź, na czym polegają i czym się różnią!
Autor: Ewa Kozak – IFIRMA