

1. Jednorazowa amortyzacja środków trwałych
Przedsiębiorcy mają prawo do rozliczania w kosztach uzyskania przychodów odpisów amortyzacyjnych od zakupionych środków trwałych i wartości niematerialnych i prawnych o ile ma to związek z prowadzoną działalnością gospodarczą. Podmiotom prowadzącym działalność najczęściej zależy na jak najszybszym zamortyzowaniu środków trwałych co jak wiadomo przekłada się na wysokość dochodu podlegającego opodatkowaniu.
a. Środki trwałe – definicje
W art. 22a ustawy o podatku dochodowym od osób fizycznych (ustawa o PIT) pod pojęciem środków trwałych kryją się przedmioty, które łącznie spełniają następujące warunki:
- stanowią własność lub współwłasność przedsiębiorcy,
- są wykorzystywane na potrzeby związane z prowadzoną działalnością gospodarczą,
- okres ich używania jest dłuższy niż rok,
- są kompletne i zdatne do użytku.
Za wartość początkową środka trwałego w przypadku odpłatnego nabycia uważa się kwotę należną zbywcy, powiększoną o koszty związane z zakupem naliczone do dnia przekazania środka trwałego lub wartości niematerialnej i prawnej do używania, pomniejszoną o podatek VAT, chyba że przedsiębiorca nie ma prawa do odliczenia podatku VAT naliczonego (art. 22g ust. 3 ustawy o PIT). W uproszczeniu dla podatników VAT czynnych będzie to kwota netto widniejąca na dokumentach związanych z zakupem a dla nievatowców kwota brutto.
Mamy kilka rodzajów amortyzacji, w dzisiejszej publikacji zajmiemy się jednorazową amortyzacją. W przepisach podatkowych zamieszczone zostały pewne regulacje, którym muszą sprostać przedsiębiorcy.
b. Jednorazowa amortyzacja do kwoty 10.000 zł
Przedsiębiorcy nie muszą (ale mogą) dokonywać odpisów amortyzacyjnych od składników majątkowych, których wartość początkowa nie przekracza kwoty 10.000 zł. Nieco inaczej będzie wyglądało rozliczenie u czynnego podatnika VAT i nievatowca:
- w przypadku czynnego podatnika VAT kwota 10.000 zł nie będzie zawierała podatku VAT naliczonego podlegającego odliczeniu,
- podmiot zwolniony z VAT w limicie uwzględni kwotę brutto, tj. wraz z podatkiem VAT.
|
Uwaga! Jeśli przedsiębiorca skorzysta z jednorazowej amortyzacji do kwoty 10.000 zł, to wydatki poniesione na nabycie składnika majątkowego stanowią koszty uzyskania przychodów najwcześniej w miesiącu oddania ich do używania. Oznacza to, że odpisu można dokonać również w miesiącach kolejnych. |
| Składnik majątkowy o wartości początkowej do kwoty 10.000 zł może być również amortyzowany na zasadach ogólnych metodą liniową lub degresywną. |
| Skorzystanie z jednorazowej amortyzacji jest dla przedsiębiorcy przywilejem a nie obowiązkiem. |
| Składnik majątkowy o wartości nieprzekraczającej 10.000 zł może być też zaliczony bezpośrednio do kosztów uzyskania przychodów bez konieczności wpisywania do ewidencji środków trwałych. |
Przykład 1.
Pani Ilona, czynny płatnik VAT, kupiła w listopadzie 2026 r. dwa nowe komputery do firmy. Każdy z nich jest kompletny i zdatny do użytku. Wartość początkowa jednego zestawu wynosi 8.000 zł netto. W takiej sytuacji zakupiony składnik majątkowy do firmy może być rozliczony na trzy sposoby:
- Dokonać jednorazowego odpisu amortyzacyjnego w listopadzie lub w grudniu 2026 r. po wpisaniu do ewidencji środków trwałych.
- Dokonywać odpisów amortyzacyjnych począwszy od miesiąca grudnia 2026 r. według metody liniowej lub degresywnej.
- Zaliczyć bezpośrednio do kosztów uzyskania przychodów w miesiącu listopadzie 2026 r.
c. Jednorazowa amortyzacja fabrycznie nowych środków trwałych
Przedsiębiorcy mogą dokonywać jednorazowo odpisów amortyzacyjnych od wartości początkowej fabrycznie nowych środków trwałych zaliczonych do grupy 3-6 i 8 zgodnie z klasyfikacją środków trwałych (KŚT) do wysokości nieprzekraczającej w roku podatkowym kwoty 100.000 zł.
| KŚT | Nazwa |
| Grupa 3 | Kotły i maszyny energetyczne |
| Grupa 4 | Maszyny, urządzenia i aparaty ogólnego zastosowania |
| Grupa 5 | Specjalistyczne maszyny, urządzenia i aparaty |
| Grupa 6 | Urządzenia techniczne |
| Grupa 8 | Narzędzia, przyrządy, ruchomości i wyposażenie |
Limit 100.000 zł obejmuje sumę odpisów amortyzacyjnych i wpłat zaliczki na poczet nabycia środka trwałego, o której mowa w art. 22 ust. 1s ustawy o podatku dochodowym od osób fizycznych (dalej ustawa PIT), zaliczonej do kosztów uzyskania przychodów.
Przykład 2.
W czerwcu 2026 r. pani Lucyna dokonała wpłaty zaliczki w kwocie 20.000 zł (netto) na zakup nowej maszyny, której wartość początkowa wynosi 120.000 zł. Zaliczka została rozliczona w kosztach uzyskania przychodów w czerwcu 2026 r.
W październiku doszło do sfinalizowania zakupu pani Lucyna dopłaciła 100.000 zł a maszyna dotarła do firmy kompletna i zdatna do użytku po przeprowadzeniu próbnego uruchomienia.
W omawianym przykładzie przedsiębiorca będzie mógł zaliczyć na poczet jednorazowego odpisu amortyzacyjnego kwotę 80.000 zł (100.000 zł -20.000 zł). Odpisu można dokonać najwcześniej w miesiącu październiku 2026 r. Tym samym limit na 2026 r. jednorazowej amortyzacji fabrycznie nowych środków trwałych został wyczerpany.
Z przepisów ustawy PIT wynika, że jednorazowy odpis amortyzacyjny fabrycznie nowych środków trwałych można zastosować o ile:
- wartość początkowa jednego środka trwałego nabytego w roku podatkowym wynosi co najmniej 10.000 zł, lub
- łączna wartość początkowa co najmniej dwóch środków trwałych nabytych w roku podatkowym, wynosi co najmniej 10.000 zł, a wartość początkowa każdego z nich przekracza 3.500 zł.
| Jednorazowa amortyzacja fabrycznie nowych środków trwałych nie obejmuje pojazdów samochodowych, tj. ani samochodów osobowych ani samochodów ciężarowych. |
| Z jednorazowej amortyzacji do 100.000 zł może skorzystać każdy podatnik. |
d. Jednorazowa amortyzacja w ramach pomocy de minimis
Zgodnie z przepisami ustawy o PIT przedsiębiorcy mogą dokonywać jednorazowych odpisów amortyzacyjnych do wysokości nieprzekraczającej w roku podatkowym równowartości kwoty 50.000 euro łącznej wartości tych odpisów. Jednorazowe odpisy amortyzacyjne stosuje się do niżej wymienionych grup środków trwałych.
| KŚT | Nazwa |
| Grupa 3 | Kotły i maszyny energetyczne |
| Grupa 4 | Maszyny, urządzenia i aparaty ogólnego zastosowania |
| Grupa 5 | Specjalistyczne maszyny, urządzenia i aparaty |
| Grupa 6 | Urządzenia techniczne |
| Grupa 7 | Środki transportu z wyłączeniem samochodów osobowych |
| Grupa 8 | Narzędzia, przyrządy, ruchomości i wyposażenie |
Z preferencji rozliczania amortyzacji w ramach pomocy de minimis nie będą mogli skorzystać wszyscy przedsiębiorcy. Ustawodawca wprowadził również pewne ustawowe ograniczenia, o których powinni pamiętać przedsiębiorcy.
| Z jednorazowej amortyzacji do kwoty 50.000 euro w ramach pomocy de minimis skorzystają mali podatnicy i przedsiębiorcy, którzy rozpoczęli prowadzenie działalności gospodarczej. |
| Pod pojęciem małego podatnika kryje się przedsiębiorca, u którego wartość przychodu ze sprzedaży (wraz z kwotą należnego podatku od towarów i usług) nie przekroczyła w poprzednim roku podatkowym wyrażonej w złotych kwoty odpowiadającej równowartości 2.000.000 euro, a w przypadku przedsiębiorstwa w spadku również przychodu ze sprzedaży u zmarłego przedsiębiorcy. Przeliczenia kwot wyrażonych w euro dokonuje się według średniego kursu euro ogłaszanego przez Narodowy Bank Polski na pierwszy dzień roboczy października poprzedniego roku podatkowego, w zaokrągleniu do 1.000 zł. |
Limit dla małego podatnika wynosi:
|
Limit amortyzacji jednorazowej do 50.000 euro:
|
| Przy określaniu limitu 50.000 euro nie uwzględnia się odpisów amortyzacyjnych od nieprzekraczającej 10.000 zł wartości początkowej środków trwałych oraz wartości niematerialnych i prawnych, o których mowa w art. 22 f ust. 3 ustawy PIT. |
| Jednorazowego odpisu amortyzacyjnego do 50.000 euro nie stosuje się do samochodów osobowych i wartości niematerialnych i prawnych. |
| W ramach pomocy de minimis mogą być dokonywane odpisy amortyzacyjne zarówno w stosunku do nowych, jak i używanych środków trwałych. |
| Amortyzacja jednorazowa w ramach pomocy de minimis nie ma zastosowania do podatnika rozpoczynającego prowadzenie działalności gospodarczej, który w roku rozpoczęcia tej działalności, a także w okresie dwóch lat, licząc od końca roku poprzedzającego rok jej rozpoczęcia, prowadził działalność gospodarczą samodzielnie lub jako wspólnik spółki niebędącej osobą prawną lub działalność taką prowadził małżonek tej osoby, jeżeli między małżonkami istniała w tym czasie wspólność majątkowa. |
| W przypadku spółki niebędącej osobą prawną (np. spółki cywilnej) kwota limitu odpisów amortyzacyjnych 50.000 euro odnosi się do łącznej wartości odpisów przypadających na wszystkich wspólników tej spółki, czyli na spółkę. |
Przepisy nie narzucają na przedsiębiorcę obowiązku posiadania zaświadczenia o uzyskanej pomocy de minimis. Jednak w publikacjach na ten temat podkreśla się, że wystąpienie o tego typu zaświadczenie do urzędu skarbowego będzie wskazane w przypadku podmiotów, które korzystają z pomocy publicznej z różnych źródeł.
Przykładem takiej pomocy publicznej mogą być wakacje składkowe, z których przedsiębiorcy mogą skorzystać corocznie. W jaki sposób wypełnić wniosek o wakacje składkowe zostało szczegółowo opisane w podlinkowanej publikacji.
e. Jednorazowa amortyzacja w serwisie IFIRMA
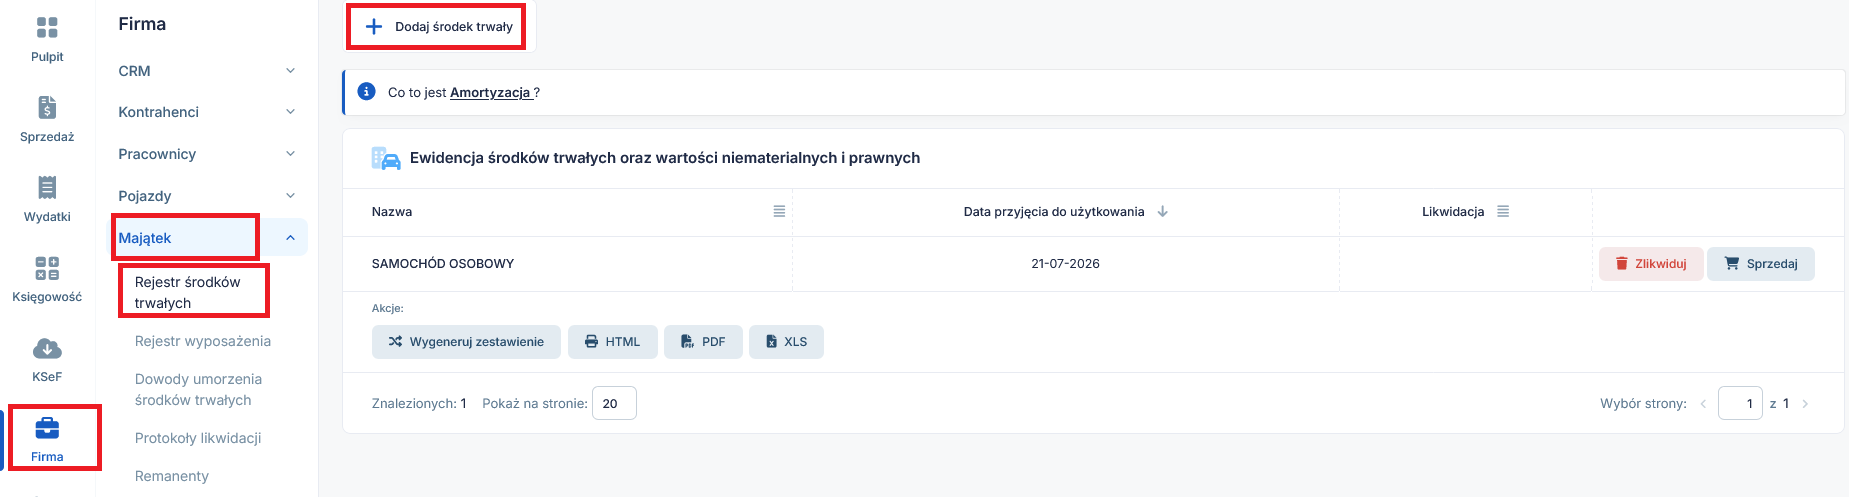
Metodę amortyzacji środka trwałego w serwisie IFIRMA można wybrać na etapie księgowania w rejestrze środków trwałych.
W tym celu po zalogowaniu na konto przechodzimy do zakładki Firma ➡ Majątek ➡ Rejestr środków trwałych ➡ Dodaj środek trwały

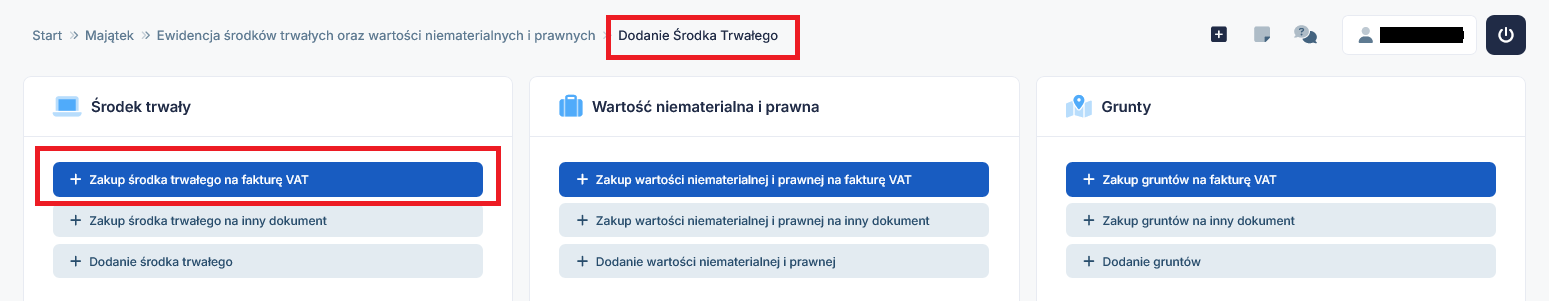
W naszym przypadku wybieramy Zakup środka trwałego na fakturę VAT, ale można również wprowadzić środek trwały na podstawie innego dokumentu.

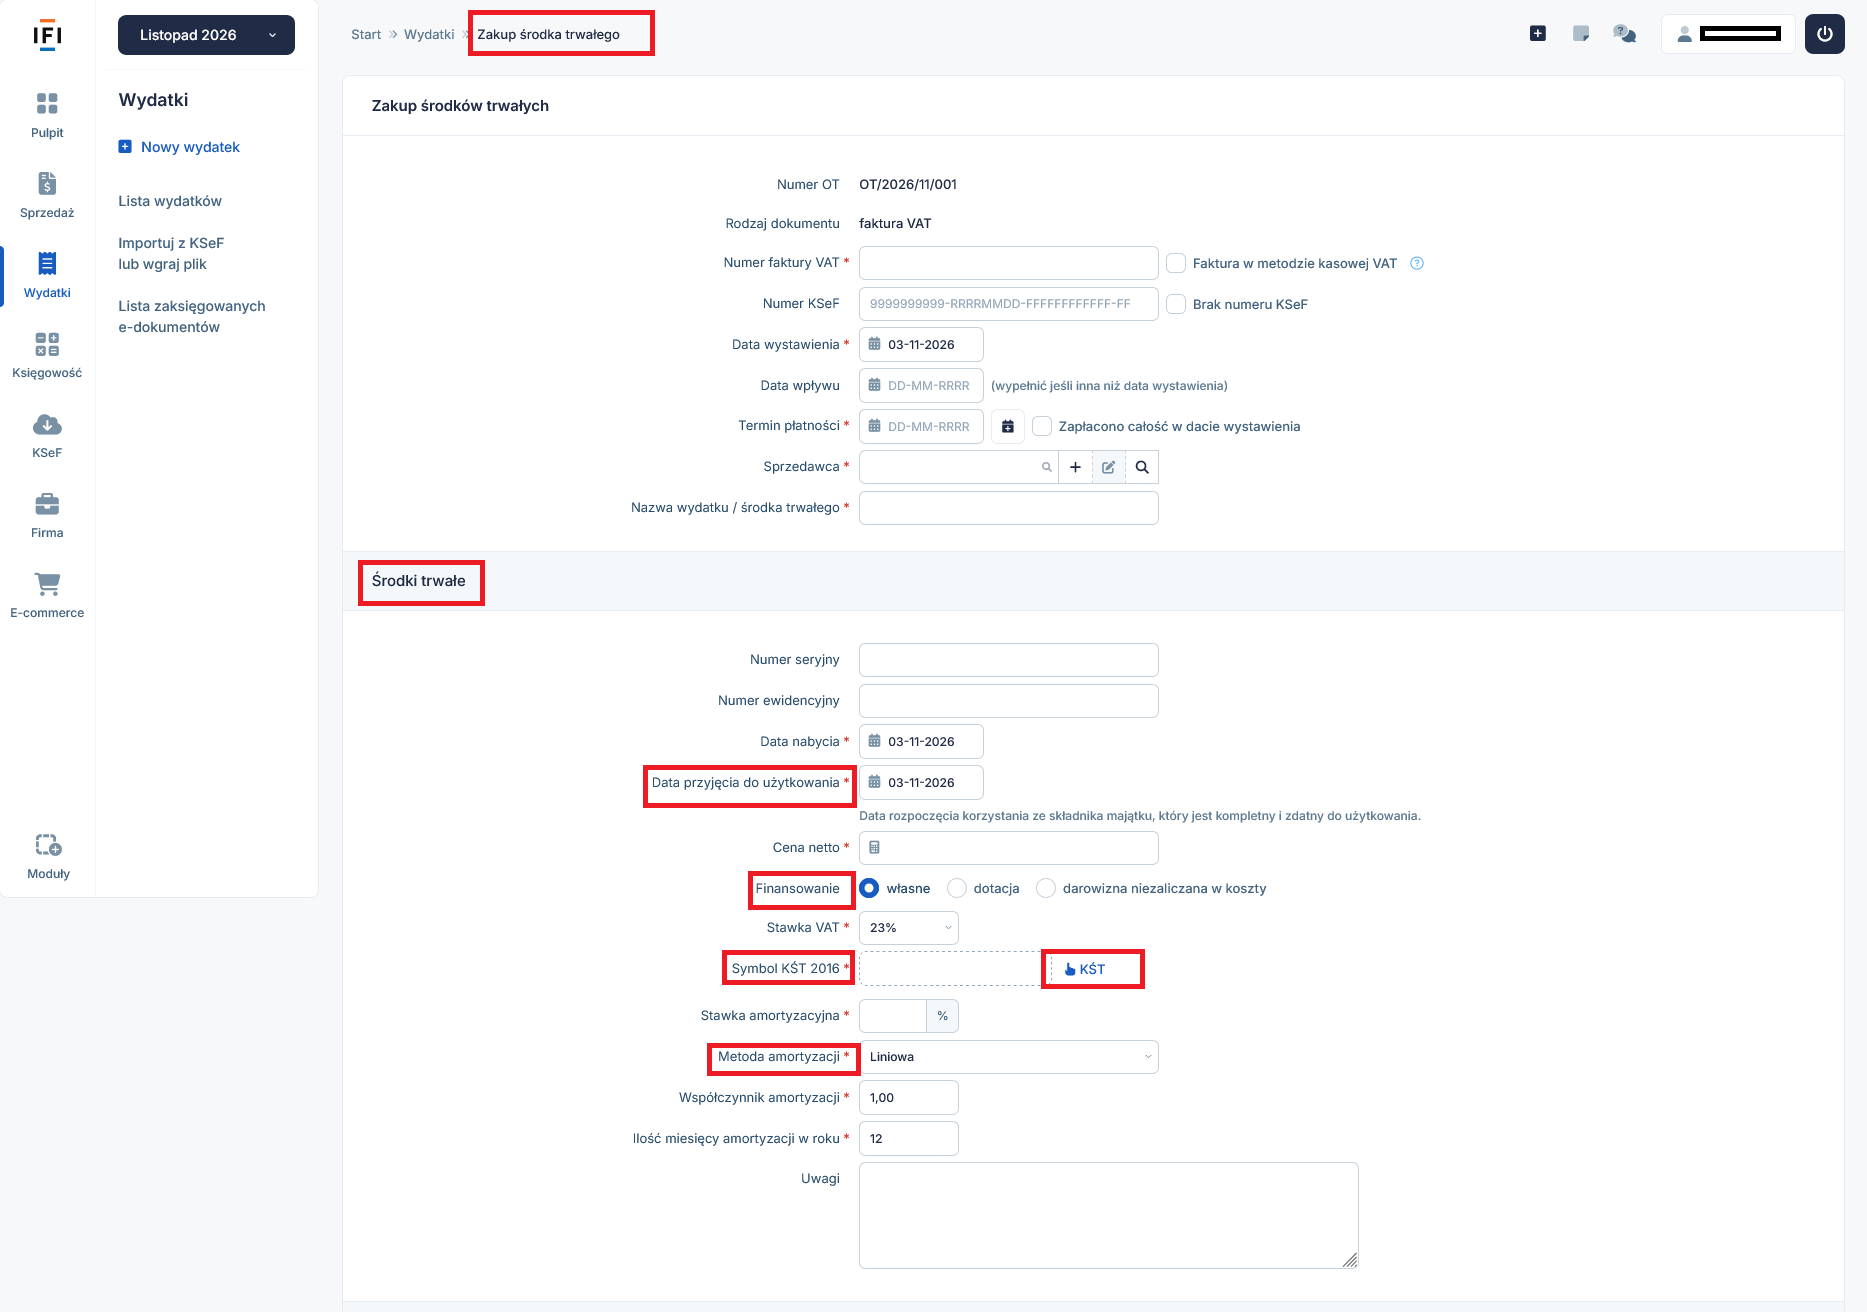
Pojawia się ekran, na którym wypełniamy wszystkie obowiązkowe pola zaznaczone czerwoną gwiazdką. W części Środki trwałe kluczowe będzie ustalenie prawidłowego symbolu KŚT. System podpowiada najczęściej wybierane symbole więc można skorzystać z podpowiedzi.

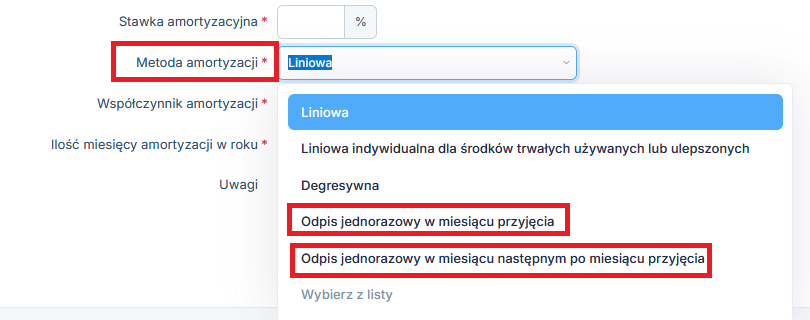
Po rozwinięciu pola Metody amortyzacji dostępny jest do wyboru:
- Odpis jednorazowy w miesiącu przyjęcia,
- Odpis jednorazowy w miesiącu następnym po miesiącu przyjęcia.
Nie ma znaczenia, którą opcję wybierze przedsiębiorca – każda jest dopuszczalna przez przepisy.

2. Zbieg tytułów do jednorazowej amortyzacji
O zbiegu tytułów do jednorazowej amortyzacji będziemy mówili wówczas, kiedy w tym samym roku przedsiębiorca będzie chciał skorzystać zarówno z jednorazowej amortyzacji do kwoty 100.000 zł, jak i do kwoty 50.000 euro. Do tych obszarów odnosi się art. 22k ust. 7 i 14 ustawy o PIT.
Z ustawy PIT (art. 22k ust. 20) wynika wprost, że jeżeli w związku z nabyciem środka trwałego podatnik ma prawo do dokonania jednorazowego odpisu amortyzacyjnego, o którym mowa w ust. 7 i 14, to dokonuje on odpisu amortyzacyjnego na podstawie ust. 7 albo 14. W praktyce będzie to oznaczało, że w stosunku do jednego środka trwałego nie można zastosować dwóch metod jednorazowej amortyzacji.
Przykład 3.
Pani Michalina kupiła nową maszynę produkcyjną do firmy w lipcu 2026 r., którego wartość początkowa zgodnie z wpisem do ewidencji wynosi 300.000 zł. Chciała skorzystać z jednorazowego odpisu amortyzacyjnego. Zastanawia się czy może skorzystać jednocześnie z jednorazowej amortyzacji do 50.000 euro i do 100.000 zł?
Nie, pani Michalina musi wybrać jedną z metod. W tym przypadku atrakcyjniejszym rozwiązaniem będzie amortyzacja do 50.000 euro w ramach pomocy de minimis, ponieważ większa kwota pomniejszy jednorazowo przychód do opodatkowania. Pozostałą kwotę 87.000 zł (300.000 zł – 213.000 zł) pani Michalina rozliczy najwcześniej od stycznia 2027 r. w kosztach poprzez odpisy amortyzacyjne. Może skorzystać z amortyzacji liniowej lub degresywnej.
a. Czy w jednym roku można wykorzystać dwa limity jednorazowej amortyzacji?
Inną kwestią będzie skorzystanie z jednorazowych odpisów amortyzacyjnych w stosunku do różnych środków trwałych nabytych w jednym roku podatkowym. Przepisy nie sprzeciwiają się, aby przedsiębiorca skorzystał w jednym roku podatkowym zarówno z amortyzacji do kwoty 100.000 zł, jak i do kwoty 50.000 euro.
Ponadto w ramach jednego limitu można amortyzować kilka środków trwałych.
Przykład 4.
Pan Michał kupił w marcu 2026 r. fabrycznie nowy środek trwały za kwotę 110.000 zł. W lipcu 2026 r. nabył też używany samochód ciężarowy za kwotę 250.000 zł. W takim przypadku przedsiębiorca ma prawo skorzystać z:
- jednorazowej amortyzacji do kwoty 100.000 zł na fabrycznie nowy środek trwały i
- jednorazowej amortyzacji do kwoty 50.000 euro na zakup samochodu ciężarowego.
Przykład 5.
W lutym 2026 r. pan Jakub kupił 2 nowe komputery każdy po 30.000 zł. W maju 2026 r. dokupił nowy serwer w kwocie 50.000 zł. Łączna kwota wydatków w 2026 roku na zakup środków trwałych wyniosła 110.000 zł. W takim przypadku pan Jakub może rozliczyć:
- Wszystko w ramach jednorazowej amortyzacji do kwoty 100.000 zł, jednak kwota 10.000 zł przejdzie do amortyzacji na 2027 rok.
- Zakup komputerów w ramach amortyzacji do 100.000 zł a zakup serwera w ramach limitu do 50.000 euro.
- Zakup wszystkich środków trwałych w ramach limitu do 50.000 euro.
3. Amortyzacja powyżej jednorazowych limitów
Z art. 22k ust. 8 ustawy o PIT wynika, że od nadwyżki ponad limity: 100.000 zł i 50.000 euro dokonuje się odpisów amortyzacyjnych według metody liniowej lub degresywnej. Przy czym nie można zapominać, że odpisów amortyzacyjnych można zacząć dokonywać dopiero od następnego roku podatkowego.
Na ten temat wypowiedział się Dyrektor Krajowej Informacji Skarbowej (KIS) w interpretacji z dnia 14 listopada 2017 r., nr 0115-KIT3.4011.281.2017.1.DR. W ocenie przedsiębiorcy można dokonywać odpisów amortyzacyjnych od nadwyżki ponad ustalone limity amortyzacji jeszcze w tym samym roku podatkowym. Z tym podejściem nie zgodził się organ podatkowy. W omawianej sprawie odpis jednorazowy był dokonany w sierpniu 2017 roku, co oznacza że od nadwyżki ponad limit będzie można zastosować metodę liniową lub degresywną, ale dopiero od stycznia 2018 roku.
Przykład 6.
W czerwcu 2026 r. pan Hubert kupił nową maszynę do firmy za kwotę 140.000 zł netto. Postanowił skorzystać z jednorazowej amortyzacji do kwoty 100.000 zł. W tym przypadku nadwyżka w kwocie 40.000 zł będzie mogła być amortyzowana według metody liniowej lub degresywnej począwszy od stycznia 2027 roku.
Przykład 7.
W lipcu 2026 r. pan Michał, czynny podatnik VAT, zakupił do firmy nowy serwer komputerowy za kwotę 120.000 zł netto. Przedsiębiorca postanowił skorzystać z jednorazowej amortyzacji dedykowanej dla fabrycznie nowego środka trwałego do kwoty 100.000 zł. Pozostała kwota 20.000 zł będzie amortyzowana począwszy od 2027 r. Serwer jest zaliczany do grupy 487 według KŚT. Przy założeniu, że amortyzacja będzie się odbywała według metody liniowej zgodnie z załącznikiem 1 do ustawy PIT roczna stawka amortyzacyjna wynosi 30%.
Zgodnie z wyjaśnieniem Krajowej Informacji Skarbowej:
W przypadku zastosowania metody liniowej stawkę amortyzacji ustala się od wartości początkowej środka trwałego. Za wartość początkową środka trwałego w przypadku odpłatnego nabycia uważa się cenę nabycia, a jeżeli były używane przez podatnika przed wprowadzeniem ich do ewidencji środków trwałych oraz wartości niematerialnych i prawnych i nie były wcześniej amortyzowane – cenę ich nabycia, nie wyższą jednak od ich wartości rynkowej. Zastosowanie jednorazowej amortyzacji nie ma wpływu na ustalenia wartości początkowej środka trwałego (w naszym przypadku jest to kwota 120.000 zł), od której dokonuje się odpisów amortyzacyjnych.
Przy założeniu, że wartość początkowa środka trwałego do naliczania odpisów amortyzacyjnych według metody liniowej nie zmienia się, jest to cena nabycia, rozliczenie odpisu amortyzacyjnego w 2027 roku będzie wyglądało następująco:
- roczna amortyzacja wyniesie 36.000 zł (120.000 zł x 30%),
- miesięczny odpis amortyzacyjny stanowi kwotę 3.000 zł (36.000 zł : 12),
- kwota pozostała do zamortyzowania 20.000 zł,
- amortyzacja serwera komputerowa zostanie zakończona w lipcu 2027 roku (od stycznia do czerwca miesięczne odpisy po 3.000 zł, pozostałe 2.000 zł w miesiącu lipcu 2027 r.),
- jednorazowa amortyzacja w kwocie 100.000 zł dokonana w 2026 roku i odpis amortyzacyjny dokonany w 2027 roku w kwocie 20.000 zł nie przekracza wartości początkowej środka trwałego – 120.000 zł.
4. Jednorazowa amortyzacja na przykładach
Poniżej opiszemy jakie podejście mają organy podatkowe w stosunku, do amortyzacji jednorazowej w odniesieniu do niektórych środków trwałych.
a. Jednorazowa amortyzacja motocykla
Dość powszechną praktyką w ostatnich latach jest zakup motocykla na firmę. Z przepisów nie dowiemy się, czy motocykl może być zamortyzowany jednorazowo.
W interpretacji indywidualnej Dyrektora KIS z dnia 31 grudnia 2025 r., nr 0113-KDIPT2-1.4011.881.2025.2.KD zadano pytanie czy motocykl może być amortyzowany jednorazowo w ramach limitu do 50.000 euro? W ocenie przedsiębiorcy tak, ponieważ motocykl nie mieści się w definicji samochodu osobowego. Innego zdania był organ podatkowy, który uznał, że w świetle ustawy o podatku dochodowym od osób fizycznych motocykl mieści się w definicji “(…) „pojazd samochodowy”, do którego odsyła art. 5a pkt 19a ustawy o podatku dochodowym od osób fizycznych, obejmuje również motocykle”.
W innej interpretacji podatkowej nr 0113-KDIPT2-1.4011.893.2024.2.KD z dnia 13 lutego 2025 roku, Dyrektor KIS zgodził się z przedsiębiorcą, że może skorzystać z jednorazowej amortyzacji do kwoty 50.000 euro w stosunku do zakupionego motocykla wprowadzonego do ewidencji środków trwałych. W ocenie przedsiębiorcy motocykle znajdują się w grupowaniu PKWiU 35.41.12 a samochody osobowe w 34.10.2. Przedsiębiorca powołał się na przepisy Konwencji wiedeńskiej, według których “(…) określenie „motocykl” oznacza „każdy dwukołowy pojazd, z bocznym wózkiem lub bez niego, zaopatrzony w silnik napędowy”. Bazując na tej definicji uznał, że nie można w definicji samochodu osobowego zamieścić również motocykla.
Z przywołaną argumentacją zgodził się organ podatkowy i uznał stanowisko podatnika za prawidłowe. W uzasadnieniu napisał, że skoro nabyty motocykl stanowi samodzielny, kompletny i zdatny do użytku środek zaliczony do grupy 740 KŚT, to jeśli przedsiębiorca spełnia pozostałe warunki ustawowe może skorzystać z jednorazowej amortyzacji do limitu 50.000 euro.
b. Jednorazowa amortyzacja przyczepy kempingowej
W interpretacji indywidualnej z 29 grudnia 2025 r., nr 0115-KIT3.4011.843.2025.2.DP zadane zostało pytanie: Czy w odniesieniu do zakupionej przyczepy kempingowej możliwe jest zastosowanie jednorazowej amortyzacji na podstawie art. 22k ust. 7 ustawy o PIT? W ocenie przedsiębiorcy taki wydatek można rozliczyć w ramach jednorazowej amortyzacji do kwoty 50.000 euro.
Dyrektor KIS uznał stanowisko za prawidłowe. W uzasadnieniu podkreślił, że “(…) w świetle ustawy o podatku dochodowym od osób fizycznych przyczepa kempingowa nie mieści się w definicji samochodu osobowego. Z przytoczonych uprzednio regulacji wynika bowiem, że „pojazd samochodowy”, do którego odsyła art. 5a pkt 19a ustawy o podatku dochodowym od osób fizycznych, nie obejmuje przyczep kempingowych”. W świetle powyższego jeśli wydatki na zakup przyczepy kempingowej spełniają warunki do uznania ich za koszty uzyskania przychodów, to mogą być rozliczane bez ograniczeń, również w ramach jednorazowej amortyzacji.
c. Jednorazowa amortyzacja paneli fotowoltaicznych
Tematyką rozliczania zakupionej i zamontowanej farmy fotowoltaicznej w ramach jednorazowej amortyzacji zajął się Dyrektor KIS w interpretacji indywidualnej z 8 marca 2023 r., nr 0113-KDIPT2-1.4011.977.2022.3.KD. W tym przypadku przedsiębiorca chciał dokonać jednorazowej amortyzacji do kwoty 100.000 zł. Farma fotowoltaiczna została zakwalifikowana do grupy 669 KŚT jako pozostałe urządzenia nieprzemysłowe i ujęta do ewidencji środków trwałych. Panele fotowoltaiczne są wykorzystywane w działalności gospodarczej przedsiębiorcy.
Organ podatkowy zgodził się, że taki wydatek można rozliczyć w ramach jednorazowej amortyzacji na zakup fabrycznie nowego środka trwałego do wysokości limitu 100.000 zł.
d. Jednorazowa amortyzacja zegarka
W interpretacji indywidualnej z dnia 1 marca 2024 r., nr 0114-KDIP3-2.4011.16.2024.1.MJ opisany został przypadek jednorazowej amortyzacji zegarka. Przedsiębiorca zakupił zegarek z funkcja chronografu za kwotę 7.200 euro. Zakup nie ma charakteru osobistego. Przedsiębiorca wyjaśnił, że dokonując rozliczeń z klientami odbywa się m.in. w oparciu o zestawienie godzin poświęconych na dane czynności/zadania. W oparciu a takie zestawienia wystawiane są faktury za wykonane usługi. Niedokładne zestawienie może być kwestionowane przez klientów, włącznie z odmową wypłaty wynagrodzenia, dlatego pomocne będzie skorzystanie z funkcjonalności wbudowanej w zegarek.
W świetle powyższych wyjaśnień przedsiębiorca zwrócił się z pytaniem czy będzie mógł dokonać jednorazowego odpisu amortyzacyjnego w ramach limitu do 100.000 zł? Organ podatkowy podkreślił, że to na podatniku ciąży obowiązek wykazania związku przyczynowo- skutkowego poniesionego wydatku z prowadzoną działalnością gospodarczą. Jeśli taki związek istnieje przedsiębiorca ma prawo na dokonanie jednorazowej amortyzacji fabrycznie nowego środka trwałego sklasyfikowanego w grupowaniu 809 KŚT, który został ujęty w ewidencji ŚTWNiP.
Autor: Małgorzata Jagusiak – IFIRMA