

Kradzież samochodu firmowego to dla przedsiębiorcy znacząca strata – dlatego też w takiej sytuacji pojawia się pytanie, czy może być ona potraktowana również jako strata podatkowa?
1. Kradzież samochodu osobowego – kiedy stanowi koszt?
Zgodnie z obowiązującymi przepisami Ustawy o podatku dochodowym, strata powstała w wyniku kradzieży środka trwałego – w tym samochodu osobowego – może zasadniczo stanowić koszty uzyskania przychodów w firmie. Przy czym, zgodnie z art. 23 ust. 1 pkt 48 ustawy o PIT niezbędne jest posiadanie dobrowolnego ubezpieczenia AC – tylko wtedy strata będzie mogła zostać uwzględniona jako koszt uzyskania przychodu. Brak auto casco automatycznie wyklucza rozliczenie podatkowe straty wynikłej z kradzieży auta.
Oprócz polisy AC, kradzież auta musi zostać udokumentowana odpowiednim protokołem policyjnym bądź z firmy ubezpieczeniowej. Tylko takie potwierdzenie kradzieży pozwala na rozliczenie wartości skradzionego auta w kosztach firmowych.
Kradzież musi być zdarzeniem nieprzewidzianym i niezależnym od podatnika. Przedsiębiorca powinien udowodnić, że odpowiednio zabezpieczył mienie. Jeśli do kradzieży doszło z winy lub rażącego niedbalstwa podatnika strata nie może stanowić kosztu działalności.
2. Skradziony samochód a jego wartość w kosztach
Przedsiębiorca, który może rozliczyć utratę pojazdu jako koszt podatkowy, powinien jeszcze ustalić, w jakiej wysokości dokonać takiego rozliczenia.
Zgodnie z przepisami ustawy, przyjmujemy tu różnicę pomiędzy wartością początkową samochodu a dokonanymi dotychczas odpisami amortyzacyjnymi.
Należy również zauważyć, że w przypadku zaliczenia pozostałej niezamortyzowanej wartości początkowej w koszty w wyniku powstałej straty nie stosujemy limitów określonych w art. 23 ust. 1 pkt 4 i 5 ustawy o PIT. Zgodnie z tym przepisem nie uważa się za koszt uzyskania przychodów odpisów z tytułu zużycia samochodu osobowego, dokonywanych według zasad określonych w art. 22a-22o, w części ustalonej od wartości samochodu przewyższającej kwotę:
- 225 000 zł – w przypadku samochodu osobowego będącego pojazdem elektrycznym w rozumieniu,
- 150 000 zł – jeśli emisja CO2 silnika spalinowego samochodu osobowego wynosi mniej niż 50 g na kilometr,
- 100 000 zł – jeśli emisja CO2 silnika spalinowego samochodu osobowego jest równa lub wyższa niż 50 g na kilometr;
WAŻNE!
W tej kwestii nie wydano jeszcze oficjalnej informacji o stanowisku Ministerstwa Finansów – natomiast zgodnie z aktualną odpowiedzią KIS oraz wobec braku przeciwwskazań wynikającym z ustawy, nadal możliwe jest uwzględnienie w kosztach wartości skradzionego auta bez uwzględniania ustawowego limitu.
Jak wskazała Krajowa Informacja Skarbowa:
“jeżeli samochód był objęty ubezpieczeniem dobrowolnym do kosztów uzyskania przychodu zalicza się straty powstałe w wyniku utraty lub likwidacji samochodu.
Zgodnie z ogólną zasadą wynikającą art. 22 ust. 1 ustawy o podatku dochodowym od osób fizycznych nie mogą stanowić kosztów uzyskania przychodów straty:
– powstałe wyłącznie z winy podatnika,
– wynikające z zaniedbań lub nieprzestrzegania przepisów prawa,
– nieudokumentowane.
Możliwość zaliczenia straty powstałej z tytułu kradzieży bądź zniszczenia środka trwałego do kosztów uzyskania przychodów działalności gospodarczej, wystąpi o ile podatnik dochował należytej staranności aby zabezpieczyć składnik majątku przed kradzieżą bądź zniszczeniem, a zatem takiej która wyłącza możliwość przypisania podatnikowi jakiegokolwiek typu winy prowadzącej do powstania straty.
Zatem, niezamortyzowana wartość środka trwałego może stanowić koszty uzyskania przychodu może stanowić koszty również ta część, która co do zasady ze względu na limit nie mogła być zaliczona w koszty w trakcie amortyzacji.”
3. Kradzież pojazdu w systemie IFIRMA
Użytkownik korzystający w systemu IFIRMA do rozliczania swojej działalności, w przypadku kradzieży pojazdu, powinien to odpowiednio zaznaczyć w serwisie.
W serwisie likwidacji środków trwałych dokonujemy przez zakładkę Firma ➡ Majątek ➡ Rejestr środków trwałych ➡ Likwidacja.
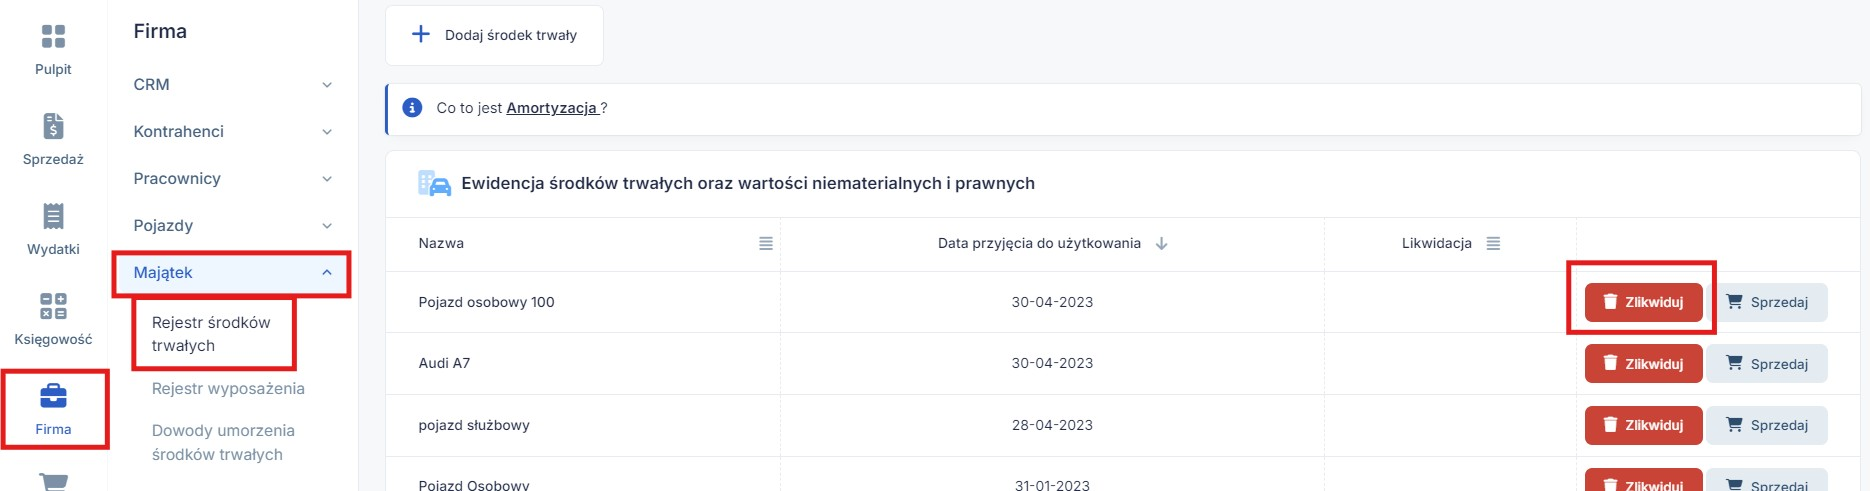

Szczegółowa instrukcja jak zaznaczyć w serwisie kradzież środka trwałego znajduje się tutaj.
Przykład 1
Pan Jan nie jest podatnikiem VAT, kupił samochód osobowy spalinowy marki Opel w listopadzie 2025 roku za 150 000 zł i wprowadził go do ewidencji środków trwałych, samochód posiadał nieobowiązkowe ubezpieczenie AC. W maju 2026 roku samochód został skradziony. Jak w takim przypadku będą wyglądać zapisy w ewidencjach IFIRMA?
- wartość początkowa 150 000 zł na dzień 30.11.2025 r.
Suma dokonanych odpisów amortyzacyjnych to 15 000 zł
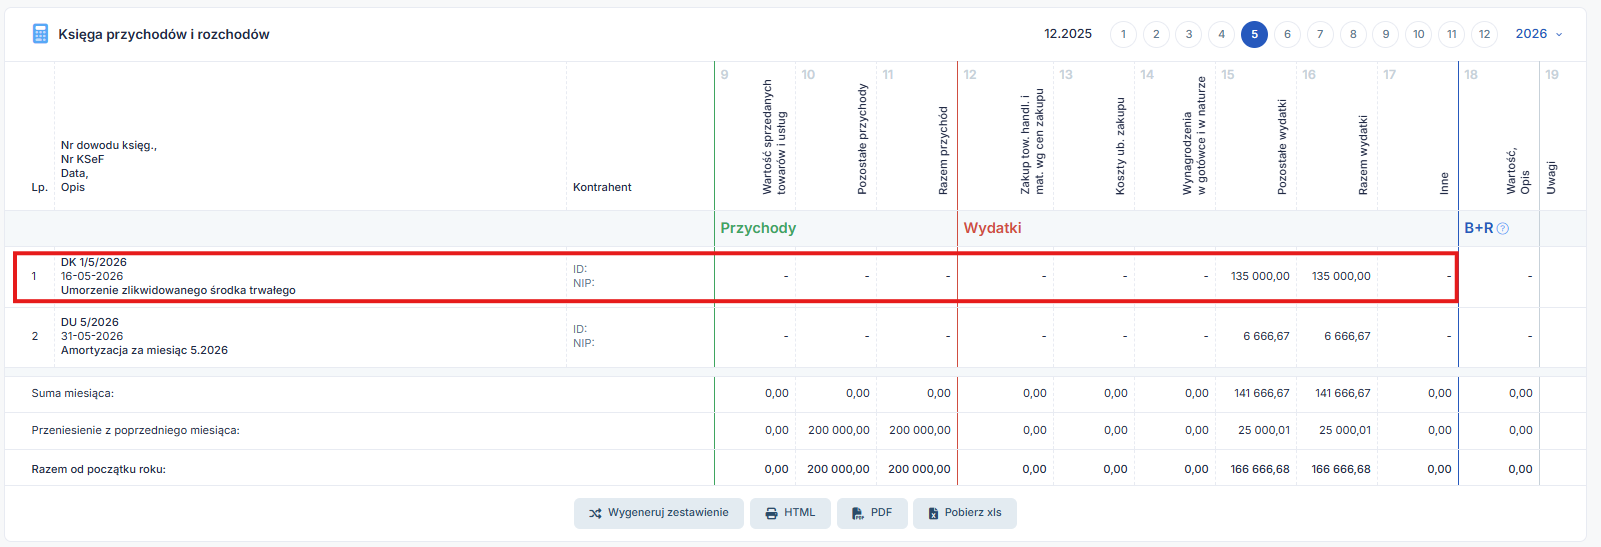
Niezamortyzowana wartość tego pojazdu to 135 000 zł
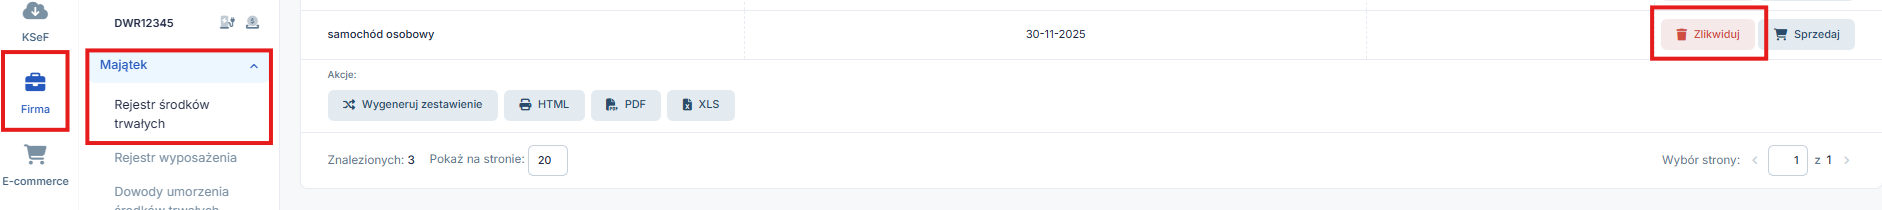
W serwisie należy przejść do zakładki Firma ➡ Majątek ➡ Rejestr środków trwałych ➡ Likwidacja.

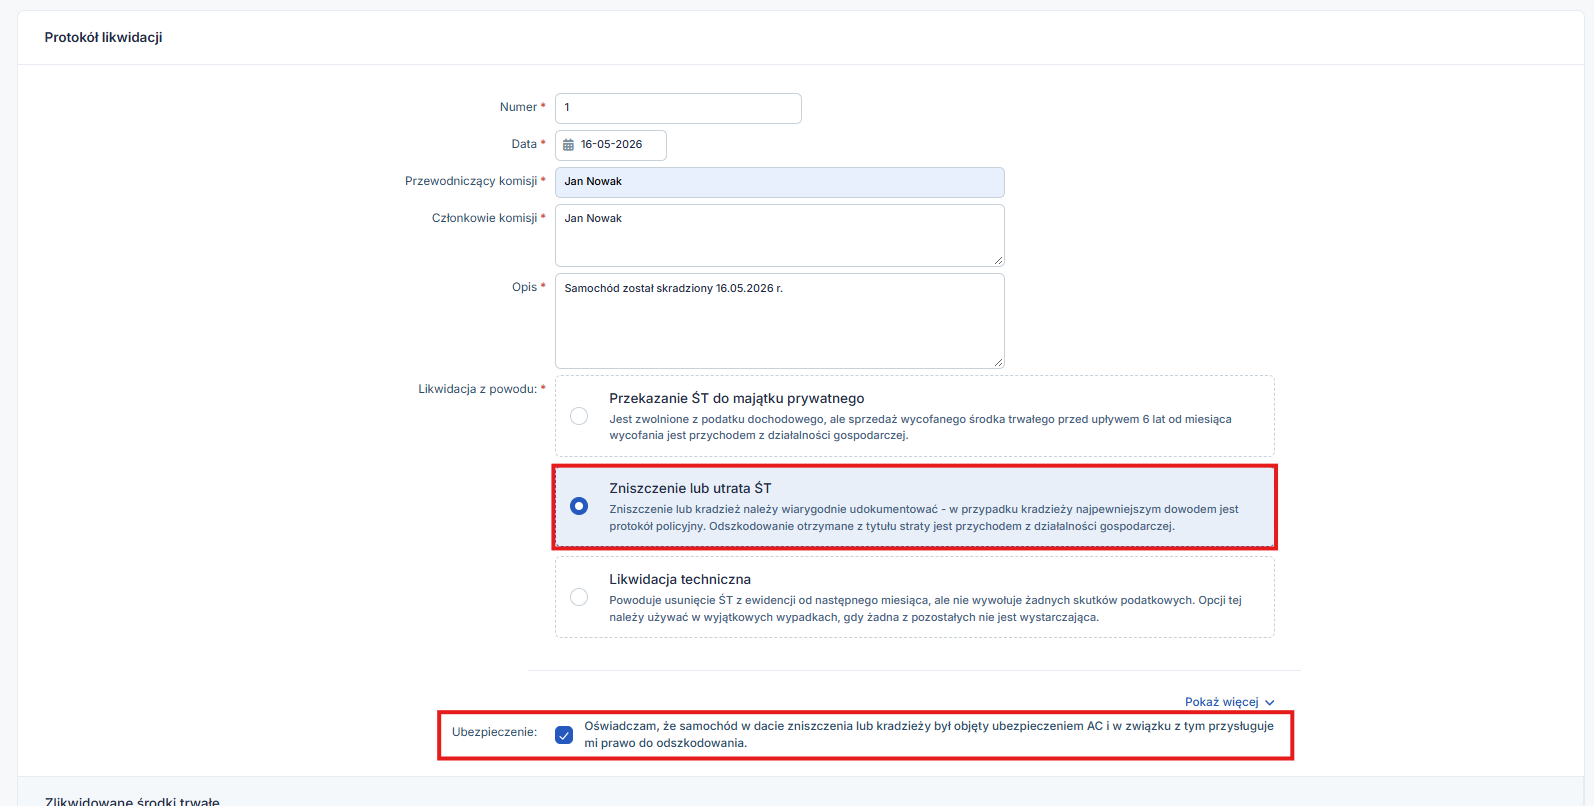
uzupełnić protokół i wybrać powód Likwidacja lub utrata ŚT oraz zaznaczyć checkbox dotyczący ubezpieczenia:

W Księdze Przychodów i Rozchodów powstanie zapis dotyczący umorzenia zlikwidowanego środka trwałego o wartości 135 000 zł:

Przykład 2
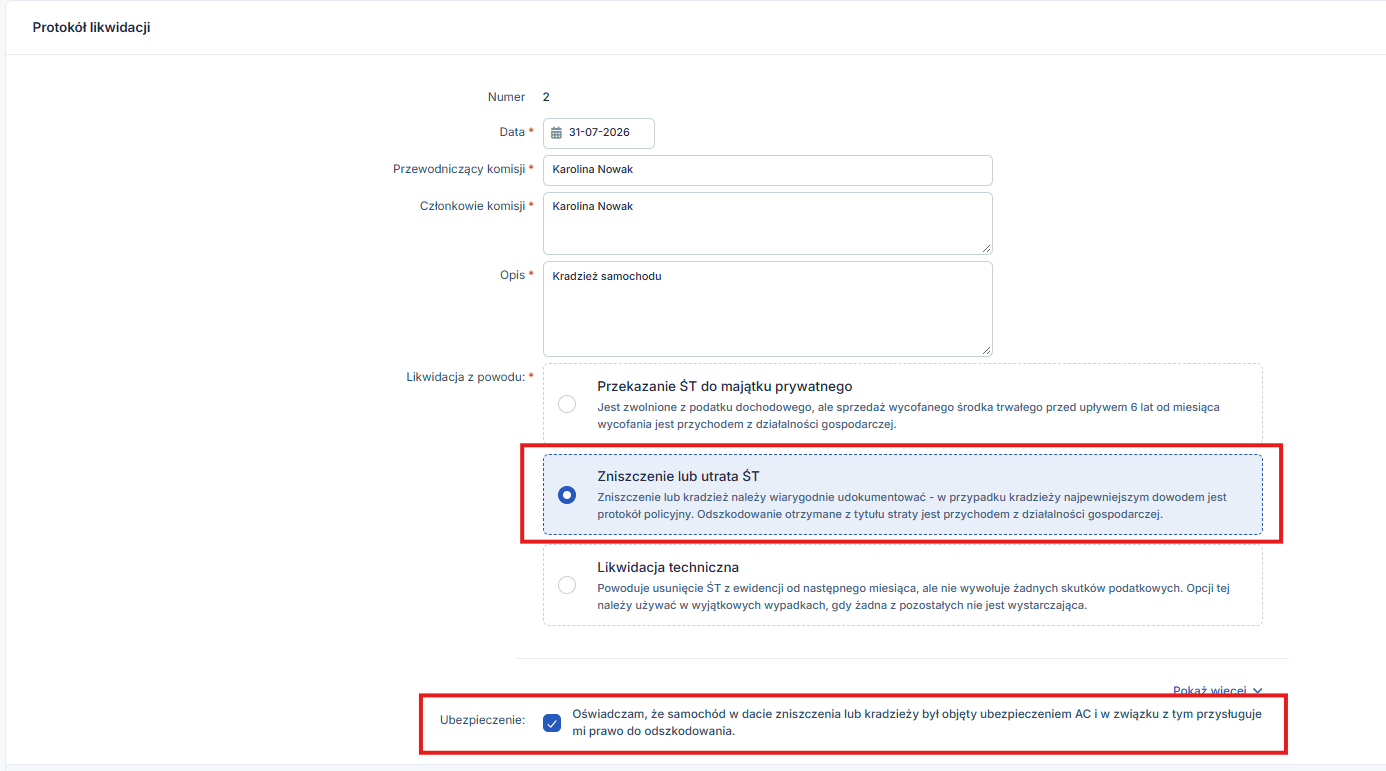
Pani Karolina nie jest podatnikiem VAT, kupiła samochód osobowy hybrydowy (zużycie CO2 wynosi mniej niż 50 g/km) marki Toyota w marcu 2026 roku za 194 000 zł i wprowadziła go do ewidencji środków trwałych, samochód posiadał nieobowiązkowe ubezpieczenie AC. W lipcu 2026 roku samochód został skradziony. Jak w takim przypadku będą wyglądać zapisy w ewidencjach IFIRMA?
- wartość początkowa 194 000 zł na dzień 31.03.2026 r.
Suma dokonanych odpisów amortyzacyjnych to 12 933,32 zł (w tym zaliczone w koszty zgodnie z limitem 150 000 zł to 10 000 zł)
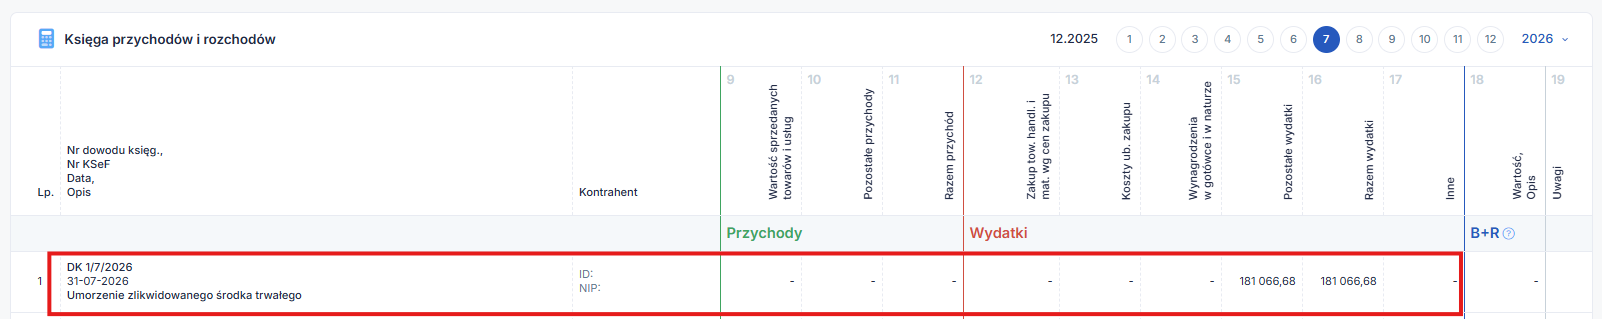
Niezamortyzowana wartość tego pojazdu to 181 066,68 zł
W serwisie należy przejść do zakładki Firma ➡ Majątek ➡ Rejestr środków trwałych ➡ Likwidacja. Uzupełnić protokół i wybrać powód Likwidacja lub utrata ŚT oraz zaznaczyć checkbox dotyczący ubezpieczenia:
W Księdze Przychodów i Rozchodów powstanie zapis dotyczący umorzenia zlikwidowanego środka trwałego o wartości 181 066,68 zł:


Autor: Katarzyna Dudek – IFIRMA